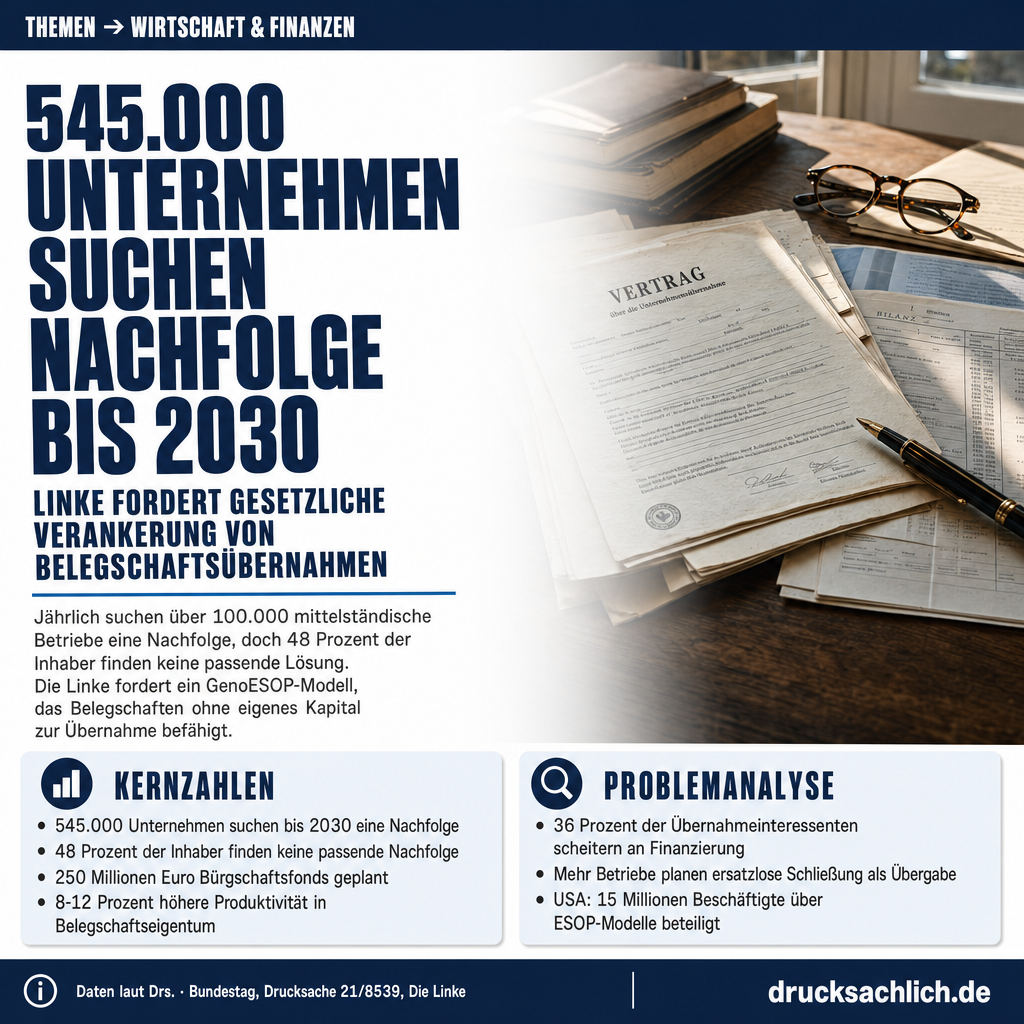


- 545.000 Mittelstandsbetriebe suchen bis 2030 eine Nachfolge
- GenoESOP-Modell: Belegschaft übernimmt ohne eigenes Kapital
- 250 Mio. Euro Bürgschaftsfonds für Übernahmekredite geplant
Hintergrund
Nach dem KfW-Nachfolge-Monitoring Mittelstand 2025 suchen jährlich mehr als 100.000 mittelständische Unternehmen eine Nachfolgerin oder einen Nachfolger. Laut DIHK-Report Unternehmensnachfolge 2024 finden 48 Prozent der übergabebereiten Inhaber keine passende Nachfolge, und 36 Prozent der Übernahmeinteressierten scheitern an Finanzierungsproblemen. Die Bundesregierung hat am 15. Juli 2026 einen Entwurf zur Stärkung der genossenschaftlichen Rechtsform beschlossen, der nach Einschätzung der antragstellenden Fraktion die Chance zur gesetzlichen Verankerung von Belegschaftsübernahmen ungenutzt lässt. Auf diesen Befund bezieht sich auch eine frühere Kleine Anfrage der Fraktion (BT-Drs. 21/7508).
- 545.000 Unternehmen — streben laut KfW bis Ende des Jahrzehnts eine Übergabe an (von insgesamt 3,87 Mio. Mittelstandsbetrieben).
- 48 Prozent — der übergabebereiten Inhaber finden laut DIHK-Report 2024 keine passende Nachfolge.
- 250 Mio. Euro — Gewährleistungsrahmen des Bundes für den geplanten Bürgschaftsfonds in den ersten fünf Jahren.
- 15 Millionen Beschäftigte — sind in den USA über ESOP-Modelle an ihren Unternehmen beteiligt.
- 8–12 Prozent — höhere Produktivität von Unternehmen in Belegschaftseigentum gegenüber vergleichbaren Betrieben laut britischer Daten.
Im Detail
Inzwischen planen erstmals mehr Unternehmen die ersatzlose Schließung als eine Übergabe – Betriebe, die überwiegend wirtschaftlich gesund sind, heute Steuern zahlen und heute ausbilden.
— BT-Drs. 21/8539, Feststellungsteil, S. 1
Rund 545.000 mittelständische Unternehmen in Deutschland suchen bis Ende des Jahrzehnts eine Nachfolge – doch nur halb so viele Übernahmeinteressierte stehen bereit. Erstmals planen mehr Betriebe die ersatzlose Schließung als eine geordnete Übergabe, obwohl sie wirtschaftlich gesund sind, Steuern zahlen und ausbilden. Diesen strukturellen Befund nimmt die Fraktion Die Linke zum Anlass für ihren Antrag BT-Drs. 21/8539 vom 13. Oktober 2026, der elf konkrete Forderungen an die Bundesregierung richtet.
Kern des Antrags ist die gesetzliche Verankerung der Mitarbeiterbeteiligungsgenossenschaft – kurz GenoESOP. Dabei gründen Beschäftigte eine Genossenschaft, die schrittweise die Unternehmensanteile des ausscheidenden Inhabers erwirbt. Die Finanzierung läuft über Bankkredite oder ein Verkäuferdarlehen, die aus künftigen Unternehmensgewinnen getilgt werden. Die Beschäftigten müssen kein nennenswertes Eigenkapital einbringen; der Alteigentümer erhält einen fairen Preis. Lohnverzicht als Finanzierungsquelle ist ausdrücklich ausgeschlossen.
GenoESOP: Wie die Mitarbeiterbeteiligungsgenossenschaft funktioniert
Die GenoESOP wird parallel zum operativen Unternehmen gegründet, das seine bisherige Rechtsform behält. Alle Beschäftigten können Mitglieder werden; von Beginn an soll eine Mehrheit der Belegschaft beteiligt sein (Mitgliedermehrheit). Die Kontrollmehrheit am Unternehmen soll spätestens zehn Jahre nach Beginn des Erwerbs erreicht werden. In der Übergangsphase erhält die Genossenschaft ein Zustimmungsrecht bei wesentlichen Entscheidungen wie Standortverlagerungen, erheblichem Personalabbau oder dem Verkauf von Betriebsteilen. Beschäftigte werden über individuelle, nicht handelbare Wertkonten am Unternehmenswert beteiligt; Ausschüttungen unterliegen der Sozialversicherungspflicht und werden nach dem FIFO-Prinzip ausgezahlt.
Das Modell ist international erprobt: In Großbritannien stieg die Zahl der Belegschaftsübernahmen nach Einführung steuerlich geförderter Employee Ownership Trusts im Jahr 2014 von weniger als 20 auf über 500 pro Jahr. In den USA sind über ESOP-Strukturen rund 15 Millionen Beschäftigte zu Miteigentümern geworden. Der entscheidende Unterschied des genossenschaftlichen Modells: Die Beschäftigten entscheiden demokratisch über die Kontrollgremien – mit einer Stimme je Mitglied – und damit über das Management.
Was gilt aktuell?
Derzeit existiert im deutschen Recht kein spezifischer Rahmen für Belegschaftsübernahmen. Die Bundesregierung hat am 15. Juli 2026 einen Gesetzentwurf zur Stärkung der genossenschaftlichen Rechtsform beschlossen, der sich laut Drucksache jedoch auf Digitalisierung, Gründungsbeschleunigung und Missbrauchsbekämpfung beschränkt. Eine Regelung zur Mitarbeiterbeteiligungsgenossenschaft enthält er nicht. Wer sein Unternehmen heute zu günstigen Konditionen an die eigene Belegschaft übergibt, riskiert zudem steuerliche Nachteile: Der Verkaufsgewinn wird sofort fällig, obwohl der Kaufpreis über Jahre gestreckt wird; auf einen Preisnachlass kann Schenkungsteuer anfallen. Eine Stundung ist nach geltendem Recht nur auf Antrag und bei unbilliger Härte möglich.
Genau diesen steuerlichen Nachteil will der Antrag ohne Steuerverzicht beseitigen: Nach dem Grundsatz „Streckung statt Erlass“ sollen Steuern in voller Höhe erhoben, aber erst im Gleichschritt mit den tatsächlichen Kaufpreiszahlungen fällig werden. Schenkungsteuer auf einen Preisnachlass zugunsten der Belegschaft soll langfristig gestundet und aus Unternehmensgewinnen beglichen werden können.
Bürgschaftsfonds und KfW-Förderung
Als zentrale Finanzierungshürde benennt der Antrag den fehlenden Zugang zu Fremdkapital: Banken scheuen mangels klassischer Sicherheiten entsprechende Kredite. Der Antrag sieht daher einen staatlich gestützten Bürgschaftsfonds vor, der auf der bestehenden Infrastruktur der Bürgschaftsbanken aufbaut. Für die ersten fünf Jahre soll ein Gewährleistungsrahmen des Bundes von rund 250 Millionen Euro bereitgestellt werden. Eine vorsichtige Modellrechnung geht von rund 100 Belegschaftsübernahmen pro Jahr mit durchschnittlich ein bis drei Millionen Euro Übernahmekredit und einer Absicherung von einem Viertel des Kreditvolumens aus. Die tatsächliche Haushaltslast läge laut Drucksache im niedrigen bis mittleren zweistelligen Millionenbereich über fünf Jahre. Zusätzlich soll die KfW verpflichtet werden, eigene Programmlinien aufzulegen, die Beteiligungskapital und Nachrangdarlehen kombinieren.
Ergänzend fordert der Antrag ein gesetzliches Informations- und Angebotsrecht für Beschäftigte: Sie sollen rechtzeitig erfahren, wenn ihr Betrieb geschlossen oder verkauft werden soll, und ein eigenes Übernahmeangebot vorlegen können. Eine nationale Nachfolgestrategie soll Belegschaftsübernahmen als gleichberechtigten Weg in der öffentlich geförderten Nachfolgeberatung verankern. Die bestehende Mitbestimmung nach Betriebsverfassungsgesetz soll ausdrücklich erhalten bleiben; Belegschaftseigentum ergänzt sie, ersetzt sie aber nicht.
Weiterlesen:
Betroffen sind vor allem Beschäftigte in kleinen und mittleren Betrieben, deren Inhaber altersbedingt ausscheiden, sowie Kommunen in strukturschwachen und ländlichen Regionen, die bei Betriebsschließungen Steuereinnahmen und Ausbildungsplätze verlieren. Mittelbar sind auch Kreditinstitute und genossenschaftliche Prüfungsverbände als potenzielle Partner bei der Umsetzung betroffen.
Der Antrag ist am 13. Oktober 2026 in den Bundestag eingebracht worden. Als nächster Schritt steht die Zuweisung an die zuständigen Ausschüsse an, gefolgt von Ausschussberatung und abschließender Abstimmung im Plenum. Ausschussberatung und Plenum-Abstimmung stehen noch aus.
- GenoESOP
- Mitarbeiterbeteiligungsgenossenschaft: Eine von Beschäftigten gegründete Genossenschaft, die schrittweise Unternehmensanteile kauft und aus künftigen Gewinnen finanziert.
- Employee Ownership Trust (EOT)
- Britisches Modell der Belegschaftsbeteiligung: Ein Treuhandfonds hält Unternehmensanteile für die Beschäftigten; seit 2014 steuerlich gefördert.
- FIFO-Prinzip
- First In, First Out: Ältere Ansprüche auf Wertkonten werden zuerst ausgezahlt, um Langzeitbeschäftigte zu begünstigen.
Was ist eine GenoESOP?
Eine Mitarbeiterbeteiligungsgenossenschaft (GenoESOP) ist eine von den Beschäftigten gegründete Genossenschaft, die schrittweise die Unternehmensanteile erwirbt. Die Finanzierung erfolgt über Kredite, die aus künftigen Gewinnen des Unternehmens getilgt werden.
Wie groß ist die Nachfolgekrise im Mittelstand?
Laut KfW-Nachfolge-Monitoring 2025 suchen jährlich über 100.000 Mittelstandsunternehmen eine Nachfolge; bis Ende des Jahrzehnts planen rund 545.000 der 3,87 Millionen mittelständischen Unternehmen eine Übergabe.
Was fordert der Antrag steuerlich?
Der Antrag sieht keine Steuererlässe vor, sondern Stundungen nach dem Prinzip 'Streckung statt Erlass': Steuern werden in voller Höhe erhoben, sind aber erst dann fällig, wenn tatsächlich Kaufpreiszahlungen fließen.
Dieser Beitrag bezieht sich auf BT-Drs. 21/8539 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
Weitere Beiträge