Quellenstand: Dieser Beitrag gibt die Regierungsantwort vom 5. Oktober 2026 wieder. Zeitangaben und Planungen beziehen sich auf diesen Stand; sie sind keine Bestätigung späterer Entwicklungen.
- Bundesregierung hat keine Fallzahlen zu PKV-Datenfehlern im ELStAM
- Ab 2026 ersetzt elektronisches Verfahren Papierbescheinigungen für PKV-Beiträge
- Arbeitnehmer können ELStAM-Daten jederzeit über ELSTER einsehen
Hintergrund
Das ELStAM-Verfahren besteht seit dem 1. Januar 2013 und löste die Lohnsteuerkarte in Papierform ab. Bis einschließlich 2025 mussten privat krankenversicherte Arbeitnehmer ihrem Arbeitgeber Papierbescheinigungen der Versicherungsunternehmen vorlegen, für die lohnsteuerliche Behandlung ihrer privaten Kranken- und Pflegeversicherungsbeiträge. Mit Wirkung ab 2026 wurde dieses Papierbescheinigungsverfahren durch einen elektronischen Datenaustausch zwischen Versicherern, dem Bundeszentralamt für Steuern (BZSt) und Arbeitgebern ersetzt, geregelt in § 39 Absatz 4a EStG.
Im Detail
Die Bundesregierung bewertet die Leistungsfähigkeit derartiger Verfahren grundsätzlich als gut. Insbesondere in der Startphase können Fehler trotz intensiver Tests nicht immer ausgeschlossen werden.
— Antwort der Bundesregierung, BT-Drs. 21/8355, Antwort zu Frage 4
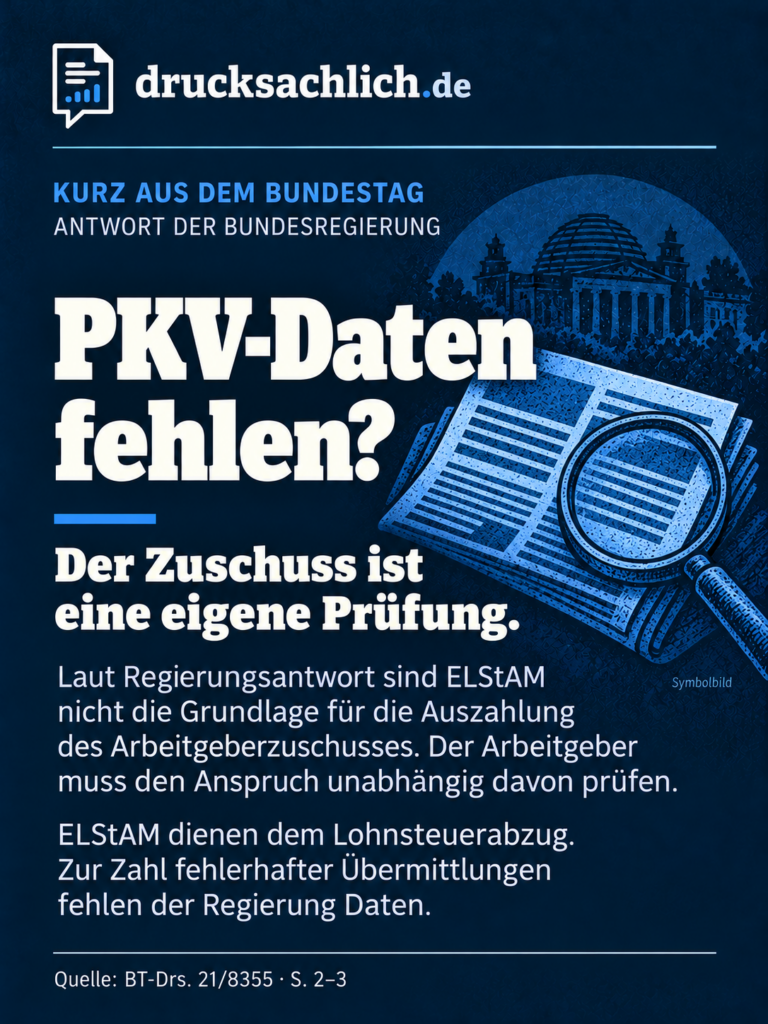
Bei privat krankenversicherten Beschäftigten können Beitragsdaten für Kinder im elektronischen Steuerverfahren fehlen oder falsch zugeordnet sein. Die Kleine Anfrage des Abgeordneten Edgar Naujok und der AfD-Fraktion schildert dazu einen Einzelfall. Die Bundesregierung stellt jedoch klar: ELStAM sind nicht die Grundlage für die Auszahlung des Arbeitgeberzuschusses. Der Arbeitgeber muss den sozialversicherungsrechtlichen Anspruch unabhängig davon prüfen. Eine Datenlücke belegt deshalb für sich genommen weder einen Anspruchsverlust noch eine zu niedrige Auszahlung.
Wie viele Personen betroffen sind, kann die Bundesregierung nicht sagen. Auf die Fragen 1 und 2 der Kleinen Anfrage (BT-Drs. 21/8086) teilt das Bundesministerium der Finanzen in seiner Antwort vom 5. Oktober 2026 mit, es lägen keine entsprechenden Daten vor. Weder die Zahl fehlerhafter Übermittlungen noch die Zahl betroffener Arbeitnehmer mit Kindern seit 2024 ist der Bundesregierung bekannt.
Was gilt aktuell beim ELStAM-Verfahren?
Das ELStAM-Verfahren besteht seit dem 1. Januar 2013. Seit 2026 übermitteln Versicherungsunternehmen die Höhe der PKV-Beiträge elektronisch bis zum 20. November des Vorjahres an das Bundeszentralamt für Steuern (BZSt), das die Daten dann im ELStAM-System für den Arbeitgeber bereitstellt. Das bisherige Papierbescheinigungsverfahren wurde damit abgelöst. Grundlage ist § 39 Absatz 4a des Einkommensteuergesetzes. Für steuerliche Zwecke entfällt damit grundsätzlich die Vorlage der bisherigen Papierbescheinigungen. Die eigenständige sozialversicherungsrechtliche Prüfung des Arbeitgeberzuschusses bleibt davon unberührt.
Ein zentrales Problem bleibt dennoch bestehen: Das ELStAM-Verfahren kennt keine „mitversicherten Kinder“ im Sinne des Sozialrechts (§ 10 SGB V). Maßgeblich ist allein die steuerliche Berücksichtigung nach § 32 EStG. Diese Berücksichtigung hängt davon ab, dass das Meldewesen und die Finanzämter zutreffende Daten an das BZSt übermitteln. Die steuerliche Berücksichtigung von Kindern über 18 Jahren müssen Eltern zudem aktiv beim Finanzamt beantragen — wer das versäumt, riskiert eine Datenlücke im System.
ELStAM-Daten: Wo liegen die Schwachstellen?
Laut Bundesregierung weicht der Datenbestand des BZSt „nur in wenigen Einzelfällen“ vom tatsächlichen steuerlichen Sachverhalt ab. Wenn dem BZSt Korrekturbedarf bekannt wird, kontaktiert es die zuständigen Stellen und sorgt für eine automatisierte Nachkorrektur. Das ELStAM-Verfahren ist jedoch gesetzlich ausschließlich für steuerliche Zwecke vorgesehen — eine Digitalisierung der sozialversicherungsrechtlichen Prüfpflicht des Arbeitgebers ist damit nicht verbunden. Der Arbeitgeber bleibt unabhängig von den ELStAM-Daten verpflichtet, nach § 257 SGB V und § 61 SGB XI zu prüfen, ob er einen Zuschuss schuldet.
Arbeitnehmer, die ihre ELStAM-Daten prüfen möchten, können dies jederzeit über www.elster.de tun. Unter „Auskunft zur elektronischen Lohnsteuerkarte“ ist nach einer einmaligen kostenlosen Registrierung mit der Steuer-Identifikationsnummer eine vollständige Einsicht möglich. Alternativ besteht die Möglichkeit, beim zuständigen Finanzamt auf Antrag Auskunft über die gespeicherten ELStAM sowie über Arbeitgeberabrufe der letzten 60 Monate zu erhalten.
Die Bundesregierung bewertet die Leistungsfähigkeit digitaler Steuerverfahren laut Antwort zu Frage 4 „grundsätzlich als gut“, räumt aber ein: „Insbesondere in der Startphase können Fehler trotz intensiver Tests nicht immer ausgeschlossen werden.“ Ob und wann das ELStAM-Verfahren auf sozialrechtliche Anforderungen erweitert wird, lässt die Regierung offen — sie kündigt lediglich an, dies zukünftig im Blick zu behalten.
Privat versicherte Beschäftigte können die gespeicherten ELStAM über ELSTER oder ihr Finanzamt einsehen. Die Kontrolle dieser Steuerdaten ersetzt nicht die Prüfung des Zuschussanspruchs durch den Arbeitgeber. Laut Regierungsantwort können gesetzlich geschuldete Zuschüsse bei erfüllten Voraussetzungen auch dann steuerfrei gezahlt werden, wenn elektronische Merkmale fehlen oder zu niedrig sind; erforderliche Nachweise gehören zum Lohnkonto.
Betroffen sind privat krankenversicherte Arbeitnehmer, die Kinder in ihrer PKV mitversichert haben und auf den steuerfreien Arbeitgeberzuschuss nach § 257 SGB V und § 61 SGB XI angewiesen sind. Besonders in Fällen, in denen keine korrekte familiäre Verknüpfung zwischen Elternteil und Kind im ELStAM-Datenbestand vorliegt oder das Kind einen eigenen Versicherungsvertrag hat, können Datenlücken auftreten.
Einordnung der Auskunft
Zu Fragen 1 und 2 fehlen der Bundesregierung Fallzahlen. Bei Frage 3 verweist sie auf die vom ELStAM-Verfahren unabhängige Prüfung des Zuschussanspruchs. Frage 7 nennt ELSTER und das Finanzamt als Auskunftswege; Frage 8 erläutert die Zahlung steuerfreier Zuschüsse trotz fehlender Merkmale. Für eine mögliche Erweiterung des Verfahrens in Frage 6 nennt die Antwort keinen Zeitplan.
Die Anfrage ist durch die Antwort des Bundesministeriums der Finanzen vom 5. Oktober 2026 (BT-Drs. 21/8355) abgeschlossen. Das neue elektronische Verfahren für PKV-Beiträge ist seit 2026 in Kraft. Die Bundesregierung hat angekündigt, zukünftig zu prüfen, ob eine Erweiterung auf sozialrechtliche Anforderungen mit vertretbarem Aufwand möglich ist, ohne konkrete Fristen zu nennen.
- ELStAM
- Elektronische Lohnsteuerabzugsmerkmale: Digitales System, das seit 2013 die Lohnsteuerkarte ersetzt. Arbeitgeber rufen darüber Steuerklasse, Freibeträge und seit 2026 auch PKV-Beiträge automatisiert ab.
- Arbeitgeberzuschuss PKV
- Ob ein Zuschuss geschuldet ist, prüft der Arbeitgeber nach § 257 SGB V und § 61 SGB XI unabhängig von ELStAM. Steuerdaten allein begründen keinen Anspruch; die jeweiligen sozialversicherungsrechtlichen Voraussetzungen müssen erfüllt sein.
- Bundeszentralamt für Steuern (BZSt)
- Bundesbehörde, die die ELStAM-Datenbank führt und als Schnittstelle zwischen Versicherern, Finanzämtern, Meldewesen und Arbeitgebern fungiert.
Was ist ELStAM?
ELStAM steht für elektronische Lohnsteuerabzugsmerkmale und ersetzt seit 2013 die Lohnsteuerkarte. Der Arbeitgeber ruft darüber Steuerdaten wie Steuerklasse und Freibeträge automatisiert ab.
Warum fehlen Kinderdaten im ELStAM-System?
Laut Bundesregierung hängt die Datenqualität davon ab, dass Meldewesen und Finanzämter zutreffende Daten übermitteln. Außerdem müssen Eltern die Berücksichtigung von Kindern über das 18. Lebensjahr aktiv beim Finanzamt beantragen.
Wie kann ich meine ELStAM-Daten prüfen?
Arbeitnehmer können ihre ELStAM-Daten jederzeit auf www.elster.de unter 'Auskunft zur elektronischen Lohnsteuerkarte' einsehen. Dafür ist eine einmalige kostenfreie Registrierung mit der Steuer-Identifikationsnummer notwendig.
Dieser Beitrag bezieht sich auf BT-Drs. 21/8355 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
Weitere Beiträge