

- Bis zu 83.520 Euro Unterschied je nach elterlichen Einzahlungen
- Geburtsjahrgang ab 2020 ausgeschlossen – vor 2020 geborene Kinder leer aus
- Grüne fordern zehn konkrete Nachbesserungen am Frühstartrentengesetz
Hintergrund
Die Bundesregierung hat am 07.09.2026 den Entwurf eines Gesetzes zur Einführung einer Frühstartrente (FrühStRG, BT-Drs. 21/7864) vorgelegt. Das Gesetz soll Kindern ab Geburtsjahrgang 2020 staatliche Sparimpulse für die spätere Altersvorsorge verschaffen und baut auf zertifizierten Standarddepot-Verträgen der reformierten privaten Altersvorsorge auf. Die Reform der privaten Altersvorsorge wurde am 27. März 2026 im Bundestag beschlossen. Der Koalitionsvertrag 2025 hatte eine Frühstartrente für alle unter 18-Jährigen angekündigt. Der Bundesrat hat in seiner Stellungnahme (BR-Drs. 445/26 (B)) ebenfalls Nachbesserungsbedarf angemahnt, insbesondere beim Übergang von der kollektiven Anlage in individuelle Depots.
- 83.520 Euro — maximales Sparvolumen über zwölf Jahre bei jährlicher Privateinzahlung von 6.840 Euro.
- 1.440 Euro — Sparvolumen über zwölf Jahre ohne elterliche Zuzahlungen, allein durch staatliche Förderung von 120 Euro jährlich.
- Geburtsjahrgang 2020 — früheste Kohorte, die laut Gesetzentwurf von der Frühstartrente erfasst wird; ältere Jahrgänge bis 17 Jahre bleiben ausgeschlossen.
- 35. Lebensjahr — Stichtag, ab dem nicht abgerufenes Kapital aus der kollektiven Anlage automatisch an den Bundeshaushalt zurückfällt (§ 14 FrühStRG).
- 2031 — geplanter Evaluierungszeitpunkt nach § 31 FrühStRG, den die Grünen um weitere Prüfkriterien erweitern wollen.
Im Detail
Die aktuelle Obergrenze von 6.840 Euro pro Jahr für zusätzliche private Einzahlungen steht in einem eklatanten Missverhältnis zu den 120 Euro jährlicher staatlicher Förderung.
— Begründung zu Punkt 7, BT-Drs. 21/8608
Das geplante Frühstartrentengesetz soll Kindern in Deutschland unabhängig vom Elternhaus einen Einstieg in die kapitalgedeckte Altersvorsorge ermöglichen. Die Fraktion Bündnis 90/Die Grünen unterstützt die Grundidee, sieht den Gesetzentwurf der Bundesregierung (BT-Drs. 21/7864) jedoch in wesentlichen Punkten als unzureichend an. Mit dem Entschließungsantrag BT-Drs. 21/8608 vom 14.10.2026 fordert die Fraktion zehn konkrete Nachbesserungen.
Frühstartrente: Bis zu 83.520 Euro Unterschied je nach Elternhaus
Kern der Kritik ist ein eklatantes Missverhältnis bei den Einzahlungsmöglichkeiten: Der Staat fördert jedes Kind mit 120 Euro jährlich. Gleichzeitig erlaubt der Entwurf private Zuzahlungen von bis zu 6.840 Euro pro Jahr. Über zwölf Jahre summiert sich das auf ein mögliches Sparvolumen von bis zu 83.520 Euro – oder auf gerade einmal 1.440 Euro, wenn Eltern nichts einzahlen. Laut Entschließungsantrag widerspricht dieses Missverhältnis dem erklärten Ziel des Gesetzentwurfs, einen Vermögensaufbau „unabhängig von der Initiative, den finanziellen Möglichkeiten oder der Finanzkompetenz der Eltern“ zu ermöglichen. Die Grünen fordern daher, die Obergrenze für private Einzahlungen deutlich abzusenken.
Ausschluss älterer Jahrgänge widerspricht Koalitionsvertrag
Ein weiterer zentraler Kritikpunkt betrifft den Anwendungsbereich: Die Frühstartrente gilt laut Gesetzentwurf nur für Kinder des Geburtsjahrgangs 2020 und jünger – im Jahr 2026 also für 6-Jährige. Ältere Kinder und Jugendliche bis 17 Jahre bleiben vollständig ausgeschlossen. Dies widerspricht nach Ansicht der Grünen dem Koalitionsvertrag 2025, der eine Frühstartrente für alle unter 18-Jährigen vorsah. Der Entschließungsantrag fordert, alle 6- bis 18-Jährigen ab Inkrafttreten des Gesetzes einzubeziehen und zusätzlich zu prüfen, ob auch jüngere Jahrgänge berücksichtigt werden können.
Kollektive Anlage als intransparente Blackbox
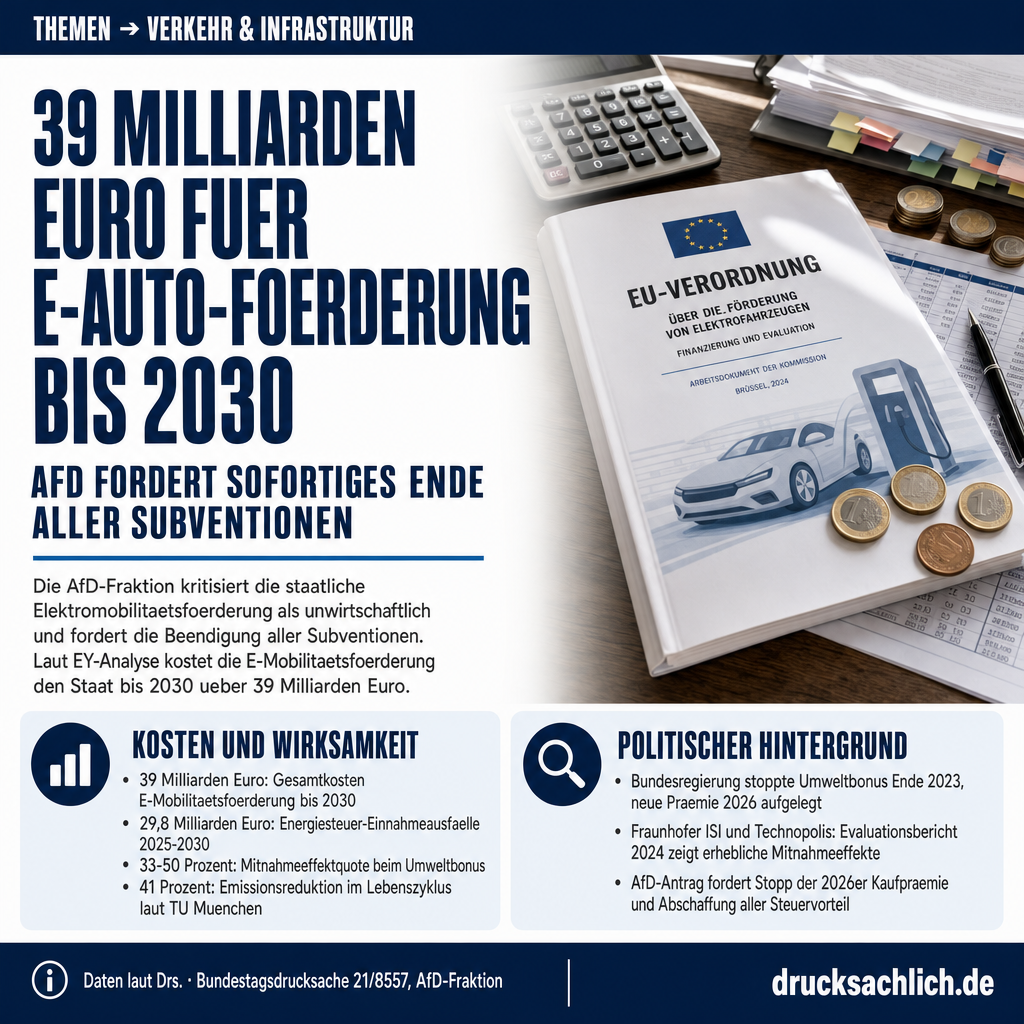
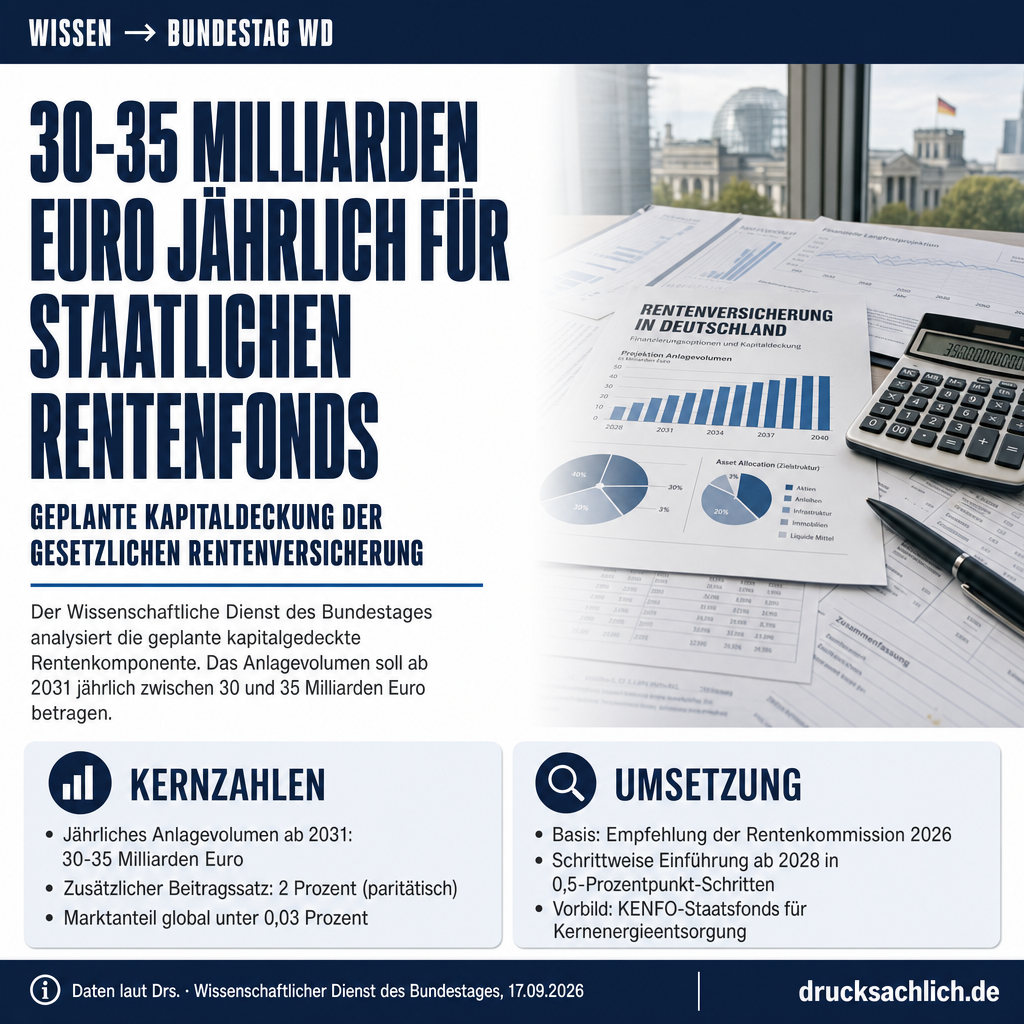
Für Kinder ohne privaten Standarddepot-Vertrag sieht der Entwurf eine kollektive Anlage vor. Die Grünen bemängeln, dass dabei keine individuelle Zuordnung des Vermögens je Kind erfolgt. Ohne Transparenz über Einzahlungen, Wertentwicklung und Kosten bleibt die kollektive Anlage nach Einschätzung der Fraktion eine „intransparente Blackbox“. Zudem fällt nicht abgerufenes Kapital mit Vollendung des 35. Lebensjahres automatisch an den Bundeshaushalt zurück (§ 14 FrühStRG) – ein Mechanismus, der laut Antrag gerade jene Kinder benachteiligt, die am stärksten auf individuelle Vorsorge angewiesen wären. Auch der Bundesrat hat in seiner Stellungnahme (BR-Drs. 445/26 (B), Ziffer 3) einen Übergangsmechanismus in öffentliche Standarddepots gefordert. Lesenswert in diesem Zusammenhang: Anlagevolumen und Markteffekte der geplanten gesetzlichen Kapitalrente.
Bildungsauftrag an kommerzielle Anbieter delegiert
Der Gesetzentwurf verpflichtet Anbieter der Finanzprodukte nach § 26 Absatz 2 FrühStRG dazu, „zielgruppengerechte Informationen“ und Bildungsangebote bereitzustellen. Die Grünen sehen darin einen strukturellen Interessenkonflikt: Anbieter, die Produkte vermarkten wollen, seien keine geeigneten Akteure für unabhängige Finanzbildung. Der Antrag fordert stattdessen produkt- und anbieterunabhängige, qualitätsgesicherte Bildungsangebote, die auch pädagogische Fachkräfte als unabhängige Multiplikatoren einbeziehen und im Frühstartrentengesetz selbst verankert werden sollen.
Nachhaltigkeit, Synergien und Evaluierung
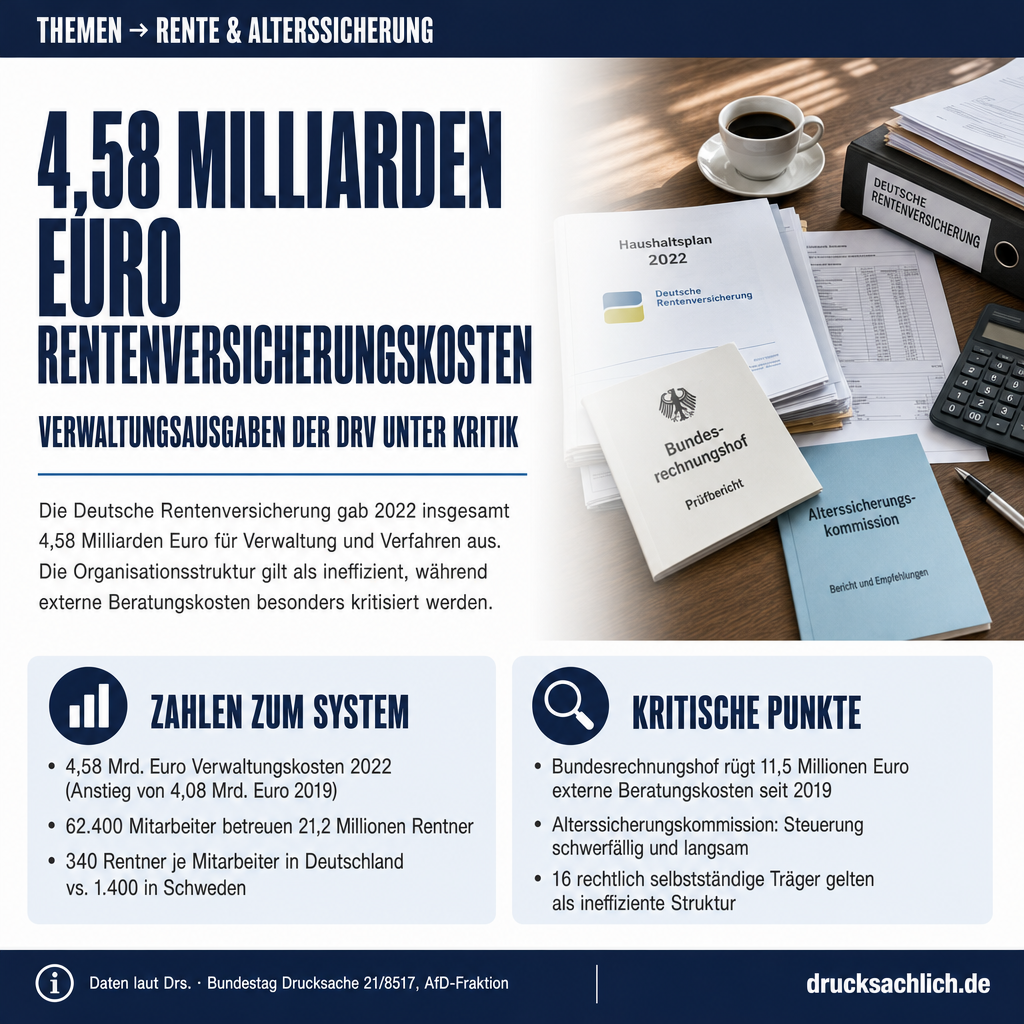
Darüber hinaus setzt sich die Fraktion dafür ein, Nachhaltigkeit als gesetzlichen Anlagegrundsatz festzuschreiben und die Mittel der kollektiven Anlage ausschließlich in global diversifizierte Aktien oder Aktienfonds zu investieren. Die Alterssicherungskommission empfiehlt ausdrücklich eine stärkere Verzahnung zwischen der Frühstartrente, der geplanten gesetzlichen Kapitalrente und der reformierten privaten Altersvorsorge – der Gesetzentwurf beschränkt sich laut Grünen jedoch auf einen unzureichenden Prüfauftrag. Schließlich fordern die Antragsteller, die für 2031 geplante Evaluierung nach § 31 FrühStRG um Kriterien wie soziale Reichweite, Rendite nach Kosten und Qualität der Bildungsangebote zu erweitern.
Weiterlesen:
Betroffen sind alle ab 2020 geborenen Kinder und ihre Familien, die an der Frühstartrente teilnehmen sollen. Kinder vor 2020 geborener Jahrgänge bleiben nach aktuellem Gesetzentwurf von der staatlichen Förderung ausgeschlossen. Besonders betroffen sind Familien mit geringem Einkommen, die keine privaten Zuzahlungen leisten können und somit deutlich weniger Kapital aufbauen als Kinder wohlhabender Eltern.
Der Entschließungsantrag (BT-Drs. 21/8608) ist zur dritten Beratung des Frühstartrentengesetzes eingebracht worden. Die Abstimmung im Bundestag über den Entschließungsantrag sowie über den Gesetzentwurf (BT-Drs. 21/7864) steht noch aus. Bei Annahme des Gesetzes wäre anschließend der Bundesrat zu beteiligen.
- Kollektive Anlage
- Ein gemeinsamer Anlagefonds für Kinder ohne privaten Standarddepot-Vertrag, bei dem das Kapital nicht individuell zugeordnet, sondern gesammelt verwaltet wird.
- Standarddepot
- Ein kostengünstiges, zertifiziertes Wertpapierdepot im Rahmen der geförderten privaten Altersvorsorge, das breite Streuung und geringe Kosten garantiert.
- Alterssicherungskommission
- Ein vom Bundesministerium für Arbeit und Soziales eingesetztes Expertengremium, das Empfehlungen zur Weiterentwicklung des deutschen Alterssicherungssystems erarbeitet.
Ab wann gilt die Frühstartrente laut Gesetzentwurf?
Der Gesetzentwurf sieht vor, dass nur Kinder des Geburtsjahrgangs 2020 und jünger teilnehmen – also ab 2026 die 6-Jährigen. Ältere Jahrgänge unter 18 Jahren bleiben ausgeschlossen.
Wie groß ist die Förderlücke zwischen arm und reich?
Laut Entschließungsantrag können Familien mit hohen Einzahlungen über zwölf Jahre bis zu 83.520 Euro ansparen, Familien ohne Zuzahlungen nur 1.440 Euro – bei gleicher staatlicher Förderung von 120 Euro jährlich.
Was kritisieren die Grünen am Bildungsauftrag?
Der Gesetzentwurf delegiert den Bildungsauftrag an Anbieter der Finanzprodukte. Die Grünen sehen darin einen Interessenkonflikt, weil Anbieter wirtschaftliche Eigeninteressen an der Vermarktung ihrer Produkte haben.
Dieser Beitrag bezieht sich auf BT-Drs. 21/8608 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
Weitere Beiträge