Dieser Beitrag bezieht sich auf BT-Drs. 21/7990 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
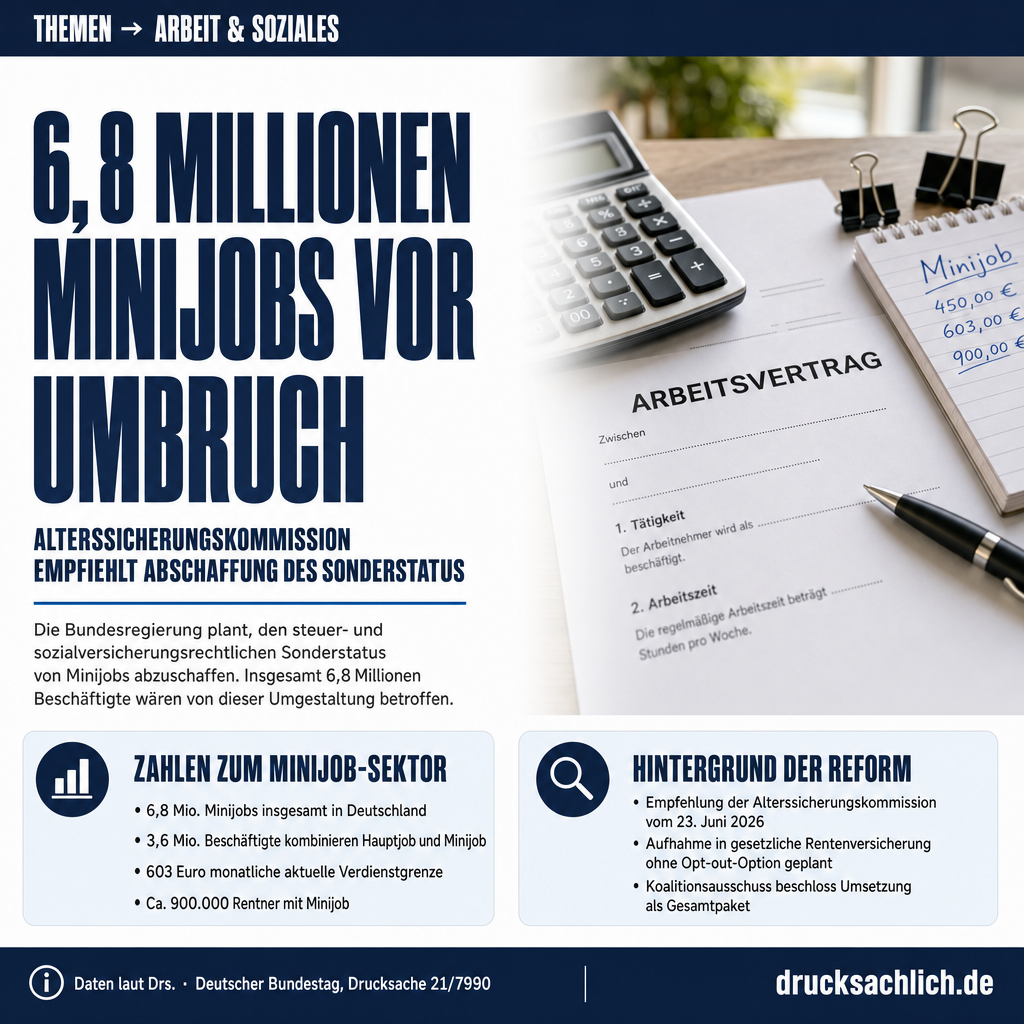
- 6,8 Mio. Minijobs sollen ihren Sonderstatus verlieren
- 3,6 Mio. Beschäftigte kombinieren Hauptjob und Minijob
- Nettolohnfolgen: Bundesregierung hat keine Berechnungen
Hintergrund
Die von der Bundesregierung eingesetzte Alterssicherungskommission hat am 23. Juni 2026 ihren Abschlussbericht mit 33 Empfehlungen vorgelegt. In ihrer 26. Empfehlung schlägt sie vor, geringfügige Beschäftigungsverhältnisse ohne Opt-out-Möglichkeit in die gesetzliche Rentenversicherung einzubeziehen und ihren steuer- und sozialversicherungsrechtlichen Sonderstatus abzuschaffen. Der Koalitionsausschuss hat daraufhin beschlossen, die Empfehlungen als Gesamtpaket umzusetzen. Derzeit werden die konkreten gesetzlichen Ausgestaltungen erarbeitet.
- 6,8 Mio. — Minijobs insgesamt laut Quartalsbericht der Minijobzentrale Q1 2026
- 3,6 Mio. — sozialversicherungspflichtig Beschäftigte, die zusätzlich einen Minijob ausüben (Stand: 31. Dezember 2025, Bundesagentur für Arbeit)
- 1,925 Mio. — Vollzeitbeschäftigte in der Kerngruppe mit mindestens einem Minijob, für die Entgeltdaten vorliegen
- ca. 900.000 — Rentnerinnen und Rentner mit Minijob
- 603 Euro/Monat — aktuelle Verdienstgrenze für einen Minijob (geringfügig entlohnte Beschäftigung)
Im Detail
Eine Beschäftigung im geringfügigen Umfang wäre unabhängig vom weitgehenden Wegfall der sozialversicherungs- und steuerrechtlichen Regelungen für Minijobs weiterhin möglich.
— Bundesministerium für Arbeit und Soziales, BT-Drs. 21/7990, Antwort zu Fragen 9–16
Rund 6,8 Millionen Minijobs gibt es in Deutschland — und ihre Zukunft ist ungewiss. Die von der Bundesregierung eingesetzte Alterssicherungskommission empfiehlt in ihrem Abschlussbericht vom 23. Juni 2026, den steuer- und sozialversicherungsrechtlichen Sonderstatus dieser Beschäftigungsverhältnisse abzuschaffen und Minijobber ohne Opt-out-Möglichkeit in die gesetzliche Rentenversicherung einzubeziehen. Der Koalitionsausschuss hat sich daraufhin entschieden, die 33 Empfehlungen der Kommission als Gesamtpaket umzusetzen. Die Bundesregierung hat am 10. September 2026 in BT-Drs. 21/7990 auf 26 Fragen der AfD-Fraktion zu den Folgen dieser Minijob-Reform geantwortet — und dabei zu einem erheblichen Teil keine konkreten Zahlen geliefert.
Minijob-Abschaffung: Wer ist betroffen?
Laut Bundesagentur für Arbeit übten zum Stichtag 31. Dezember 2025 rund 3,6 Millionen sozialversicherungspflichtig Beschäftigte zusätzlich mindestens einen Minijob aus. Mikrozensus-Daten des Statistischen Bundesamtes zeigen: Von den insgesamt 1,24 Millionen abhängig Beschäftigten mit einer weiteren Tätigkeit arbeiteten 820.000 mehr als 30 Stunden pro Woche in ihrer Haupttätigkeit — sie nutzen den Minijob also als echten Nebenverdienst. Weitere rund 900.000 Rentnerinnen und Rentner sowie eine nicht bezifferbare Zahl von Studierenden sind auf das Minijob-Modell angewiesen. Die führenden Branchen mit hohem Minijobanteil sind der Einzelhandel und die Gastronomie.
Was gilt aktuell?
Heute gilt für Minijobs eine monatliche Verdienstgrenze von 603 Euro. Arbeitgeber zahlen pauschale Sozialabgaben von typischerweise 28 Prozent; Arbeitnehmerinnen und Arbeitnehmer sind von regulären Sozialversicherungsbeiträgen weitgehend befreit. Der Sonderstatus besteht sowohl im Steuerrecht als auch im Sozialversicherungsrecht. Viele Minijobber — insbesondere solche mit einem Hauptjob — zahlen auf ihren Minijob-Verdienst keine eigenen Sozialabgaben und erwerben damit auch keine Leistungsansprüche in vollem Umfang.
Minijob-Reform: Was ändert sich konkret?
Fällt der Sonderstatus weg, fallen auf Minijobs grundsätzlich wie bei jeder anderen Beschäftigung Beiträge zur Sozialversicherung an — soweit keine anderen Sonderregelungen greifen. Der individuelle Nettolohn würde bei unverändertem Bruttolohn und gleichem Stundenumfang sinken. Für Arbeitgeber ergibt sich hingegen eine rechnerische Entlastung: Der bisherige pauschale Arbeitgeberbeitrag von rund 28 Prozent liegt über dem regulären Arbeitgeberanteil am Gesamtsozialversicherungsbeitrag, der 2026 bei durchschnittlich etwa 21,2 Prozent liegt. Gleichzeitig erwerben Beschäftigte mit ihren Beiträgen Rentenanwartschaften und andere Leistungsansprüche. Ein Sonderkündigungsrecht ist laut Bundesregierung weder nach geltendem Recht vorgesehen noch geplant.
Offene Fragen: Bundesregierung ohne Zahlen
Zu einer Reihe zentraler Fragen hat die Bundesregierung keine Berechnungen geliefert. Konkret fehlen Angaben zur erwarteten Nettolohnveränderung je Einkommensgruppe und Steuerklasse (Fragen 5 und 6), zum Gesamtjahresarbeitsvolumen der 6,8 Millionen Minijobber (Frage 7), zur voraussichtlichen Zahl gekündigter Minijobs nach Branchen (Frage 9) sowie zu den fiskalischen Auswirkungen auf Lohnsteueraufkommen, GKV-, Pflege-, Renten- und Arbeitslosenversicherungsbeiträge (Fragen 19–23). Die Bundesregierung begründet dies damit, dass Verhaltensanpassungen von Arbeitgebern und Beschäftigten ohne aufwendige Modellierung nicht seriös abschätzbar seien und dem laufenden Gesetzgebungsverfahren nicht vorgegriffen werden könne. Zu möglichen Ausweichreaktionen in Form von Schwarzarbeit oder Scheinselbstständigkeit liegen der Bundesregierung ebenfalls keine Erkenntnisse vor. Die Gastronomie als besonders betroffene Branche steht damit vor erheblicher Planungsunsicherheit.
Die Bundesregierung weist jedoch darauf hin, dass mit dem Wegfall der beitragsrechtlichen Sonderregelungen auch Anreize zur Ausweitung der Arbeitszeit über die Geringfügigkeitsgrenze hinaus entstehen sollen. Für Rentnerinnen und Rentner mit Altersvollrente besteht zudem die sogenannte Aktivrente, die einen steuerfreien Hinzuverdienst von bis zu 2.000 Euro im Monat ermöglicht.
Weiterlesen:
Unmittelbar betroffen sind rund 6,8 Millionen Minijobberinnen und Minijobber, darunter etwa 4,7 Millionen, die gleichzeitig ein sozialversicherungspflichtiges Beschäftigungsverhältnis haben, sowie rund 900.000 Rentnerinnen und Rentner. Daneben nutzen viele Studierende Minijobs zur Studienfinanzierung. Besonders stark betroffen wären Beschäftigte im Handel und in der Gastronomie, wo Minijobs besonders verbreitet sind.
Bei einem erheblichen Teil der 26 Fragen — insbesondere zu Nettolohnveränderungen (Fragen 5 und 6), Jahresarbeitsvolumen (Frage 7), neu entstehenden Beschäftigungsverhältnissen (Fragen 9–14) sowie fiskalischen Auswirkungen auf Steuer- und Sozialversicherungseinnahmen (Fragen 19–23) — verweist die Bundesregierung darauf, keine Berechnungen oder Erkenntnisse zu besitzen. Zu weiteren Fragen wird pauschal auf das laufende Gesetzgebungsverfahren verwiesen.
Hinweis: Dieser Artikel beschreibt den Stand zum Zeitpunkt der Veröffentlichung. Die Anfrage wurde mittlerweile beantwortet. Minijob-Abschaffung: 6,8 Mio. Beschäftigte betroffen →
- Minijob
- Geringfügige Beschäftigung mit einer Verdienstgrenze von aktuell 603 Euro im Monat, für die besondere steuer- und sozialversicherungsrechtliche Regelungen gelten.
- Aktivrente
- Regelung, die es Beziehern einer Altersvollrente ermöglicht, bis zu 2.000 Euro im Monat steuerfrei hinzuzuverdienen.
- Alterssicherungskommission
- Von der Bundesregierung eingesetztes Expertengremium unter Vorsitz von Prof. Dr. Constanze Janda und Frank-Jürgen Weise, das Empfehlungen zur langfristigen Stabilität der Altersvorsorge erarbeitet hat.
Wie viele Menschen haben aktuell einen Minijob?
Laut Quartalsbericht der Minijobzentrale (Q1 2026) gibt es aktuell rund 6,8 Millionen Minijobs; führende Branchen sind Handel und Gastronomie.
Verlieren Arbeitgeber durch die Reform Geld?
Laut Bundesregierung nicht: Arbeitgeber zahlen auf Minijobs pauschale Sozialabgaben von typischerweise 28 Prozent, der reguläre Arbeitgeberanteil liegt 2026 bei durchschnittlich etwa 21,2 Prozent — Arbeitgeber würden also rechnerisch entlastet.
Gibt es ein Sonderkündigungsrecht bei der Umwandlung von Minijobs?
Nein. Ein Sonderkündigungsrecht aufgrund einer Änderung der sozialversicherungs- oder steuerrechtlichen Regelungen ist weder nach geltendem Recht vorgesehen noch geplant.
Weitere Beiträge