

- Neue Genossenschaftsform soll Wohneigentum für Normalverdiener ermöglichen
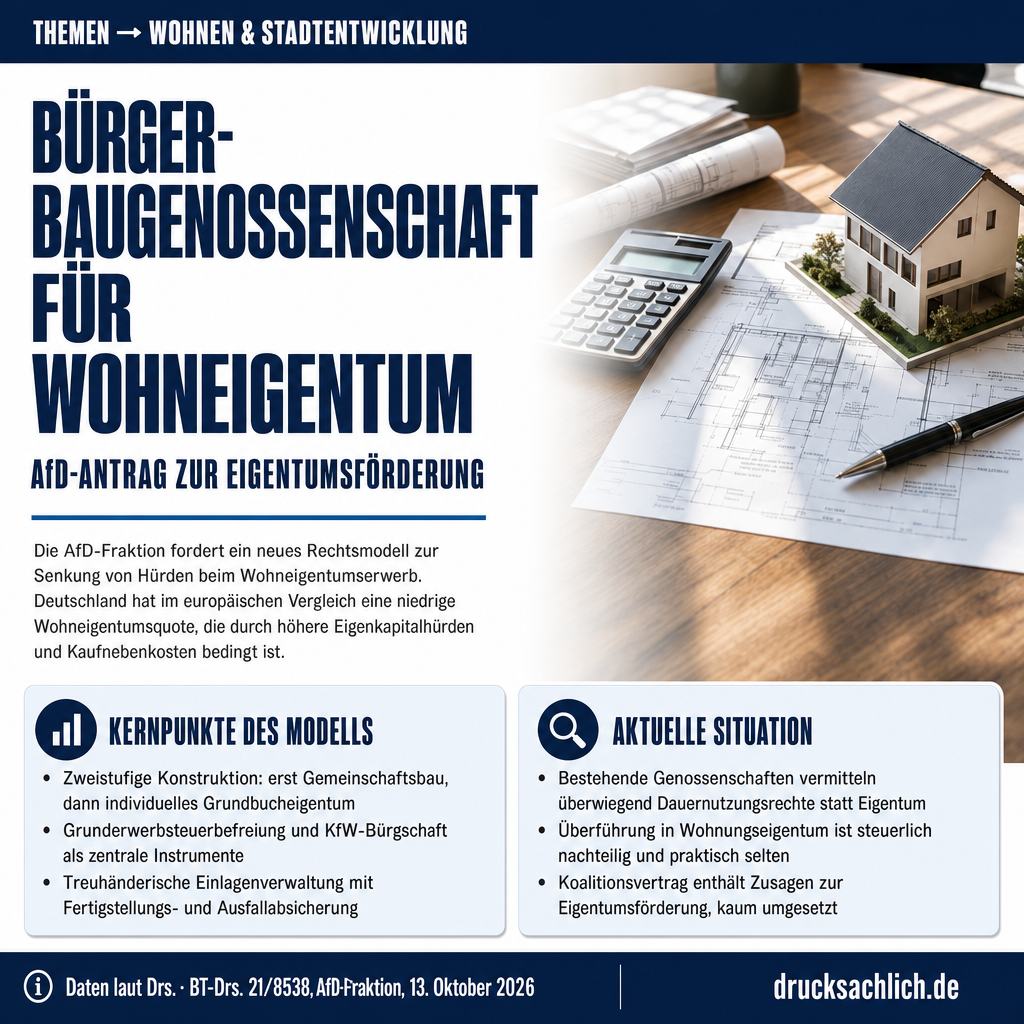
- Grunderwerbsteuerbefreiung und KfW-Bürgschaft als zentrale Instrumente geplant
- Zweistufiges Modell: erst Gemeinschaftsbau, dann individuelles Grundbucheigentum
Hintergrund
Deutschland hat im europäischen Vergleich eine niedrige Wohneigentumsquote. Klassische Bauträgermodelle bergen Insolvenzrisiken, das Bauen in Eigenregie überfordert viele Laien. Bestehende Wohnungsgenossenschaften vermitteln in der Praxis überwiegend Dauernutzungsrechte, kein individuelles Eigentum. Die rechtlich mögliche Überführung von Genossenschaftsanteilen in Wohnungseigentum nach § 8 Wohnungseigentumsgesetz findet laut Antrag kaum statt, da sie steuerlich nachteilig ist und typisierte Schutzregelungen fehlen. Der Koalitionsvertrag der amtierenden Bundesregierung enthält Zusagen zur Eigentumsförderung, die nach Einschätzung der Antragsteller bislang nicht ausreichend umgesetzt wurden.
Im Detail
Eine gesetzlich abgesicherte, zweistufige Erwerber- und Umwandlungskonstruktion mit treuhänderischer Einlagenverwaltung, Fertigstellungs- und Ausfallabsicherung sowie grunderwerbsteuerlich entlasteter Überführung in Wohnungseigentum wird helfen, damit Deutschland zu einem Land der Eigentümer werden kann.
— Antrag BT-Drs. 21/8538, Feststellung des Deutschen Bundestages
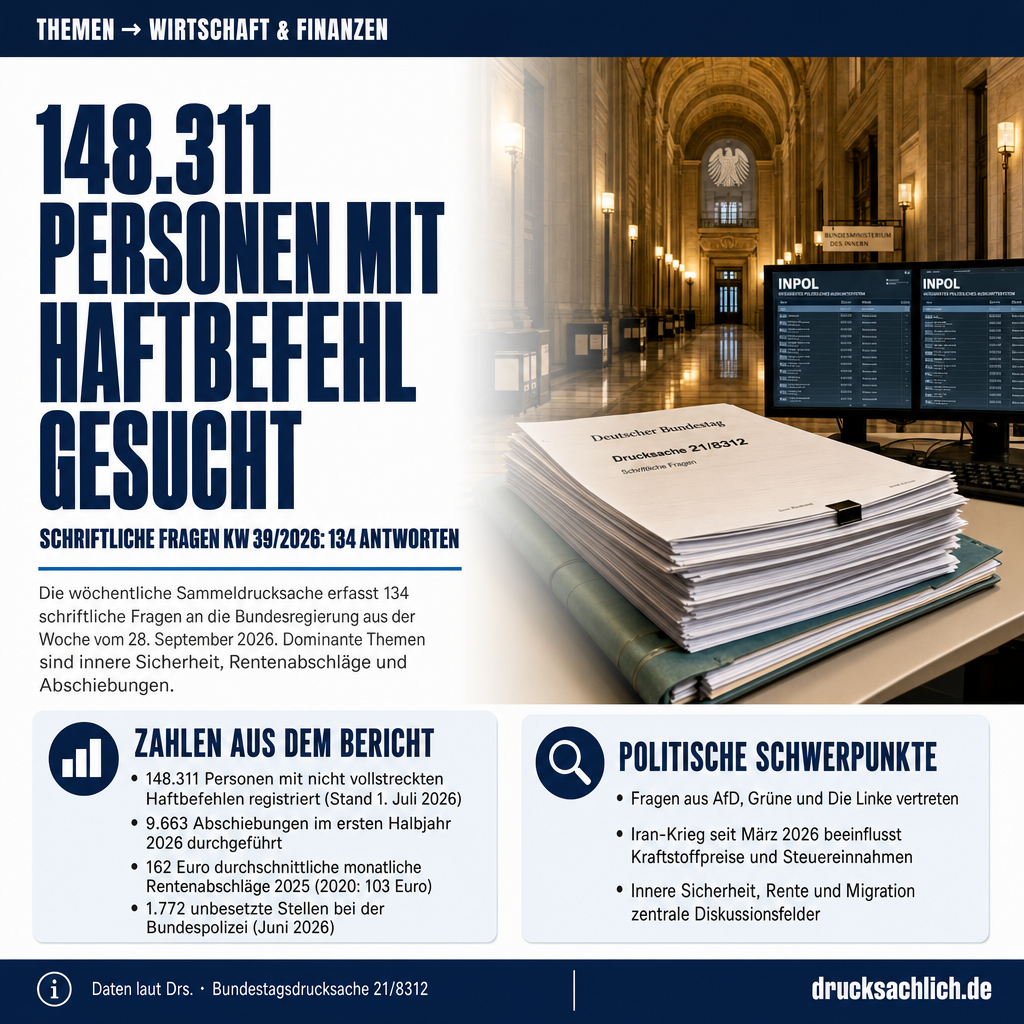
Wohneigentum bleibt für viele Normalverdiener in Deutschland unerreichbar — zu hoch sind Eigenkapitalhürden, Kaufnebenkosten und Baurisiken. Die AfD-Fraktion hat am 13. Oktober 2026 mit BT-Drs. 21/8538 einen Antrag eingebracht, der ein neues Rechtsmodell namens Bürger-Baugenossenschaft gesetzlich verankern soll. Ziel ist es, Wohneigentum für Haushalte mit geringem Eigenkapital risikoarm zugänglich zu machen.
Was ist die Bürger-Baugenossenschaft?
Die Bürger-Baugenossenschaft funktioniert in zwei Stufen. In Stufe eins erwerben mehrere Personen gemeinsam ein Grundstück und bauen in Eigenregie durch eine Erwerbergenossenschaft. Diese ist Bauherr, nicht Kapitalanleger. Einlagen werden treuhänderisch verwaltet und nur nach nachgewiesenem Baufortschritt freigegeben. Fertigstellungs- und Ausfallabsicherungen sowie ein Reservefonds sichern das Modell ab. In Stufe zwei wird der jeweilige Genossenschaftsanteil nach Fertigstellung in grundbuchlich gesichertes, individuelles Wohnungseigentum nach dem Wohnungseigentumsgesetz überführt — mit klaren Gläubiger- und Minderheitenschutzregelungen.
Was gilt aktuell?
Die rechtliche Möglichkeit, einen Genossenschaftsanteil in individuelles Wohnungseigentum umzuwandeln, besteht bereits nach § 8 Wohnungseigentumsgesetz. Dennoch findet diese Überführung in der Praxis kaum statt: Der Verkauf an Mitglieder gilt steuerlich nicht als begünstigtes Geschäft nach § 5 Abs. 1 Nr. 10 Körperschaftsteuergesetz und gefährdet ab einer Zehn-Prozent-Grenze die Steuerbefreiung der Genossenschaft insgesamt. Zudem löst die Übertragung erneut Grunderwerbsteuer aus, da die entsprechenden Vergünstigungen nur für Gesamthandsgemeinschaften gelten. Für Treuhand, Fertigstellungsabsicherung und Minderheitenschutz fehlen typisierte Regelungen.
Welche Förderinstrumente sind geplant?
Der Antrag fordert zwei KfW-Programme: Erstens Nachrangdarlehen als Eigenkapitalersatz, die gegenüber der finanzierenden Bank wie Eigenkapital wirken und die Eigenkapitalhürde senken. Zweitens ein Anschub- und Bürgschaftsprogramm für die Frühphase — also Gründung, Planung, Genehmigung und Grundstücksankauf — ausgestattet mit Tilgungsfreijahren und einer Ausfallbürgschaft. Die Gegenfinanzierung soll haushaltsneutral aus dem Wegfall von Fördermitteln erfolgen, die bisher an das Effizienzhaus-55-Kriterium gebunden sind. Thematisch verwandt ist der Bereich Bundesetat und öffentliche Förderinstrumente.
Grunderwerbsteuer: doppelte Befreiung geplant
Ein zentrales Element der Bürger-Baugenossenschaft ist die steuerliche Entlastung. Der Antrag sieht im Grunderwerbsteuergesetz eine Befreiung vor: beim erstmaligen Grundstückserwerb der Erwerbergenossenschaft für Selbstnutzungszwecke sowie bei der späteren Begründung und Übertragung von Wohnungseigentum an die selbstnutzenden Mitglieder. Missbrauch durch Kapitalanlage, Spekulation oder nur kurzfristige Selbstnutzung soll per Nachversteuerung verhindert werden. Da den Bundesländern die Ertragshoheit bei der Grunderwerbsteuer zusteht, sind diese laut Begründung zu beteiligen.
Der Antrag grenzt das Modell ausdrücklich von der parallel diskutierten Rechtsform „Gesellschaft mit gebundenem Vermögen“ ab, die auf dauerhafte Vermögensbindung zielt und individuelles Eigentum ausschließt. Genau dieses individuelle Eigentum ist aber erklärtes Ziel der Bürger-Baugenossenschaft. Debatten rund um Wohnraum und staatliche Förderung zeigen sich auch im Themenfeld öffentlicher Kürzungen bei Sozialleistungen.
Weiterlesen:
- Stromzählerdaten zur Leerstandsermittlung: Datenschutzrechtliche Grenzen
- Fragestunde Bundestag 14.10.2026: 56 Fragen zu 12 Themen
Betroffen sind vor allem Normalverdiener und Haushalte mit geringem Eigenkapital, die sich eine eigene Wohnung oder ein Haus auf klassischem Weg nicht leisten können. Auch Genossenschaften, die künftig als Bürger-Baugenossenschaft tätig werden möchten, sowie die KfW als geplante Förderbank sind direkt angesprochen. Die Bundesländer sind wegen ihrer Ertragshoheit bei der Grunderwerbsteuer ebenfalls beteiligt.
Der Antrag (BT-Drs. 21/8538) wurde am 13. Oktober 2026 in den Bundestag eingebracht. Als nächster Schritt steht die Zuweisung an den zuständigen Ausschuss an, gefolgt von Ausschussberatung und abschließender Abstimmung im Bundestags-Plenum. Eine Ausschussempfehlung liegt noch nicht vor.
- Wohnungseigentumsgesetz (WEG)
- Grunderwerbsteuergesetz (GrEStG)
- Körperschaftsteuergesetz (KStG)
- Grunderwerbsteuer
- Eine Steuer, die beim Kauf eines Grundstücks oder einer Immobilie anfällt. Je nach Bundesland beträgt sie 3,5 bis 6,5 Prozent des Kaufpreises.
- Nachrangdarlehen
- Ein Darlehen, das im Insolvenzfall nach vorrangigen Gläubigern bedient wird. Gegenüber der finanzierenden Bank wirkt es wie Eigenkapital und senkt damit die Eigenkapitalhürde.
- Wohnungseigentumsgesetz (WEG)
- Regelt das Eigentum an einzelnen Wohnungen in einem Mehrfamilienhaus, die im Grundbuch individuell eingetragen sind.
Was ist eine Bürger-Baugenossenschaft?
Eine Bürger-Baugenossenschaft ist laut Antrag eine Erwerbergenossenschaft, in der mehrere Personen gemeinsam Grundstück kaufen und bauen. Nach Fertigstellung wird der Genossenschaftsanteil in individuelles, grundbuchlich gesichertes Wohnungseigentum überführt.
Welche steuerlichen Entlastungen sind geplant?
Der Antrag sieht eine Grunderwerbsteuerbefreiung beim erstmaligen Grundstückserwerb durch die Genossenschaft sowie bei der späteren Übertragung der Wohnungen auf die selbstnutzenden Mitglieder vor. Missbrauch durch Kapitalanlage soll per Nachversteuerung verhindert werden.
Welche Rolle spielt die KfW in diesem Modell?
Über die KfW sollen Nachrangdarlehen als Eigenkapitalersatz sowie ein Anschub- und Bürgschaftsprogramm für die Gründungs-, Planungs- und Bauphase bereitgestellt werden, inklusive Tilgungsfreijahren und Ausfallbürgschaft.
Dieser Beitrag bezieht sich auf BT-Drs. 21/8538 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
Weitere Beiträge