Dieser Beitrag bezieht sich auf BT-Drs. 21/8235 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
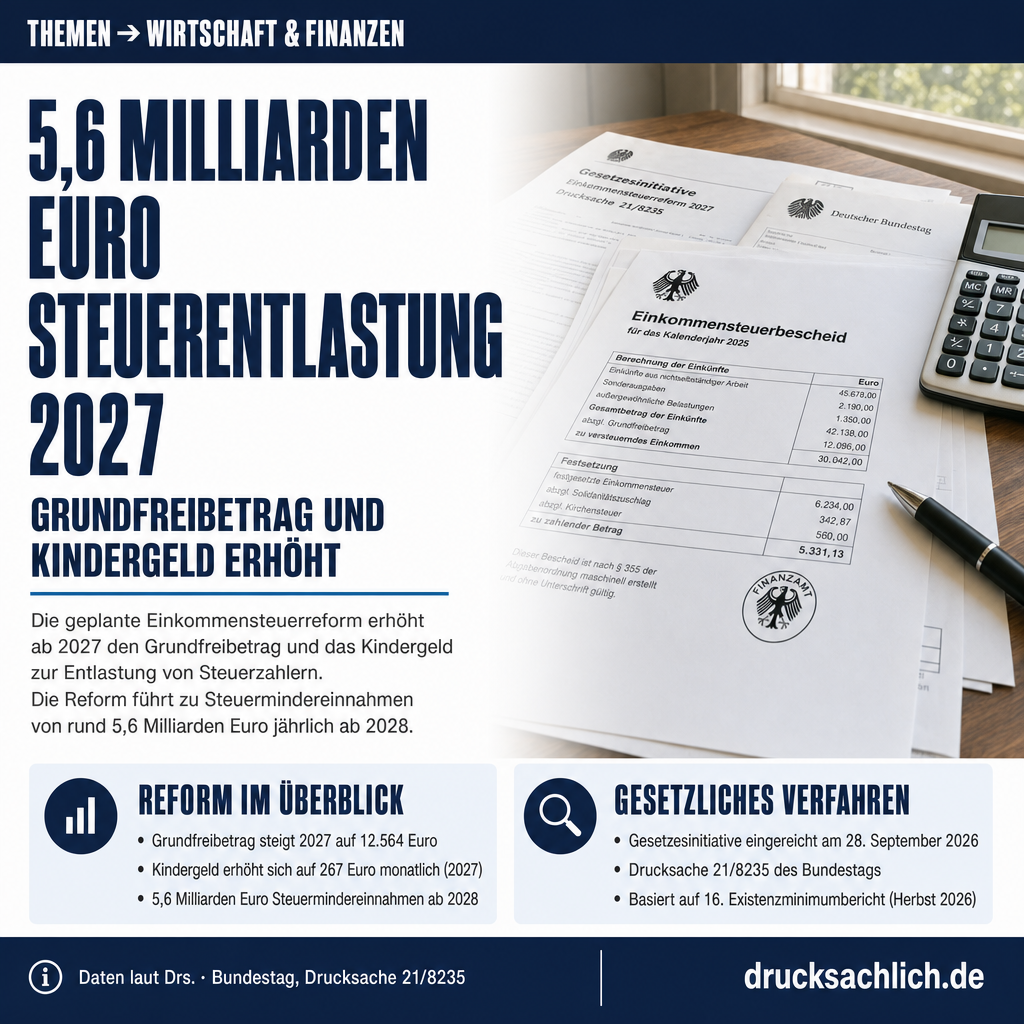
- Grundfreibetrag steigt 2027 auf 12.564 Euro, 2028 auf 12.900 Euro
- Kindergeld erhöht sich auf 267 Euro (2027) und 272 Euro (2028) monatlich
- Steuermindereinnahmen: rund 5,6 Mrd. Euro jährlich ab 2028
Hintergrund
Grundlage für die Anhebungen von Grundfreibetrag und Kinderfreibetrag ist der im Herbst 2026 erwartete 16. Existenzminimumbericht, der den verfassungsrechtlich notwendigen Mindestbedarf festlegt. Die Koalitionsvereinbarungen vom 2. Juli 2026 hatten die zentralen Maßnahmen — Anhebung des Arbeitnehmer-Pauschbetrags, der Sonn- und Feiertagszuschläge sowie die Mini-Job-Pauschsteuer — bereits politisch beschlossen. Die Steuerreform ist laut Drucksache als Beitrag zur Erreichung von UN-Nachhaltigkeitsziel 8 (Vollbeschäftigung und menschenwürdige Arbeit) eingestuft. Der Gesetzentwurf wurde dem Bundesrat am 4. September 2026 als besonders eilbedürftig zugeleitet.
- 5,6 Mrd. Euro — Jährliche Steuermindereinnahmen (volle Jahreswirkung 2028) für Bund, Länder und Gemeinden insgesamt.
- 267 Euro / 272 Euro — Kindergeld monatlich ab Januar 2027 bzw. Januar 2028 (vorher: 259 Euro).
- 12.564 Euro (2027) / 12.900 Euro (2028) — Neuer Grundfreibetrag (vorher: 12.348 Euro).
- 1.430 Euro — Neuer Arbeitnehmer-Pauschbetrag ab 2027 (vorher: 1.230 Euro).
- 47 Prozent — Neuer Spitzensteuersatz für Einkommen ab 280.000 Euro, der rund 2,36 Mrd. Euro jährliche Mehreinnahmen erzeugt.
Im Detail
Durch höhere Grund- und Kinderfreibeträge, die Anhebung des Kindergeldes sowie einen höheren Reichensteuersatz als Gegenfinanzierung werden sowohl Wachstumsimpulse gesetzt als auch dem Gerechtigkeitsaspekt Rechnung getragen.
— Begründung BT-Drs. 21/8235, Abschnitt B. Lösung
Millionen Arbeitnehmer, Familien und Mini-Jobber stehen vor konkreten Steueränderungen: Die Bundesregierung hat am 28. September 2026 den Entwurf eines Einkommensteuerreformgesetzes 2027 (BT-Drs. 21/8235) beim Deutschen Bundestag eingebracht. Das Paket umfasst Entlastungen von rund 5,6 Milliarden Euro jährlich (volle Jahreswirkung ab 2028) — finanziert teilweise durch einen neuen Spitzensteuersatz von 47 Prozent für Spitzenverdiener.
Was gilt aktuell?
Nach geltendem Recht liegt der Grundfreibetrag für 2026 bei 12.348 Euro, der Arbeitnehmer-Pauschbetrag bei 1.230 Euro und das Kindergeld bei 259 Euro monatlich pro Kind. Der Pauschsteuersatz für Mini-Jobs beträgt seit seiner Einführung im Jahr 2002 unverändert 2 Prozent. Handwerkerleistungen können mit 20 Prozent der Aufwendungen, maximal 1.200 Euro, von der Einkommensteuer abgesetzt werden.
Einkommensteuerreform 2027: Die wichtigsten Änderungen
Der Gesetzentwurf setzt laut Begründung die Vereinbarungen des Koalitionsausschusses vom 2. Juli 2026 um. Im Einzelnen sieht die Einkommensteuerreform 2027 folgende Kernmaßnahmen vor:
Grundfreibetrag und Steuertarif: Der Grundfreibetrag steigt zum 1. Januar 2027 von 12.348 Euro auf 12.564 Euro (plus 216 Euro) und zum 1. Januar 2028 weiter auf 12.900 Euro (plus weitere 336 Euro). Damit folgt der Gesetzgeber den Vorgaben des für Herbst 2026 erwarteten 16. Existenzminimumberichts. Gleichzeitig wird die zweite Progressionszone des Steuertarifs bis 70.600 Euro abgeflacht, was vor allem mittlere Einkommen entlastet.
Arbeitnehmer-Pauschbetrag: Der pauschale Werbungskostenabzug für Arbeitnehmer erhöht sich zum 1. Januar 2027 von 1.230 Euro auf 1.430 Euro. Laut Drucksache müssen dadurch rund 1,3 Millionen Beschäftigte künftig keine Anlage N mehr in ihrer Steuererklärung ausfüllen — ein Beitrag zum Bürokratieabbau, der auch die Finanzverwaltung um rechnerisch 325 Vollzeitstellen entlastet.
Kindergeld und Kinderfreibetrag: Das Kindergeld steigt stufenweise: Ab Januar 2027 von 259 Euro auf 267 Euro, ab Januar 2028 auf 272 Euro monatlich je Kind. Parallel erhöht sich der steuerliche Kinderfreibetrag für das sächliche Existenzminimum je Elternteil von 3.414 Euro auf 3.564 Euro (2027) und weiter auf 3.654 Euro (2028). Der Gesamtbetrag zur steuerlichen Freistellung des Kinderexistenzminimums (Kinderfreibetrag plus Betreuungsfreibetrag) wächst von 9.756 Euro auf 10.056 Euro (2027) und 10.236 Euro (2028). Durch die Kindergelderhöhung ab 2027 entstehen laut Drucksache Einsparungen bei SGB-II-Leistungen von rund 176 Mio. Euro pro Jahr.
Neuer Spitzensteuersatz: Die Drucksache führt zwei neue Tarifstufen ein. Der bisherige Spitzensteuersatz von 45 Prozent greift künftig bereits ab 250.000 Euro (statt bisher ab 277.826 Euro). Neu ist ein Steuersatz von 47 Prozent für Einkommen ab 280.000 Euro. Diese Maßnahme generiert laut Finanzierungsübersicht rund 2,36 Milliarden Euro an Mehreinnahmen jährlich und dient als zentrale Gegenfinanzierung der Entlastungen.
Mini-Jobs und Handwerkerleistungen: Wer zahlt mehr?
Die Einkommensteuerreform 2027 bringt nicht nur Entlastungen. Der Pauschsteuersatz für geringfügige Beschäftigungen (Mini-Jobs) steigt ab dem 1. Januar 2027 von 2 auf 5 Prozent. Dieser Satz war seit 2002 unverändert geblieben. Arbeitgeber, die die pauschale Lohnsteuer nutzen, tragen künftig eine spürbar höhere Abgabe — wobei die Maßnahme netto auch Mehreinnahmen von rund 750 Mio. Euro jährlich erzeugt, da der Wegfall von Sozialversicherungsbeiträgen gegengerechnet wird.
Wer Handwerker für Renovierungs- oder Modernisierungsarbeiten im eigenen Haushalt beauftragt, kann die Steuerermäßigung ab 2027 nur noch in Höhe von 15 Prozent der Aufwendungen (statt 20 Prozent) geltend machen; der Höchstbetrag sinkt von 1.200 auf 900 Euro. Die Bundesregierung begründet dies mit dem Abbau von Subventionen mit Augenmaß — § 35a EStG zählt laut Drucksache zu den 20 größten Subventionsnormen im Einkommensteuerrecht.
Rechenzentren: Neuer Gewerbesteuer-Zerlegungsmaßstab
Ein strukturpolitisch relevantes Element der Reform betrifft Kommunen: Für Betreiber von Rechenzentren (ab 500 Kilowatt elektrischer IT-Leistung) wird ein besonderer gewerbesteuerlicher Zerlegungsmaßstab eingeführt. Statt der bisherigen reinen Arbeitslohnaufteilung fließen künftig 90 Prozent nach der elektrischen Nennanschlussleistung und nur 10 Prozent nach den Arbeitslöhnen. Damit erhalten Standortkommunen — trotz des hohen Automatisierungsgrades moderner Rechenzentren mit wenigen Beschäftigten — einen größeren Anteil am Gewerbesteueraufkommen. Die Maßnahme soll die Ansiedlung von Rechenzentren erleichtern, die für die digitale Souveränität Deutschlands als strategisch wichtig eingestuft werden. Aktuelle Fragen rund um digitale Infrastruktur und Mittelstandsförderung finden sich auch im Beitrag zum ERP-Sondervermögen 2027.
Fiskalische Gesamtwirkung der Einkommensteuerreform
Die Gesamtrechnung der Einkommensteuerreform 2027 zeigt für das Kassenjahr 2027 Mindereinnahmen von 4,515 Milliarden Euro (Bund: 1,910 Mrd., Länder: 1,919 Mrd., Gemeinden: 686 Mio.). Ab dem Kassenjahr 2028 steigen die jährlichen Mindereinnahmen auf rund 6,0 Milliarden Euro. Zusätzlich entstehen im Sozialversicherungsbereich durch die geänderte Behandlung von Sonn- und Feiertagszuschlägen Mindereinnahmen von schätzungsweise 300 Mio. Euro pro Jahr, die aufgrund fehlender Datenbasis nur grob quantifizierbar sind. Für Bürger reduziert sich der bürokratische Erfüllungsaufwand um 108.033 Stunden jährlich; für die Wirtschaft fällt einmaliger Anpassungsaufwand von 1 Mio. Euro an.
Weiterlesen:
- Finanzausgleich zwischen Bund, Ländern und Kommunen
- Bundestag 27.09.2026: Die wichtigsten Drucksachen
Unmittelbar betroffen sind alle einkommensteuerpflichtigen Arbeitnehmerinnen und Arbeitnehmer — laut Drucksache profitieren rund 1,3 Millionen von ihnen allein durch den erhöhten Arbeitnehmer-Pauschbetrag von einem reduzierten Erklärungsaufwand. Familien mit Kindern erhalten durch die zweistufige Kindergelderhöhung mehr verfügbares Einkommen. Arbeitgeber von Mini-Jobbern tragen ab 2027 eine höhere Pauschalsteuer. Gutverdiener mit Einkommen ab 280.000 Euro zahlen künftig den neuen Höchstsatz von 47 Prozent. Kommunen, in denen Rechenzentren betrieben werden, erhalten durch den neuen Gewerbesteuer-Zerlegungsmaßstab einen größeren Anteil am Steueraufkommen.
Der Gesetzentwurf ist am 28. September 2026 beim Deutschen Bundestag eingegangen. Als nächster Schritt erfolgt die Überweisung an die zuständigen Ausschüsse (federführend: Finanzausschuss). Nach Abschluss der Ausschussberatung und Vorlage einer Beschlussempfehlung stimmt das Bundestagsplenum über das Gesetz ab. Da das Gesetz der Zustimmung des Bundesrates bedarf, folgt anschließend die Bundesratsberatung. Die Stellungnahme des Bundesrates steht laut Begleitschreiben noch aus und soll unverzüglich nachgereicht werden. Das Inkrafttreten ist für den 1. Januar 2027 (Artikel 1, 3, 4, 6) bzw. 1. Januar 2028 (Artikel 2 und 5) vorgesehen.
- Grundfreibetrag
- Der Einkommensteuerbetrag, bis zu dem Einkommen steuerfrei bleibt. Er sichert das steuerliche Existenzminimum.
- Arbeitnehmer-Pauschbetrag
- Ein Pauschalbetrag für Werbungskosten bei Arbeitnehmern (z. B. Fahrtkosten, Arbeitsmittel), der ohne Einzelnachweis in der Steuererklärung geltend gemacht werden kann.
- Gewerbesteuer-Zerlegungsmaßstab
- Regel, nach der die Gewerbesteuer eines Unternehmens auf verschiedene Gemeinden aufgeteilt wird, wenn das Unternehmen in mehreren Orten Betriebsstätten unterhält.
Wann tritt das Einkommensteuerreformgesetz 2027 in Kraft?
Die meisten Regelungen treten am 1. Januar 2027 in Kraft. Die weitere Anhebung des Grundfreibetrags und des Kindergeldes auf die 2028-Werte gilt ab 1. Januar 2028.
Wie hoch ist der neue Grundfreibetrag ab 2027?
Der Grundfreibetrag steigt ab dem Veranlagungszeitraum 2027 von 12.348 Euro auf 12.564 Euro. Ab 2028 erhöht er sich weiter auf 12.900 Euro.
Was ändert sich beim Kindergeld?
Das Kindergeld steigt ab Januar 2027 von 259 Euro auf 267 Euro monatlich pro Kind und ab Januar 2028 weiter auf 272 Euro.
Weitere Beiträge