
- Gesamtneuverschuldung 2027 soll laut Drucksache 203 Mrd. Euro erreichen
- AfD fragt, ob Vermögensabgabe oder Lastenausgleich geplant ist
- Bundesregierung erklärte 2023: keine Vermögensabgabe geplant
Hintergrund
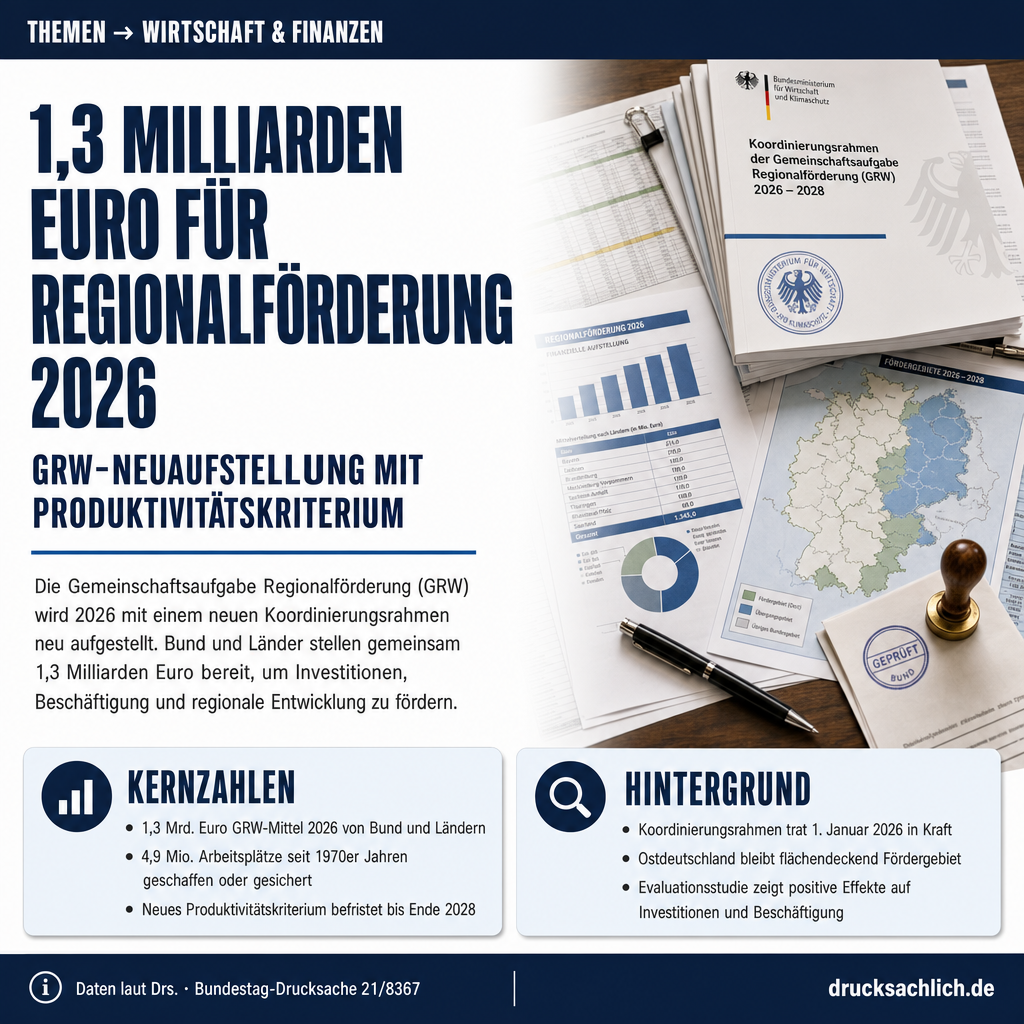
Für das Jahr 2026 ist laut Drucksache eine Nettokreditaufnahme des Bundes von rund 98 Mrd. Euro vorgesehen, für 2027 bereits 118,7 Mrd. Euro. Hinzu kommen Kreditermächtigungen aus den Sondervermögen für Bundeswehr (rund 30 Mrd. Euro) sowie für Infrastruktur und Klimaneutralität (rund 54,9 Mrd. Euro), sodass die Gesamtneuverschuldung 2027 nach Medienberichten bei etwa 203 Mrd. Euro liegen soll. Im August 2023 hatte die Bundesregierung auf eine Schriftliche Frage der Abgeordneten Dr. Ingeborg Gräßle erklärt, ein neues Lastenausgleichsgesetz oder eine einmalige Vermögensabgabe nach Art. 106 Abs. 1 Nr. 5 GG sei nicht geplant (BT-Drs. 20/7945). Die Wissenschaftlichen Dienste des Bundestages haben in Gutachten festgestellt, dass das bestehende Lastenausgleichsgesetz grundsätzlich auch eine Inanspruchnahme auf Basis einmaliger Sondersituationen ermöglicht.
- 98 Mrd. Euro — Geplante Nettokreditaufnahme des Bundes für 2026 laut Drucksache.
- 118,7 Mrd. Euro — Geplante Nettokreditaufnahme für 2027, ebenfalls ohne Sondervermögen.
- ~203 Mrd. Euro — Geschätzte Gesamtneuverschuldung 2027 einschließlich Sondervermögen für Bundeswehr und Infrastruktur.
- ca. 30 Mrd. Euro — Kreditermächtigung aus dem Sondervermögen Bundeswehr für 2027.
- ca. 54,9 Mrd. Euro — Kreditermächtigung aus dem Sondervermögen Infrastruktur und Klimaneutralität für 2027.
Im Detail
„Der Weg in die Schuldenfalle müsse verlassen werden.“
— Bundesrechnungshof, zitiert in der Vorbemerkung der Fragesteller, BT-Drs. 21/9205
Die Staatsverschuldung Deutschlands wächst in einem Tempo, das politische Debatten über außerordentliche Finanzierungsinstrumente neu entfacht. Für 2026 plant der Bund eine Nettokreditaufnahme von rund 98 Mrd. Euro, für 2027 bereits 118,7 Mrd. Euro. Zählt man die Kreditermächtigungen der Sondervermögen für Bundeswehr (rund 30 Mrd. Euro) und Infrastruktur sowie Klimaneutralität (rund 54,9 Mrd. Euro) hinzu, soll die Gesamtneuverschuldung 2027 nach Medienberichten bei etwa 203 Mrd. Euro liegen — eine Größenordnung, die in der Nachkriegsgeschichte der Bundesrepublik ohne Parallele ist.
Vor diesem Hintergrund hat die AfD-Fraktion am 12. November 2026 die Kleine Anfrage BT-Drs. 21/9205 eingebracht. Darin stellen die Abgeordneten um Rainer Groß und Kay Gottschalk insgesamt 11 Fragen zur Haltung der Bundesregierung gegenüber einer möglichen Vermögensabgabe oder einem modernen Lastenausgleich. Die Fragesteller beziehen sich ausdrücklich auf Forderungen anderer Fraktionen — insbesondere der Linken —, die eine einmalige Vermögensabgabe für Milliardäre und Multimillionäre nach Vorbild des historischen Lastenausgleichs gefordert haben (BT-Drs. 19/28908, 20/4307).
Was gilt aktuell zur Vermögensabgabe?
Die Bundesregierung hatte im August 2023 auf eine Schriftliche Frage der Abgeordneten Dr. Ingeborg Gräßle (CDU/CSU) erklärt, die Einführung eines neuen Lastenausgleichsgesetzes oder einer einmaligen Vermögensabgabe im Sinne von Artikel 106 Absatz 1 Nr. 5 GG sei nicht geplant (BT-Drs. 20/7945, Frage 19). Seit dieser Aussage sind Staatsverschuldung, Zinslast und mittelbare Haftungsrisiken — etwa im Zusammenhang mit Zusagen an die Ukraine über EU-Instrumente — spürbar gestiegen. Die Anfrage zielt darauf ab zu klären, ob die Regierung an ihrer Position festhält.
Die Wissenschaftlichen Dienste des Deutschen Bundestages haben in den Gutachten WD 3 – 3000 – 107/23, WD 4 – 3000 – 057/23 sowie WD 4 – 3000 – 090/22 festgestellt, dass Artikel 106 Absatz 1 Nr. 5 GG sowohl einmalige Vermögensabgaben als auch Lastenausgleichs-Ausgleichsabgaben rechtlich erfasst. Zudem stellen die Gutachten fest, dass die geltende Rechtslage des Lastenausgleichsgesetzes auch eine neuerliche Inanspruchnahme auf Basis einmaliger Sondersituationen ermöglicht. Erhoben wurde eine solche Abgabe in der Geschichte der Bundesrepublik — abgesehen vom historischen Lastenausgleich nach dem Zweiten Weltkrieg — bislang nie.
Welche konkreten Fragen stellt die Anfrage?
Die Anfrage erkundigt sich zunächst, ob sich die Haltung der Bundesregierung seit August 2023 geändert hat und ob kurz- oder mittelfristig eine neue Vermögensabgabe oder ein vergleichbares Instrument geplant ist. Weitere Fragen betreffen interne Prüfungen oder Gutachten zu diesem Instrument seit dem 1. Januar 2022 sowie mögliche Auswirkungen auf Sparbereitschaft, Immobilienmarkt, Investitionsklima, Kapitalmarktfinanzierung und die internationale Bonität Deutschlands. Auch die Folgen für das Risikoprofil der Banken — etwa bei einer immobilienbezogenen Sonderabgabe — werden thematisiert. Schließlich fragt die Fraktion nach der Entwicklung der Gesamtverschuldung seit 2022 sowie nach dem Stand der Abwicklung des historischen Lastenausgleichsgesetzes, für das in einigen Bundesländern noch Ausgleichsverwaltungen bestehen.
Die Anfrage steht im Kontext einer breiteren politischen Debatte über den finanzpolitischen Kurs der Bundesregierung. Der Bundesrechnungshof hatte zuletzt vor einem „Weg in die Schuldenfalle“ gewarnt. Die steigende Zinslast belastet den Haushalt zusätzlich. Wie sich das Verhältnis von Staatsverschuldung zu Bruttoinlandsprodukt bis 2029 entwickeln soll, ist eine der zentralen Fragen der Anfrage an die Regierung. Weitere Hintergründe zur öffentlichen Ausgabenpolitik des Bundes finden sich auch im Bericht über GovTech-Millionenzahlungen an Bundesbehörden.
Die Bundesregierung hat grundsätzlich 14 Tage nach Zuleitung der Anfrage an das Bundeskanzleramt Zeit zur Beantwortung. Eine Antwort liegt zum Zeitpunkt der Veröffentlichung dieser Drucksache noch nicht vor.
Potenziell betroffen wären Privatpersonen mit Immobilien, Kapitalvermögen oder Unternehmensbeteiligungen sowie der Bankensektor, dessen Risikoprofil bei einer immobilienbezogenen Sonderabgabe laut Anfrage ebenfalls Gegenstand der Fragen ist. Mittelbar betroffen wären alle Steuerzahlerinnen und Steuerzahler, da die Anfrage auch nach den Auswirkungen auf die internationale Bonität Deutschlands und die Investitionsbereitschaft fragt.
Die Kleine Anfrage (BT-Drs. 21/9205) ist am 12. November 2026 eingegangen. Die Bundesregierung hat nach Zuleitung an das Bundeskanzleramt grundsätzlich 14 Tage Zeit zur Beantwortung gemäß § 104 GO-BT. Eine Antwort liegt noch nicht vor.
- Lastenausgleich
- Nach dem Zweiten Weltkrieg eingeführtes Instrument, mit dem Vermögende zur Mitfinanzierung von Kriegsfolgelasten herangezogen wurden. Die Rechtsgrundlage für vergleichbare einmalige Abgaben findet sich in Art. 106 Abs. 1 Nr. 5 GG.
- Nettokreditaufnahme
- Die Nettokreditaufnahme bezeichnet die neu aufgenommenen Schulden eines Staates abzüglich der Tilgung bestehender Kredite im selben Zeitraum.
- Sondervermögen
- Staatliche Fonds außerhalb des regulären Bundeshaushalts, die zweckgebundene Mittel für bestimmte Aufgaben bereitstellen, etwa für die Bundeswehr oder Infrastruktur.
Was ist eine Vermögensabgabe nach Art. 106 GG?
Artikel 106 Absatz 1 Nr. 5 des Grundgesetzes erlaubt dem Bund die Erhebung einmaliger Vermögensabgaben sowie Ausgleichsabgaben im Sinne des Lastenausgleichs. Die Wissenschaftlichen Dienste des Bundestages haben festgestellt, dass diese Norm beide Instrumente erfasst.
Was war der historische Lastenausgleich?
Nach dem Zweiten Weltkrieg wurden Vermögende per Lastenausgleichsgesetz zur Mitfinanzierung von Kriegsfolgelasten herangezogen. Seitdem wurde eine vergleichbare Abgabe in der Bundesrepublik nie erhoben.
Was plant die Bundesregierung laut bisheriger Aussage?
Im August 2023 erklärte die Bundesregierung auf eine Schriftliche Frage (BT-Drs. 20/7945), ein neues Lastenausgleichsgesetz oder eine einmalige Vermögensabgabe sei nicht geplant. Ob diese Position noch gilt, ist Gegenstand der aktuellen Anfrage.
Dieser Beitrag bezieht sich auf BT-Drs. 21/9205 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
Weitere Beiträge