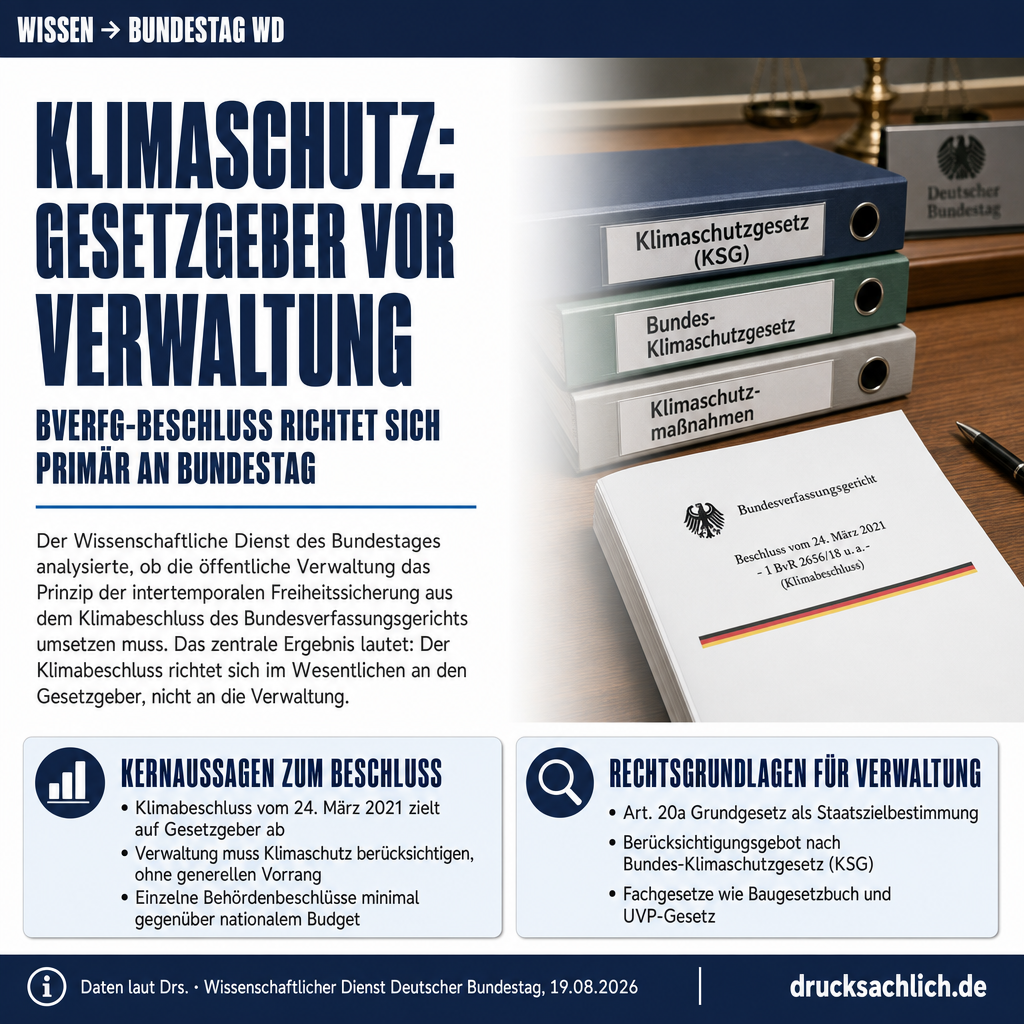
- Klimabeschluss des BVerfG verpflichtet vor allem den Gesetzgeber, nicht die Verwaltung
- Verwaltung muss Klimaschutz berücksichtigen, aber ohne generellen Vorrang vor anderen Belangen
- Frühzeitige Emissionseinsparung bei Beschaffungen könnte kostengünstiger und bevorzugt sein
Muss die Verwaltung Emissionen „intertemporal“ verteilen?
Der Wissenschaftliche Dienst des Deutschen Bundestages hat in einer Ausarbeitung vom 19. August 2026 untersucht, ob die öffentliche Verwaltung das im Klimabeschluss des Bundesverfassungsgerichts (BVerfG) vom 24. März 2021 entwickelte Prinzip der „intertemporalen Freiheitssicherung“ umsetzen muss. Dieses Prinzip besagt, dass die Grundrechte vor einer einseitigen Verlagerung von Treibhausgasminderungslasten in die Zukunft schützen.
Gesetzgeber als Hauptadressat
Das zentrale Ergebnis der Analyse lautet: Der Klimabeschluss richtet sich im Wesentlichen an den Gesetzgeber, nicht an die Verwaltung. Dieser hat mit dem Bundes-Klimaschutzgesetz (KSG) die zulässigen Emissionsmengen festgelegt und die Reduktionslasten über die Zeit verteilt. Einzelne Verwaltungsentscheidungen sind im Vergleich zum nationalen Gesamtbudget in der Regel minimal. Ein planvolles Gesamtbudget kann daher nur durch eine gesamtstaatliche gesetzgeberische Vorgabe entstehen, nicht durch die Summe einzelner Behördenentscheidungen.
Klimaschutz in der Verwaltungspraxis
Unabhängig von der Frage der intertemporalen Lastverteilung ist die Verwaltung jedoch verpflichtet, Klimaschutzbelange zu berücksichtigen. Als Rechtsgrundlagen kommen vor allem in Betracht: Art. 20a Grundgesetz als Staatszielbestimmung, das Berücksichtigungsgebot nach § 13 Abs. 1 Satz 1 KSG sowie einschlägige Fachgesetze wie das Baugesetzbuch und das Umweltverträglichkeitsprüfungsgesetz.
Art. 20a GG entfaltet dabei vor allem eine ermessenslenkende Wirkung: Die Verwaltung muss Klimaschutzbelange in Abwägungsentscheidungen einbeziehen. Das Bundesverwaltungsgericht hat zuletzt betont, dass § 13 KSG inzwischen die maßgebliche gesetzliche Konkretisierung darstellt und Art. 20a GG für Verwaltungsentscheidungen in den Hintergrund tritt.
Kein Vorrang, kein Frühzeitigkeitsgebot
Die Ausarbeitung stellt klar, dass das Berücksichtigungsgebot des § 13 Abs. 1 Satz 1 KSG keine gesteigerte Beachtens- oder Optimierungspflicht begründet. Klimaschutzziele genießen keinen generellen Vorrang vor anderen öffentlichen Belangen. Dies hat das Bundesverwaltungsgericht in einer Entscheidung von 2022 ausdrücklich festgehalten. Auch ein ausdrückliches Gebot, Emissionen möglichst frühzeitig einzusparen, lässt sich weder aus Art. 20a GG noch aus § 13 KSG ableiten – zumindest nicht nach dem derzeitigen Stand von Literatur und Rechtsprechung.
Sonderfall: Investitionen und Beschaffungen
Eine Ausnahme gilt für Investitionen und Beschaffungen der Bundesverwaltung nach § 13 Abs. 2 Satz 2 KSG. Dort ist bei mehreren Realisierungsmöglichkeiten derjenigen der Vorzug zu geben, mit der Treibhausgasemissionen über den gesamten Lebenszyklus zu den geringsten Kosten gemindert werden können. Da aktuelle Studien die Vermeidungskosten in der Gegenwart geringer einschätzen als künftige Einsparungen, könnte daraus eine faktische Bevorzugung frühzeitiger Maßnahmen folgen – allerdings ohne dass dies rechtlich ausdrücklich so geregelt wäre.
➜ Vollständiges Dokument (PDF)
Weitere Beiträge