Dieser Beitrag bezieht sich auf BT-Drs. 21/8283 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
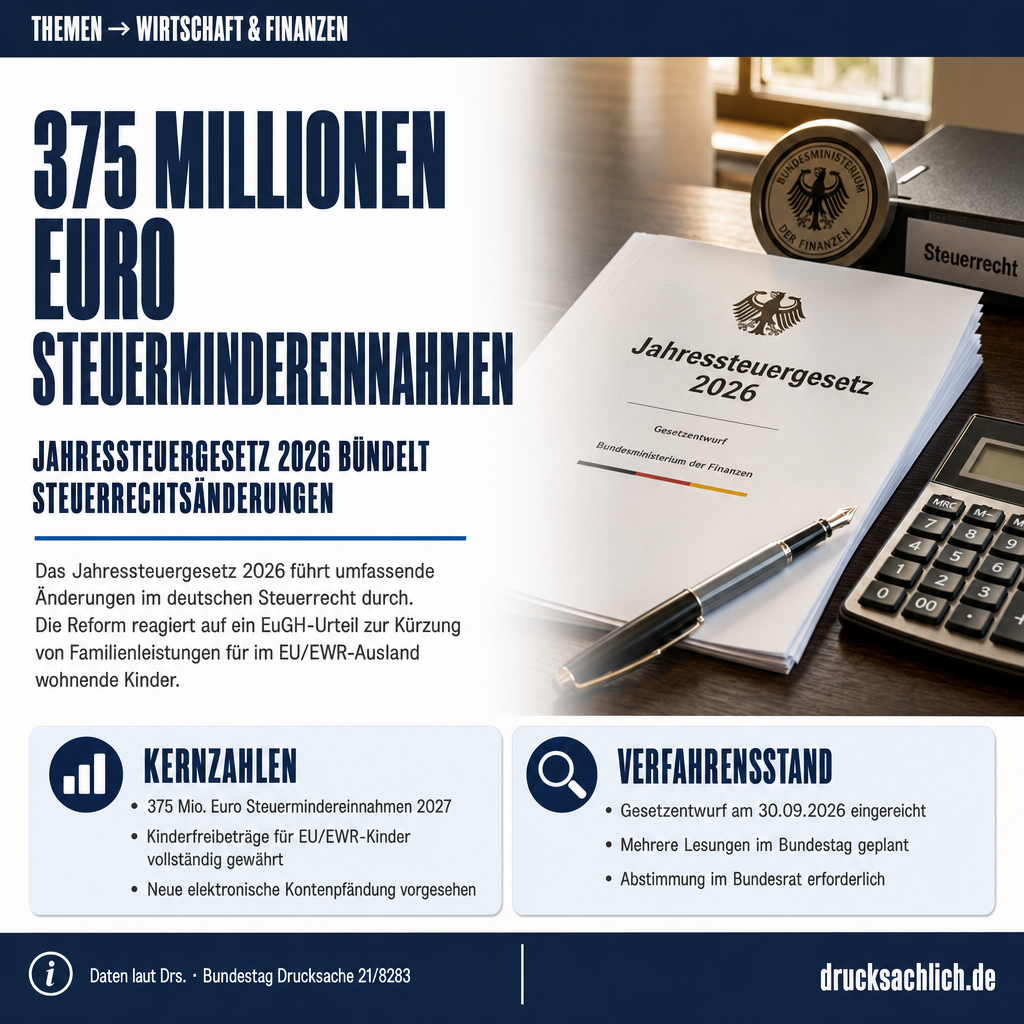
- 375 Mio. Euro Steuermindereinnahmen im ersten vollen Jahr 2027
- Kinderfreibeträge für EU/EWR-Kinder werden vollständig gewährt
- Neue umsatzsteuerliche Organschaft und elektronische Kontenpfändung geplant
Hintergrund
Das Jahressteuergesetz ist ein parlamentarisches Instrument, mit dem die Bundesregierung jährlich fachlich gebotene Steuerrechtsänderungen bündelt. Das JStG 2026 reagiert insbesondere auf ein EuGH-Urteil vom 16. Juni 2022 zur Kürzung von Familienleistungen für Kinder mit Wohnsitz im EU/EWR-Ausland sowie auf die Rechtsprechung des Bundesfinanzhofs. Darüber hinaus setzt es EU-Richtlinien um, darunter Änderungen zur Mehrwertsteuer im digitalen Zeitalter und zur Steuertransparenz von Plattformenbetreibern. Der Bundesrat hat in seiner 1068. Sitzung am 25. September 2026 Stellung genommen.
- – 375 Mio. Euro — Steuermehrmindereinnahmen insgesamt im ersten vollen Wirkungsjahr 2027 (Veranlagungsjahr)
- – 335 Mio. Euro — Kassenmäßige Steuermindereinnahmen im Kassenjahr 2028
- + 220 Mio. Euro — Erwartete Mehreinnahmen ab dem Veranlagungsjahr 2031
- 25 Mio. Euro — Neue Anmeldeschwelle für die Forschungszulage (bisher 15 Mio. Euro)
- 100.000 Euro — Neue Freigrenze im Quellensteuer-Freistellungsverfahren für Lizenzen (bisher 10.000 Euro)
Im Detail
Das vorliegende Gesetz enthält eine Vielzahl thematisch nicht oder nur partiell miteinander verbundener Einzelmaßnahmen, die überwiegend technischen Charakter haben.
— Begründung BT-Drs. 21/8283
Das Jahressteuergesetz 2026 (BT-Drs. 21/8283) ist ein umfangreiches Artikelgesetz, das die Bundesregierung am 30. September 2026 beim Deutschen Bundestag eingebracht hat. Auf rund 200 Seiten bündelt der Entwurf 32 Einzelartikel, die Änderungen in mehr als einem Dutzend Steuergesetzen vornehmen – von der Abgabenordnung über das Einkommensteuergesetz bis zum Mindeststeuergesetz.
Was steckt hinter dem Jahressteuergesetz 2026?
Jährlich wiederkehrende Steuerrechts-Omnibusgesetze dienen dazu, fachlich gebotenen Anpassungsbedarf zu bündeln, der sich aus EU-Recht, höchstrichterlicher Rechtsprechung und technischen Erfordernissen ergibt. Das JStG 2026 reagiert unter anderem auf ein Urteil des Europäischen Gerichtshofs (EuGH) vom 16. Juni 2022, das die Kürzung von Familienleistungen für Kinder mit Wohnsitz in anderen EU- oder EWR-Staaten als unionsrechtswidrig einstuft. Für betroffene Familien bedeutet dies: Die Kinderfreibeträge und der sogenannte Ausbildungsfreibetrag werden künftig ungekürzt gewährt, wenn das Kind in einem EU- oder EWR-Mitgliedstaat lebt.
Kernregelungen im Überblick
Inhaltlich hervorgehoben sind im Gesetzentwurf sieben Schwerpunkte. Erstens wird das Freistellungsverfahren für Quellensteuer auf Lizenzen (§ 50c EStG) erleichtert: Die Freigrenze, bis zu der ohne vorherigen Antrag beim Bundeszentralamt für Steuern vom Steuerabzug abgesehen werden darf, steigt von 10.000 Euro auf 100.000 Euro. Das entlastet insbesondere mittelständische Unternehmen mit grenzüberschreitenden Lizenzgeschäften. Zweitens wird die Anmeldeschwelle im Forschungszulagengesetz von 15 Millionen Euro auf 25 Millionen Euro angehoben – entsprechend den aktualisierten Beihilfegrenzen der EU-Gruppenfreistellungsverordnung. Drittens passt der Entwurf den Zinssatz für die Vollverzinsung nach § 238 AO an: Ab dem 1. Januar 2027 beträgt er 0,3 Prozent pro Monat (3,6 Prozent jährlich), nachdem er seit 2019 bei 0,15 Prozent lag. Grundlage ist eine gesetzliche Evaluierungspflicht, die eine Überprüfung anhand des Basiszinssatzes vorschreibt.
Viertens wird die elektronische Bekanntgabe von Verwaltungsakten durch die Finanzverwaltung ausgeweitet: Wer über ein aktives Nutzerkonto bei der Finanzverwaltung (zum Beispiel ELSTER) verfügt, soll Steuerbescheide grundsätzlich elektronisch erhalten, sofern er keinen Antrag auf postalische Bekanntgabe stellt. Fünftens enthält das Plattformen-Steuertransparenzgesetz Änderungen, die den Datenaustausch über Plattformeinkünfte auf Drittstaaten außerhalb der EU ausdehnen. Sechstens erhalten Familien mit Kindern im EU- und EWR-Ausland ungekürzte Freibeträge. Siebtens wird die umsatzsteuerliche Organschaft grundlegend neu geregelt: Sie entsteht künftig nicht mehr automatisch, sondern nur noch durch ausdrückliche Erklärung des Organträgers gegenüber dem Finanzamt – ein Systemwechsel, der ab dem 1. Januar 2030 gilt.
Elektronische Kontenpfändung als weiteres Digitalisierungsprojekt
Ein weiterer inhaltlicher Schwerpunkt ist die Einführung der elektronischen Pfändung bei Kreditinstituten (§ 309a AO neu). Bisher müssen Pfändungsverfügungen ausgedruckt und postalisch zugestellt werden. Die Neuregelung sieht vor, dass Finanzbehörden Forderungen gegenüber Kreditinstituten künftig elektronisch pfänden können. Für die Zollverwaltung werden dadurch laut Gesetzentwurf jährlich Sachkosten von rund 4,2 Millionen Euro eingespart. Die Länder profitieren ebenfalls: Bei durchschnittlich 1,5 Millionen Kontopfändungen pro Jahr ergibt sich eine Einsparung von rund 10 Millionen Euro jährlich. Das Inkrafttreten dieser Regelung ist an eine separate Bekanntmachung des Bundesministeriums der Finanzen geknüpft, sobald die technischen Voraussetzungen vorliegen.
Was gilt aktuell?
Bis zur Verkündung des JStG 2026 gelten die bisherigen Regelungen weiterhin: Der Zinssatz für Vollverzinsung liegt bei 0,15 Prozent monatlich, die Anmeldeschwelle für die Forschungszulage bei 15 Millionen Euro, und die Kinderfreibeträge für Kinder im EU-Ausland werden nach den Verhältnissen des Wohnsitzstaates gekürzt. Die umsatzsteuerliche Organschaft entsteht nach geltendem Recht automatisch, sobald die gesetzlichen Voraussetzungen erfüllt sind – ohne aktives Zutun des Organträgers.
Finanzielle Auswirkungen und Bundesrat
Fiskalisch führt das Gesetz im ersten vollen Wirkungsjahr 2027 zu Steuermindereinnahmen von 375 Millionen Euro. Diese drehen sich ab 2029 ins Positive; ab 2031 werden Mehreinnahmen von 220 Millionen Euro erwartet. Der Erfüllungsaufwand für Bürgerinnen und Bürger sinkt um 117.133 Stunden jährlich. Der Wirtschaft entsteht ein einmaliger Umstellungsaufwand von rund 290 Millionen Euro, vor allem durch den Wegfall der Aufzeichnungserleichterung bei Reisekosten. Der Bundesrat hat in seiner 1068. Sitzung am 25. September 2026 umfangreich Stellung genommen und unter anderem Änderungen bei geringwertigen Wirtschaftsgütern, der Thesaurierungsbegünstigung und der Verlustverrechnung bei Kommanditgesellschaften gefordert. Die Bundesregierung hat einen Teil dieser Vorschläge – darunter die Änderungen zu § 20 Absatz 4a EStG (Aktientausch), § 22 Nummer 6 EStG (Nießbrauchablösung) sowie § 8c KStG (Verlustverrechnung bei Anteilseignerwechsel) – bereits in ihrer Gegenäußerung befürwortet.
Weiterlesen:
- Diskussion über neue Vermögensteuer schadet unserem Wirtschaftsstandort
- Regierung lässt Leistungsträger für marode Pflegeversicherung blechen
- Nicht-deterministische KI in der Verwaltung: Rechtliche Grenzen
Betroffen sind Arbeitgeber, die ab 2029 erweiterte Angaben in der Lohnsteuerbescheinigung übermitteln müssen, Unternehmen mit grenzüberschreitenden Lizenzgeschäften, die von der angehobenen Freigrenze im Quellensteuerverfahren profitieren, sowie Steuerpflichtige mit Kindern im EU/EWR-Ausland. Kreditinstitute sind von der neuen elektronischen Kontenpfändung betroffen. Plattformbetreiber unterliegen erweiterten Meldepflichten auch gegenüber Drittstaaten.
Der Gesetzentwurf wurde am 30. September 2026 beim Deutschen Bundestag eingebracht. Die Ausschussberatung sowie die zweite und dritte Lesung im Plenum stehen noch aus. Anschließend muss der Bundesrat zustimmen, bevor das Gesetz ausgefertigt und im Bundesgesetzblatt verkündet werden kann. Zahlreiche Regelungen sollen zum 1. Januar 2027 in Kraft treten, weshalb eine zügige parlamentarische Beratung erforderlich ist.
- Vollverzinsung (§ 233a AO)
- Zinsen, die das Finanzamt auf Steuernachzahlungen oder -erstattungen nach einer Karenzzeit erhebt bzw. erstattet. Der Zinssatz wird mit dem JStG 2026 ab 2027 auf 0,3 Prozent monatlich angehoben.
- Umsatzsteuerliche Organschaft
- Zusammenfassung mehrerer rechtlich selbständiger Unternehmen zu einem einzigen Umsatzsteuer-Steuerpflichtigen, wenn eine enge wirtschaftliche, finanzielle und organisatorische Eingliederung vorliegt.
- Forschungszulage
- Staatliche Förderung für Forschungs- und Entwicklungsvorhaben von Unternehmen; die Anmeldeschwelle wird im JStG 2026 von 15 auf 25 Millionen Euro angehoben.
Was ist das Jahressteuergesetz 2026?
Es ist ein jährlich wiederkehrender Sammelgesetzentwurf der Bundesregierung, der notwendige Anpassungen des Steuerrechts an EU-Recht, Gerichtsurteile und technische Erfordernisse bündelt.
Wer profitiert von den Kinderfreibetrag-Änderungen?
Eltern, deren Kinder ihren Wohnsitz in einem anderen EU- oder EWR-Staat haben, erhalten künftig die vollen Kinderfreibeträge ohne Kürzung – als Reaktion auf ein EuGH-Urteil.
Wann tritt das Gesetz in Kraft?
Der Großteil der Regelungen tritt am Tag nach der Verkündung oder zum 1. Januar 2027 in Kraft; einzelne Artikel gelten erst ab 1. Januar 2029 oder 1. Juli 2029.
Weitere Beiträge