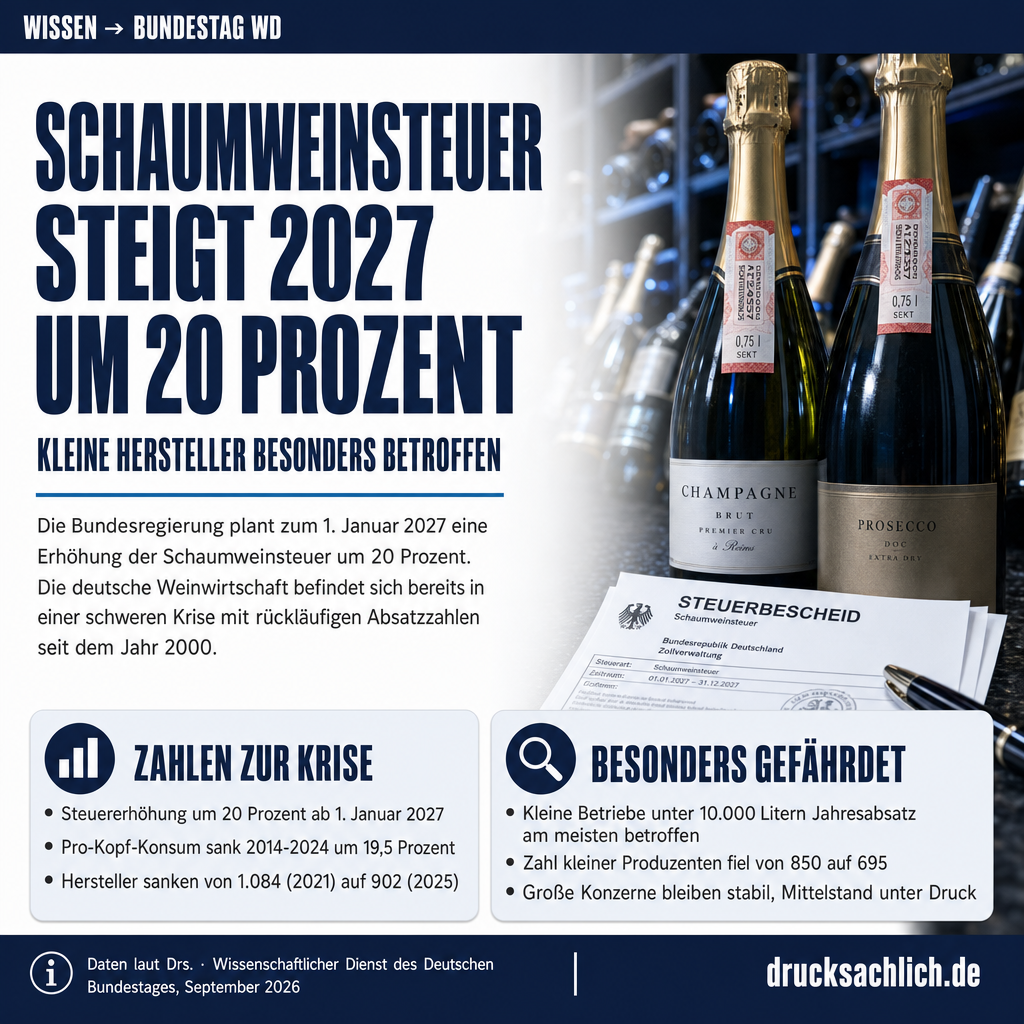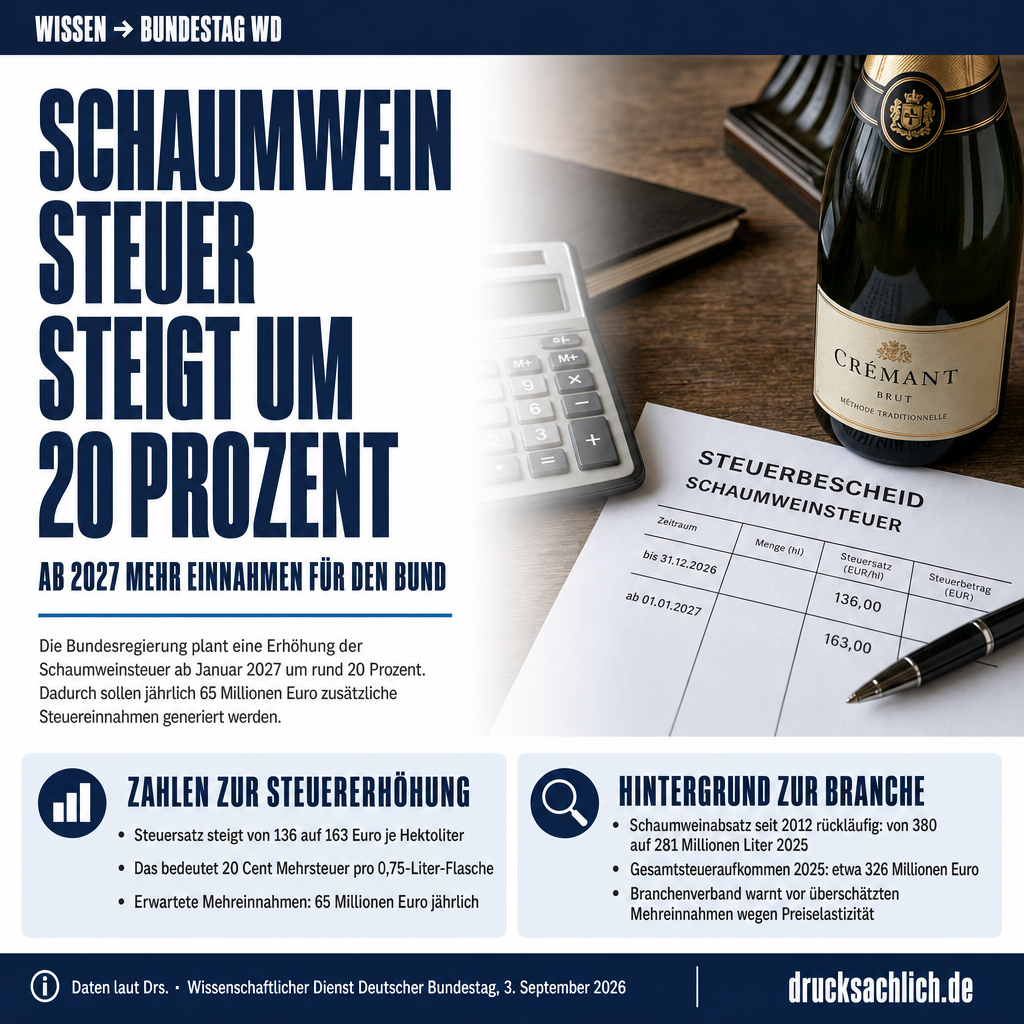
- Schaumweinsteuer soll ab 2027 um rund 20 Prozent steigen
- Bundesregierung erwartet 65 Millionen Euro Mehreinnahmen jährlich
- Branchenverband warnt vor überschätzten Mehreinnahmen wegen Preiselastizität
Wissenschaftlicher Dienst analysiert geplante Erhöhung der Schaumweinsteuer
Der Wissenschaftliche Dienst des Deutschen Bundestages (Fachbereich WD 4: Haushalt und Finanzen) hat in einem Sachstand vom 3. September 2026 die geplante Erhöhung der Schaumweinsteuer untersucht. Grundlage ist der Entwurf des Haushaltsbegleitgesetzes 2027, den die Bundesregierung dem Bundesrat am 14. August 2026 zur Beratung vorgelegt hat.
Rechtlicher Rahmen und Steuersätze
Die Schaumweinsteuer ist eine nationale Bundesverbrauchsteuer, deren Strukturen seit 1993 auf EU-Ebene harmonisiert sind. Rechtsgrundlage ist das Schaumwein- und Zwischenerzeugnissteuergesetz (SchaumwZwStG). Der unionsrechtliche Mindeststeuersatz beträgt null Euro je Hektoliter, sodass Erhebung und Höhe der deutschen Steuer eine rein nationale politische Entscheidung darstellen. Ab 1. Januar 2027 soll der Regelsteuersatz für Schaumwein ab 6 Volumenprozent Alkohol von 136 Euro auf 163 Euro je Hektoliter steigen, was einer Steuer von 1,22 Euro je 0,75-Liter-Flasche entspricht, gegenüber bisher 1,02 Euro.
Rückläufiger Absatz und Steueraufkommen
Der Schaumweinabsatz in Deutschland ist seit Jahren rückläufig. Während 2012 noch rund 380 Millionen Liter abgesetzt wurden, sank der Wert 2025 auf einen Tiefpunkt von 281 Millionen Litern. Das Steueraufkommen fiel im selben Zeitraum von einstmals 560 Millionen Euro (1997) auf zuletzt rund 326 Millionen Euro im Jahr 2025.
Erwartete Mehreinnahmen und Branchenkritik
Die Bundesregierung rechnet mit jährlichen Steuermehreinnahmen von 65 Millionen Euro, wobei sie einen unveränderten Absatz unterstellt. Der Verband Deutscher Sektkellereien widerspricht dieser Einschätzung. Unter Zugrundelegung einer Preiselastizität von -0,95 und der Annahme, dass die Hälfte der Steuererhöhung auf die Endpreise überwälzt wird, erwartet der Verband zwar kurzfristig ein Plus von rund 27 Millionen Euro im Jahr 2027, jedoch ab 2028 wieder sinkende Einnahmen.
Ausweichverhalten der Konsumenten
Eine im August 2026 von der Johannes-Gutenberg-Universität Mainz durchgeführte Befragung von knapp 2.000 Personen zeigt, dass Schaumwein eine vergleichsweise kleine, aber stark von Frauen dominierte Getränkekategorie ist. Rund 40 Prozent der Befragten würden ihren Konsum nach einer Steuererhöhung nicht ändern, weitere 40 Prozent würden weniger konsumieren, und ein Viertel würde auf günstigere Produkte ausweichen. Für Deutschland fehlen bislang belastbare wissenschaftliche Studien zur Preiselastizität von Schaumwein. Zudem weist die Analyse auf mögliche Ausweichreaktionen durch grenzüberschreitende Einkäufe hin, da mehrere Nachbarländer Deutschlands, darunter inzwischen auch Österreich, keine Schaumweinsteuer erheben.
Verwaltungsaufwand
Nach Auskunft des Bundesministeriums der Finanzen erfolgt die Erhebung der Schaumweinsteuer weitgehend automatisiert über das IT-Fachverfahren TIGER. Da alle Verbrauchsteuergesetze ähnlich strukturiert sind, ist durch die bloße Anhebung des Steuersatzes kein nennenswert erhöhter Verwaltungsaufwand zu erwarten.
➜ Vollständiges Dokument (PDF)
Weitere Beiträge