- Bund plant Zuckersteuer auf Softdrinks zur GKV-Finanzierung ab 2027
- Zollgewerkschaft hält Einführung 2027 wegen IT- und Personalmangel für unrealistisch
- Zwecksteuer verfassungsrechtlich zulässig, solange Aufkommen gering bleibt
Wissenschaftlicher Dienst analysiert geplante Zuckersteuer
Der Wissenschaftliche Dienst des Deutschen Bundestages hat im August 2026 eine Analyse zu Fragen rund um die geplante Einführung einer Zuckersteuer vorgelegt. Das Dokument des Fachbereichs WD 4 (Haushalt und Finanzen) beleuchtet den politischen Stand, praktische Umsetzungsfragen sowie die verfassungsrechtliche Einordnung der Steuer.
Politischer Hintergrund
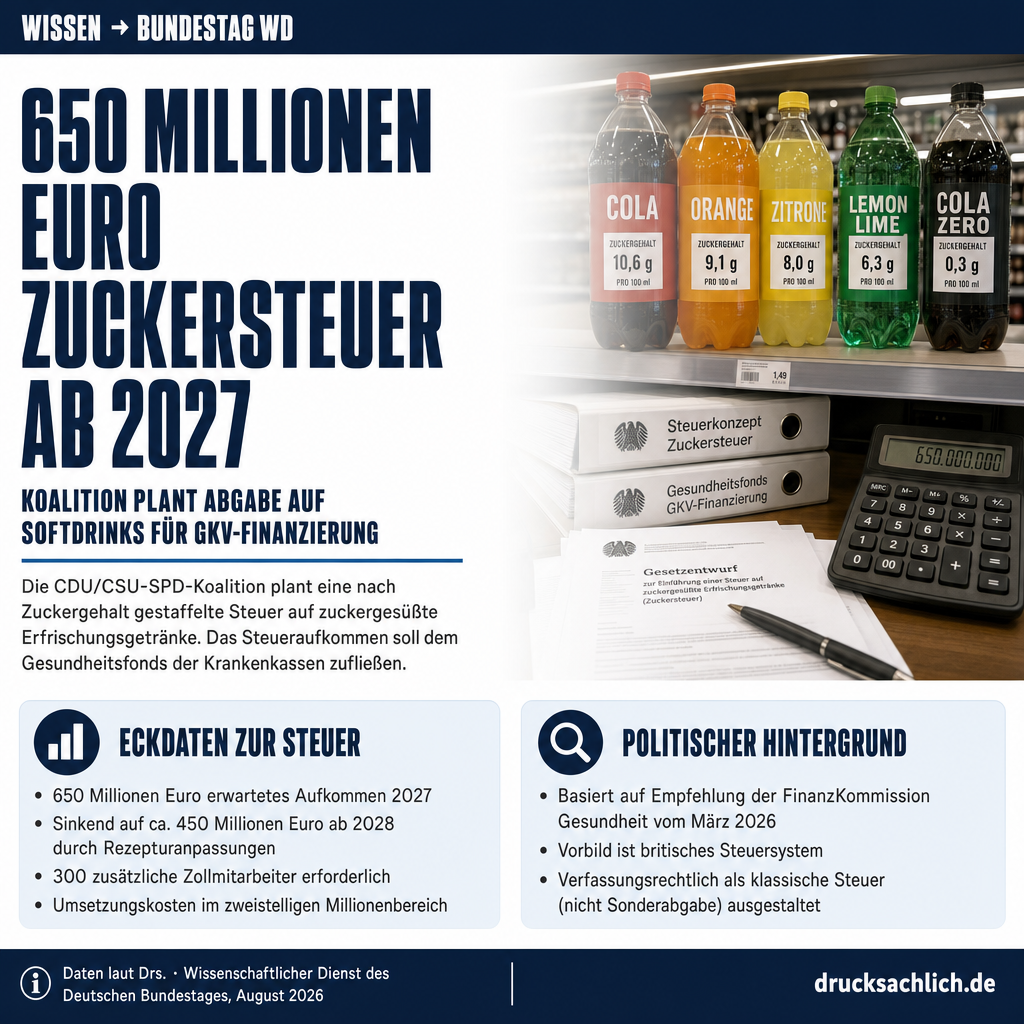
Die Koalition aus CDU/CSU und SPD plant eine nach Zuckergehalt gestaffelte Steuer auf zuckergesüßte Erfrischungsgetränke. Grundlage ist eine Empfehlung der FinanzKommission Gesundheit (FKG) vom März 2026, die sich für eine Besteuerung nach britischem Vorbild ausspricht. Das Steueraufkommen soll dem Gesundheitsfonds der gesetzlichen Krankenversicherung zufließen. Für 2027 werden Einnahmen von rund 650 Millionen Euro erwartet, die infolge von Rezepturanpassungen der Hersteller ab 2028 auf etwa 450 Millionen Euro sinken könnten. Aus verfassungsrechtlichen Gründen entschied sich die Regierung gegen eine Sonderabgabe und für eine klassische Steuer.
Praktische Umsetzungsprobleme
Der Vorsitzende der Deutschen Zoll- und Finanzgewerkschaft äußert erhebliche Bedenken gegen eine Einführung bereits im Jahr 2027. Die Programmierung eines notwendigen IT-Verfahrens erfordere nach Vorliegen eines Gesetzentwurfs etwa ein Jahr. Zudem seien rund 300 zusätzliche Mitarbeiter in den 41 Hauptzollämtern erforderlich, die Kosten werden im mittleren zweistelligen Millionenbereich veranschlagt. Auch die Spitzenverbände der Getränkeindustrie kritisieren die Kürze der Vorlaufzeit: Hersteller hätten kaum Möglichkeit, Rezepturen anzupassen oder Mehrkosten in Preisverhandlungen mit dem Handel einzubringen. Die Verbände warnen vor existenzbedrohenden Folgen für mittelständische Unternehmen.
Verfassungsrechtliche Einordnung
Der Wissenschaftliche Dienst kommt zu dem Ergebnis, dass die geplante Zuckersteuer alle Merkmale einer Steuer im Sinne der Abgabenordnung erfüllt. Eine Zweckbindung des Aufkommens steht dem Steuercharakter nicht entgegen. Zwecksteuern sind nach der Rechtsprechung des Bundesverfassungsgerichts grundsätzlich verfassungsrechtlich zulässig, solange sie sich auf einen vergleichsweise geringen Teil der staatlichen Einnahmen beziehen. Die Abgrenzung zur Sonderabgabe fällt eindeutig aus: Anders als eine Sonderabgabe knüpft die Zuckersteuer nicht an eine spezifische Finanzierungsverantwortung einer abgrenzbaren Gruppe und verwendet ihr Aufkommen nicht gruppennützig.
Die Gesetzgebungskompetenz liegt beim Bund gemäß Art. 105 Abs. 2 in Verbindung mit Art. 106 Abs. 1 Nr. 2 Grundgesetz; das Aufkommen steht dem Bund zu und wird durch die Zollverwaltung erhoben. Als Lenkungssteuer verfolgt die Zuckersteuer zugleich das gesundheitspolitische Ziel, Hersteller zu Rezepturanpassungen und Verbraucher zu einem geringeren Konsum zuckerhaltiger Getränke zu bewegen. Solche Lenkungszwecke sind nach der Verfassungsrechtsprechung zulässig; dem Gesetzgeber steht dabei ein weiter Einschätzungsspielraum zu.
➜ Vollständiges Dokument (PDF)
Weitere Beiträge