Dieser Beitrag bezieht sich auf BT-Drs. 21/8065 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
- Ab 2027 sollen Steuerfreibeträge jährlich automatisch steigen
- Werbungskostenpauschale für Renten seit 1955 unverändert bei 102 Euro
- Inflationsanpassungen 2016–2021 hatten Volumen von rund 30 Mrd. Euro
Hintergrund
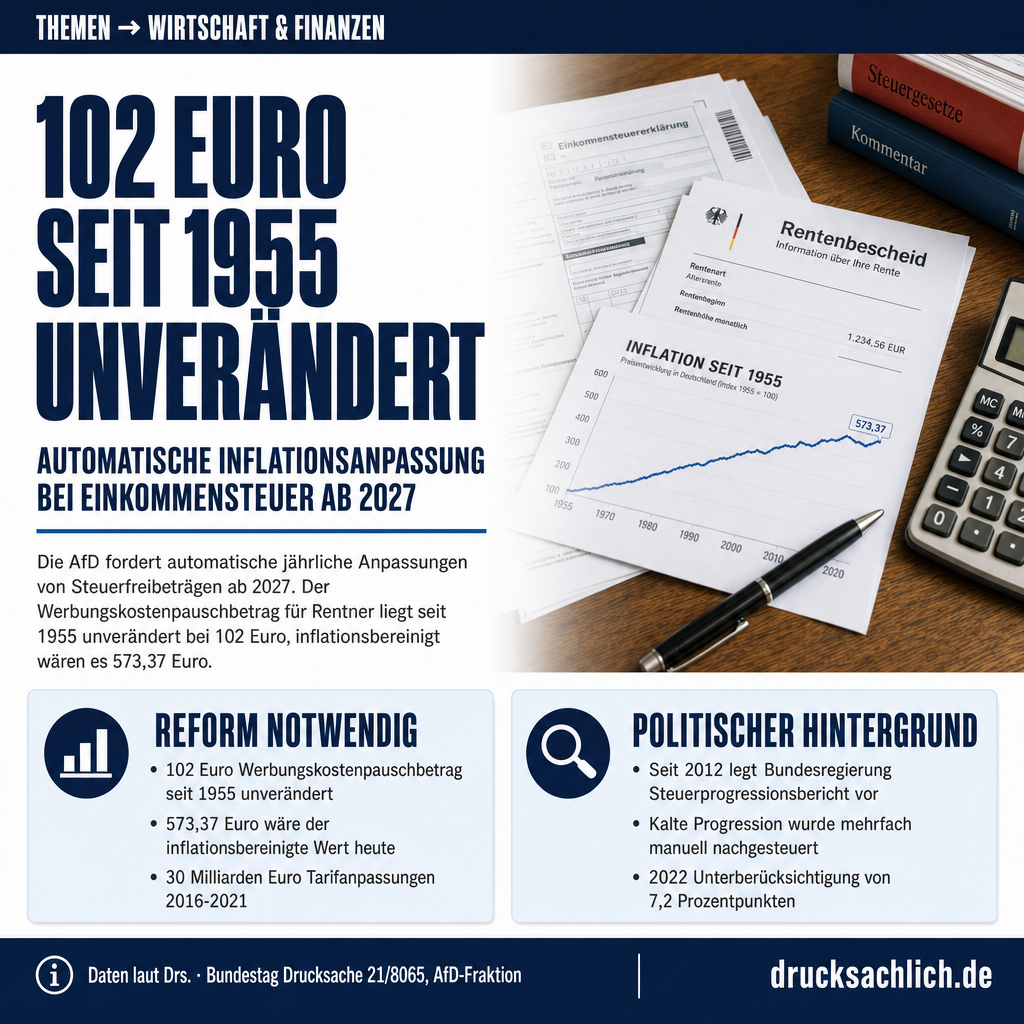
Seit 2012 legt die Bundesregierung alle zwei Jahre einen Steuerprogressionsbericht vor; seither hat der Gesetzgeber mehrfach manuell nachgesteuert. Der sechste Steuerprogressionsbericht für 2024/2025 stützte Tarifverschiebungen im Steuerfortentwicklungsgesetz. Für 2027 steht eine gesetzliche Anpassung noch aus, und innerhalb der Bundesregierung ist laut Handelsblatt vom 1. September 2026 umstritten, ob der Referentenentwurf zum Einkommensteuerreformgesetz 2027 ausreicht. Ein Beispiel für den Reformbedarf: Der Werbungskostenpauschbetrag für Rentnerinnen und Rentner nach § 9a Satz 1 Nr. 3 EStG liegt seit 1955 unverändert bei 102 Euro; inflationsbereinigt müsste er nach Berechnungen des Bundes der Steuerzahler bei 573,37 Euro liegen.
- 102 Euro — Werbungskostenpauschbetrag für Renteneinkünfte (§ 9a S. 1 Nr. 3 EStG), seit 1955 unverändert; inflationsbereinigt wären es 573,37 Euro.
- ca. 30 Mrd. Euro — Volumen der Tarifanpassungen gegen kalte Progression im Zeitraum 2016–2021 laut Bund der Steuerzahler.
- −7,2 Prozentpunkte — Unterberücksichtigung der kalten Progression im Jahr 2022, als die realisierte Inflationsrate mit 8,4 % weit über der Prognose von 5,8 % lag.
- 6 Steuerprogressionsberichte — wurden seit dem Bundestagsbeschluss vom 29. März 2012 vorgelegt; der siebte ist im Herbst 2026 fällig, liegt aber noch nicht vor.
Im Detail
„Seit 2016 hat der Gesetzgeber die Einkommensteuertarife jedes Jahr an die Inflation und damit zu Gunsten der Steuerzahler angepasst, um den Effekt der kalten Progression abzumildern. Im Zeitraum 2016 bis 2021 hatten die Anpassungen das Volumen von schätzungsweise 30 Milliarden Euro.“
— Stellungnahme des Bundes der Steuerzahler zum Inflationsausgleichsgesetz, zitiert in BT-Drs. 21/8065
Jedes Mal, wenn die Löhne nur mit der Inflation Schritt halten, steigt die Steuerlast — obwohl das reale Einkommen unverändert bleibt. Dieses Phänomen, bekannt als kalte Progression, kostet Arbeitnehmerinnen und Arbeitnehmer, Rentnerinnen und Rentner sowie Selbstständige jedes Jahr real Kaufkraft. Die AfD-Fraktion hat am 21. September 2026 mit BT-Drucksache 21/8065 einen Gesetzentwurf vorgelegt, der diesen Effekt durch einen gesetzlich verankerten Automatismus dauerhaft beseitigen soll.
Was ist die kalte Progression?
Der progressive Einkommensteuertarif bewirkt, dass mit steigendem Einkommen ein höherer Steuersatz greift. Steigt ein Gehalt nur, weil die Preise gestiegen sind — das Realeinkommen bleibt also gleich —, rutscht der Steuerpflichtige trotzdem in einen höheren Bereich des Tarifs. Dieser Effekt wird als kalte Progression bezeichnet. Laut Bund der Steuerzahler hatten allein die Tarifanpassungen zwischen 2016 und 2021 ein Gesamtvolumen von rund 30 Milliarden Euro — ohne diese Korrekturen hätte der Staat diesen Betrag still und ohne Parlamentsbeschluss einbehalten. Im Jahr 2022 verschärfte sich das Problem drastisch: Die realisierte Inflationsrate lag bei 8,4 Prozent, während die zugrunde gelegte Prognose nur 5,8 Prozent auswies — die Unterberücksichtigung der kalten Progression betrug in der Jahresbetrachtung rund 7,2 Prozentpunkte.
Was gilt aktuell?
Derzeit gibt es keinen gesetzlichen Automatismus zur Anpassung der Einkommensteuerwerte. Die Bundesregierung legt alle zwei Jahre einen Steuerprogressionsbericht vor; auf dieser Grundlage beschließt der Bundestag dann manuell Anpassungen. Die Tarifeckwerte für 2025 und 2026 wurden noch im Steuerfortentwicklungsgesetz festgelegt. Für 2027 steht eine Regelung offen — und selbst innerhalb der Bundesregierung ist laut Handelsblatt vom 1. September 2026 umstritten, ob der Referentenentwurf zum Einkommensteuerreformgesetz 2027 ausreicht. Freibeträge, Pausch- und Höchstbeträge werden zudem weitgehend unabhängig von der Inflation angepasst. Besonders augenfällig: Der Werbungskostenpauschbetrag für Renteneinkünfte nach § 9a Satz 1 Nr. 3 EStG liegt seit 1955 unverändert bei 102 Euro pro Jahr. Inflationsbereinigt müsste er nach Berechnungen des Bundes der Steuerzahler bei 573,37 Euro liegen.
Was sieht der Tarif auf Rädern konkret vor?
Der Gesetzentwurf sieht zwei Kernänderungen im Einkommensteuergesetz vor. Erstens soll nach § 32a Absatz 1 ein neuer Absatz 2 eingefügt werden, der die Tarifformel ab dem 1. Januar 2027 jährlich indexiert. Grundlage ist ein Referenzwert aus tatsächlicher und prognostizierter Inflationsrate, der sicherstellt, dass Prognosefehler im Folgejahr ausgeglichen werden. Zweitens soll ein neuer § 127 alle Freigrenzen, Freibeträge, Pausch- und Höchstbeträge im EStG automatisch zum 1. Januar eines jeden Jahres an den Verbraucherpreisindex des Vorjahres anpassen — auch solche, die nicht explizit genannt werden. Der Bundestag beschließt die geänderten Werte jeweils formell im 4. Quartal des Vorjahres mit Zustimmung des Bundesrates. Nach Angaben der Antragsteller belasten die dadurch entstehenden Steuermindereinnahmen den Bundeshaushalt nicht zusätzlich, da es sich lediglich um die Rückgabe inflationsbedingter Mehreinnahmen handele. Für die Wirtschaft entsteht ab 2027 ein geringfügiger, nicht bezifferbarer Aufwand durch die jährliche Aktualisierung von Lohnsteuerberechnungsprogrammen.
Internationale Einordnung
Mehrere OECD-Staaten kennen bereits automatische Regelungen gegen die kalte Progression: In der Schweiz hat der Abbau sogar Verfassungsrang. Ähnliche gesetzliche Regelungen existieren in den USA, Kanada, Schweden, Großbritannien, Belgien, den Niederlanden und Dänemark. Nach Einschätzung des Wissenschaftlichen Dienstes des Bundestages bietet das Grundgesetz aktuell keine Anknüpfungspunkte für eine entsprechende Verfassungsregelung nach Schweizer Vorbild — eine einfachgesetzliche Lösung wie die hier vorgeschlagene ist jedoch möglich.
Der Bundestagsbeschluss vom 29. März 2012 (BT-Drs. 17/9201) verpflichtete die Bundesregierung zur regelmäßigen Vorlage von Steuerprogressionsberichten. Seither wurden sechs Berichte vorgelegt; der siebte Bericht ist im Herbst 2026 fällig, liegt aber noch nicht vor. Die bisherige Praxis der manuellen Anpassungen hat laut Gesetzentwurf strukturelle Schwächen: Anpassungen erfolgten teils zu spät, teils unvollständig, und Freibeträge blieben über Jahrzehnte nominell eingefroren. Das Thema fiskalische Transparenz und Kontrollmechanismen steht damit auch in diesem Gesetzentwurf im Mittelpunkt.
Weiterlesen:
- Rechenzentrum-Abwärme: EnEfG-Kosten und Standortrisiken
- Klimaneutralität 2045: Grüne fragen nach Wirtschaftsstrategie
Betroffen sind alle einkommensteuerpflichtigen Arbeitnehmerinnen und Arbeitnehmer, Rentnerinnen und Rentner sowie Selbstständige in Deutschland. Besonders spürbar ist die kalte Progression für Bezieher mittlerer Einkommen, deren Lohnerhöhungen die Inflationsrate nicht übersteigen, die aber dennoch in höhere Steuerklassen rutschen.
Der Gesetzentwurf (BT-Drs. 21/8065) ist am 21. September 2026 eingebracht worden. Als nächstes steht die Zuweisung an den zuständigen Finanzausschuss sowie eine erste Lesung im Bundestag an. Ausschussberatung und abschließende Abstimmung im Plenum stehen noch aus; das Gesetz benötigt zudem die Zustimmung des Bundesrates.
- Kalte Progression
- Steigt das Nominaleinkommen nur wegen der Inflation, zahlt man durch den progressiven Tarif trotzdem mehr Steuern, obwohl das Realeinkommen gleich bleibt.
- Tarif auf Rädern
- Begriff für einen Mechanismus, der den Einkommensteuertarif automatisch jährlich an die Inflationsrate anpasst, ohne dass jeweils ein eigenes Gesetz nötig ist.
- Tarifeckwerte
- Die im Einkommensteuergesetz festgelegten Einkommensschwellen, ab denen ein höherer Steuersatz greift.
Was ist die kalte Progression?
Kalte Progression bezeichnet Steuermehreinnahmen, die entstehen, wenn Lohnerhöhungen nur die Inflation ausgleichen, das Realeinkommen also gleich bleibt, die Steuerlast aber wegen des progressiven Tarifs trotzdem steigt.
Ab wann soll der Automatismus gelten?
Laut Gesetzentwurf soll die erste automatische Anpassung zum 1. Januar 2027 erfolgen.
Welche Beträge werden angepasst?
Der Entwurf sieht die Indexierung aller Tarifeckwerte sowie sämtlicher Freibeträge, Freigrenzen, Pausch- und Höchstbeträge im Einkommensteuergesetz vor.
Weitere Beiträge