Dieser Beitrag bezieht sich auf BT-Drs. 21/8244 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
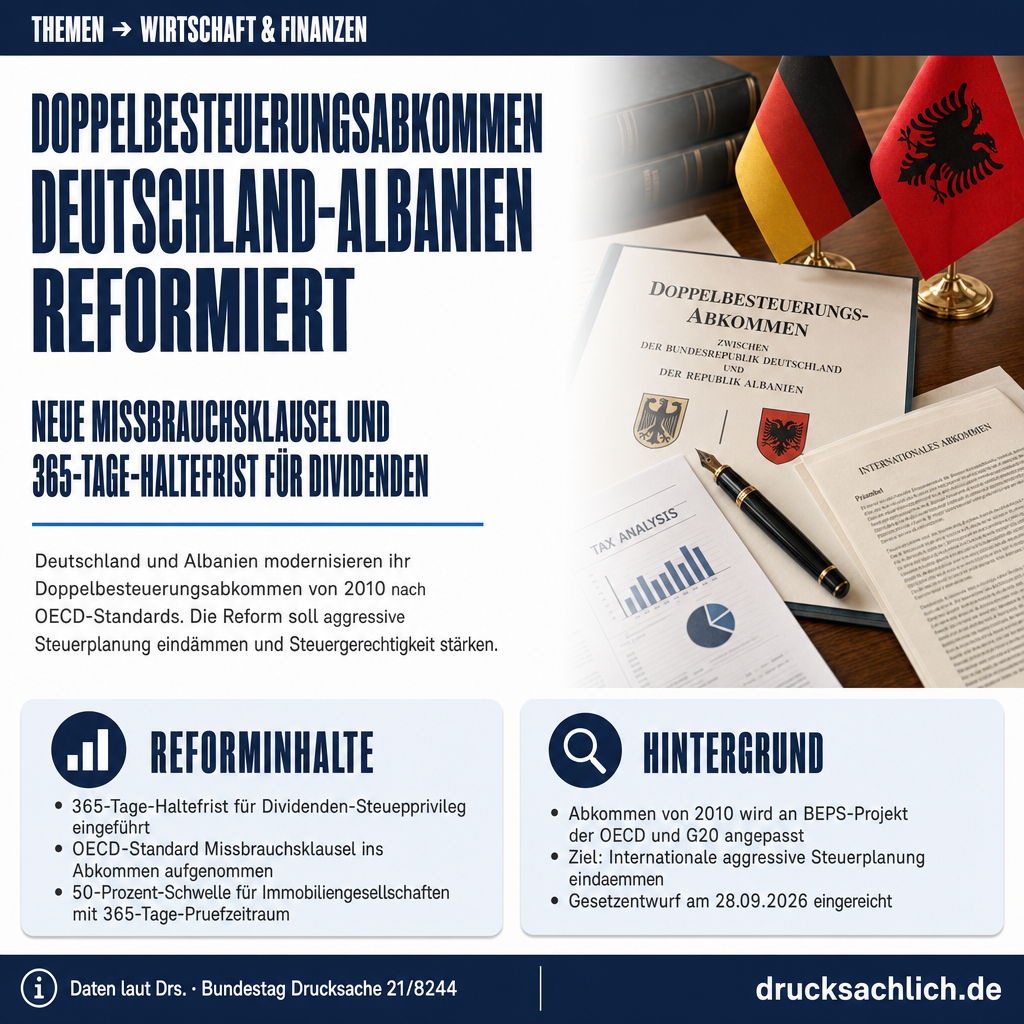
- 365-Tage-Haltefrist für Dividenden-Steuerprivileg eingeführt
- Missbrauchsklausel nach OECD-Standard ins Abkommen aufgenommen
- Immobiliengesellschaften: 50-%-Schwelle mit 365-Tage-Prüfzeitraum
Hintergrund
Das ursprüngliche Doppelbesteuerungsabkommen zwischen Deutschland und Albanien stammt vom 6. April 2010 (BGBl. 2011 II S. 1186, 1187). Die OECD und G20 haben 2015 im Rahmen des BEPS-Projekts Mindeststandards entwickelt, um aggressive Steuerplanung international einzudämmen. Das Mehrseitige Übereinkommen (BEPS-MLI) vom 24. November 2016, von Deutschland am 7. Juni 2017 unterzeichnet, ermöglicht die Umsetzung dieser Standards. Da Deutschland und Albanien übereinstimmende Auswahlentscheidungen zum BEPS-MLI getroffen haben, vereinbarten beide Länder, die Änderungen direkt über ein bilaterales Protokoll ins bestehende Abkommen einzuarbeiten statt über das multilaterale Instrument.
- 5 % — Ermäßigter Quellensteuersatz auf Dividenden für Gesellschaften, die mindestens 25 % des Kapitals der ausschüttenden Gesellschaft halten.
- 365 Tage — Neue Mindesthaltefrist, die sowohl für das Dividenden-Schachtelprivileg als auch für den Prüfzeitraum bei Immobiliengesellschaften gilt.
- 60 % — Steuerschwelle für Drittstaaten-Betriebsstätten: Liegt die Besteuerung in einem Drittstaat unter 60 % des im Ansässigkeitsstaat geltenden Satzes, entfallen die Abkommensvorteile.
- 50 % — Immobilienquote, ab der Veräußerungsgewinne aus Gesellschaftsanteilen dem Quellenbesteuerungsrecht des anderen Vertragsstaats unterliegen.
Im Detail
Dieses Abkommen ist nicht so auszulegen, als hindere es einen Vertragsstaat daran, seine innerstaatlichen Rechtsvorschriften zur Verhinderung der Steuerverkürzung und -umgehung anzuwenden.
— Protokoll zur Änderung des Abkommens, Artikel 4 Absatz 1, BT-Drs. 21/8244
Das Doppelbesteuerungsabkommen zwischen Deutschland und Albanien aus dem Jahr 2010 wird grundlegend modernisiert. Am 28. September 2026 hat die Bundesregierung den Gesetzentwurf zur Ratifizierung des Änderungsprotokolls vom 9. Juni 2026 beim Deutschen Bundestag eingebracht (BT-Drs. 21/8244). Das Protokoll setzt internationale BEPS-Mindeststandards um und schließt mehrere Steuerschlupflöcher, die multinationale Unternehmen bislang ausnutzen konnten.
Was gilt aktuell?
Das geltende Doppelbesteuerungsabkommen mit Albanien stammt aus dem Jahr 2010. Es legt fest, wie Einkommen und Vermögen von Personen und Unternehmen besteuert werden, die in beiden Staaten wirtschaftlich tätig sind. Das Abkommen sieht etwa einen ermäßigten Quellensteuersatz von 5 % auf Dividenden vor, wenn eine Gesellschaft mindestens 25 % der Anteile an der ausschüttenden Gesellschaft hält — bisher ohne Mindesthaltefrist. Auch die Regelungen zu Veräußerungsgewinnen aus Immobiliengesellschaften und allgemeine Missbrauchsschutzklauseln entsprachen noch nicht dem aktuellen OECD-Mindeststandard.
Doppelbesteuerungsabkommen: Kernänderungen im Überblick
Das Änderungsprotokoll greift an vier zentralen Punkten in das bestehende Abkommen ein. Erstens erhält die Präambel einen BEPS-konformen Wortlaut, der ausdrücklich klarstellt, dass das Abkommen keine Nicht- oder Niedrigbesteuerung durch Steuerumgehung ermöglichen soll. Zweitens gilt der ermäßigte Quellensteuersatz von 5 % auf Dividenden künftig nur noch, wenn die Beteiligung mindestens 365 Tage gehalten wurde. Damit werden Gestaltungen unterbunden, bei denen Anteile nur kurzfristig rund um den Dividendenstichtag erworben und weiterveräußert werden, um den Abkommensvorteil zu erschleichen.
Drittens wird das Besteuerungsrecht bei Veräußerungsgewinnen aus Immobiliengesellschaften gestärkt: Künftig greift das Quellenbesteuerungsrecht des anderen Vertragsstaats, wenn der Wert der Anteile zu irgendeinem Zeitpunkt innerhalb der vorangegangenen 365 Tage zu mehr als 50 % auf in diesem Staat belegenem Grundvermögen beruht hat. Die Regelung erfasst nun ausdrücklich auch Rechte an Personengesellschaften und Trusts. Viertens wird eine allgemeine Missbrauchsvermeidungsklausel eingeführt — der sogenannte Principal Purpose Test. War die Erzielung eines Abkommensvorteils einer der Hauptzwecke einer Transaktion, entfallen die Vergünstigungen, es sei denn, der Steuerpflichtige weist nach, dass die Vorteilsgewährung dem Sinn des Abkommens entspricht.
Drittstaaten-Betriebsstätten: 60-%-Schwelle als Missbrauchsschutz
Eine weitere neue Regelung betrifft Betriebsstätten, die in Drittstaaten angesiedelt sind: Wenn ein Unternehmen Einkünfte aus dem anderen Vertragsstaat über eine Betriebsstätte in einem Drittstaat leitet und dort weniger als 60 % des im Ansässigkeitsstaat anfallenden Steuersatzes zahlt, entfallen die Abkommensvorteile. Aktiv tätige Betriebsstätten sowie Banken, Versicherungsunternehmen und zugelassene Wertpapierhändler sind von dieser Einschränkung ausgenommen. Damit wird das Ausnutzen von Niedrigsteuergebieten über konstruierte Betriebsstättenzuordnungen erschwert.
Kein Mehraufwand für Bürger und Unternehmen
Laut Drucksache entstehen weder für Bürgerinnen und Bürger noch für Unternehmen oder Steuerverwaltungen messbare Änderungen beim Erfüllungsaufwand. Auswirkungen auf Einzelpreise oder das Verbraucherpreisniveau sind nicht zu erwarten. Da es sich um die Umsetzung eines völkerrechtlichen Vertrags handelt, ist die sogenannte One-in-one-out-Regelung — nach der jede neue Bürokratiepflicht durch Abschaffung einer anderen ausgeglichen werden muss — nicht anzuwenden. Das Abkommen dient laut Begründung der Sicherung des Steueraufkommens und unterstützt die UN-Nachhaltigkeitsziele 10 und 17 zu Einkommensgleichheit und internationaler Steuerkooperation.
Federführend ist das Bundesministerium der Finanzen. Das Protokoll selbst wurde am 9. Juni 2026 in Berlin unterzeichnet, unter anderem von Christian Klein und Dr. Rolf Bösinger für Deutschland sowie Adia Sakiqi für Albanien. Eine Verbindung zu anderen Reformvorhaben der Bundesregierung zeigt sich etwa beim ERP-Sondervermögen 2027, das ebenfalls auf Stärkung wirtschaftlicher Rahmenbedingungen abzielt.
Weiterlesen:
Unmittelbar betroffen sind Unternehmen, die grenzüberschreitend zwischen Deutschland und Albanien tätig sind und bislang Abkommensvorteile bei Dividenden, Veräußerungsgewinnen oder Betriebsstätteneinkünften in Anspruch nehmen konnten. Für Privatpersonen und kleine Unternehmen ohne grenzüberschreitende Steuergestaltungen ergeben sich keine praktischen Auswirkungen.
Der Gesetzentwurf wurde am 28. September 2026 beim Deutschen Bundestag eingebracht (BT-Drs. 21/8244). Er wurde dem Bundesrat bereits am 4. September 2026 als besonders eilbedürftig zugeleitet; die Stellungnahme des Bundesrates steht noch aus und wird nachgereicht. Als nächstes folgen die parlamentarischen Lesungen im Bundestag sowie die abschließende Abstimmung im Plenum. Da das Gesetz Steuereinnahmen betrifft, die den Ländern und Gemeinden zustehen, ist gemäß Artikel 105 Absatz 3 Grundgesetz die Zustimmung des Bundesrates erforderlich. Nach der Verkündung tritt das Vertragsgesetz am Tag nach der Verkündung in Kraft; das Protokoll selbst gilt nach Austausch der Ratifikationsurkunden ab dem 1. Januar des Folgejahres.
- BEPS-MLI
- Das Mehrseitige Übereinkommen (Multilateral Instrument) vom 24. November 2016 ermöglicht es, die OECD/G20-Empfehlungen gegen Gewinnverkürzung und Gewinnverlagerung gleichzeitig in viele bilaterale Doppelbesteuerungsabkommen einzufügen, ohne jeden Vertrag einzeln neu verhandeln zu müssen.
- Principal Purpose Test
- Missbrauchsvermeidungsklausel, die Abkommensvorteile verweigert, wenn einer der Hauptzwecke einer Transaktion darin bestand, diese Vorteile zu erlangen. Der Steuerpflichtige kann nachweisen, dass die Vorteilsgewährung dennoch dem Sinn des Abkommens entspricht.
- Schachtelprivileg
- Steuerliche Vergünstigung, nach der Dividenden zwischen Mutter- und Tochtergesellschaften nur mit einem ermäßigten Quellensteuersatz (hier 5 %) belastet werden. Voraussetzung ist künftig eine Mindestbeteiligung über mindestens 365 Tage.
Was ist der BEPS-Mindeststandard?
BEPS steht für 'Base Erosion and Profit Shifting' — ein gemeinsames Projekt von OECD und G20, das Regeln gegen Gewinnverlagerung und Steuervermeidung durch multinationale Unternehmen festlegt. Aktionspunkt 6 verlangt eine Missbrauchsvermeidungsklausel in Doppelbesteuerungsabkommen.
Was ändert sich beim Schachtelprivileg für Dividenden?
Künftig gilt der ermäßigte Quellensteuersatz von 5 % auf Dividenden zwischen verbundenen Unternehmen nur, wenn der Anteilseigner die Beteiligung mindestens 365 Tage ununterbrochen gehalten hat. Kurzfristige Übertragungen rund um den Dividendenstichtag werden damit unwirksam.
Wann tritt das neue Protokoll in Kraft?
Das Protokoll tritt am Tag des Austauschs der Ratifikationsurkunden in Kraft. Die inhaltlichen Regelungen gelten dann ab dem 1. Januar des Folgejahres. Zunächst muss noch der Bundestag mit Zustimmung des Bundesrates das Vertragsgesetz beschließen.
Weitere Beiträge