Dieser Beitrag bezieht sich auf BT-Drs. 21/8245 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
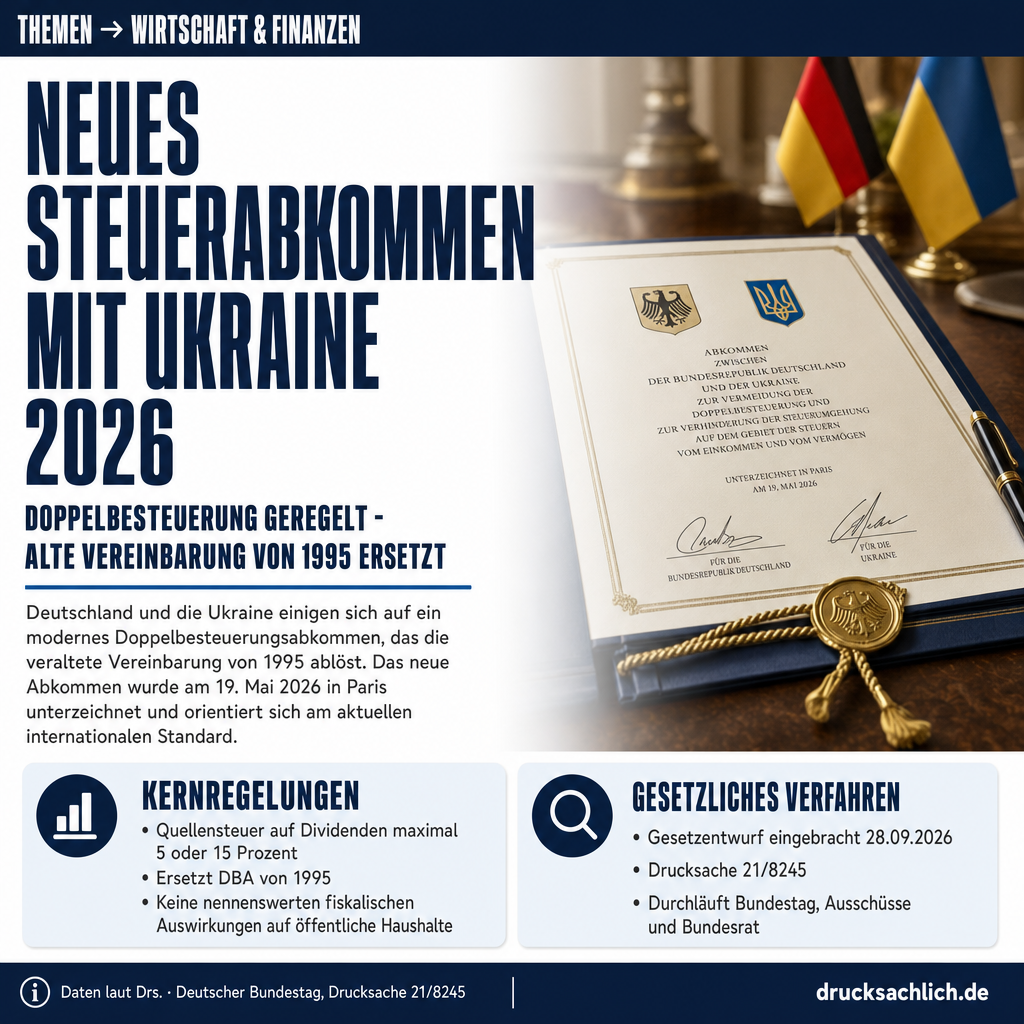
- Abkommen vom 19. Mai 2026 ersetzt DBA Deutschland–Ukraine von 1995
- Quellensteuer auf Dividenden maximal 5 oder 15 Prozent je nach Beteiligung
- Keine nennenswerten fiskalischen Auswirkungen auf öffentliche Haushalte
Hintergrund
Das bisher geltende Doppelbesteuerungsabkommen zwischen Deutschland und der Ukraine stammte vom 3. Juli 1995 (BGBl. 1996 II S. 498, 499) und entsprach nicht mehr dem aktuellen internationalen Standard. Das neue Abkommen, am 19. Mai 2026 in Paris unterzeichnet, orientiert sich am OECD-Musterabkommen 2017 und berücksichtigt die BEPS-Empfehlungen (Base Erosion and Profit Shifting) der OECD und G20 zur Verhinderung von Gewinnverlagerung. Deutschland hat das Multilaterale Instrument (MLI) zur Umsetzung steuerabkommensbezogener BEPS-Maßnahmen im Jahr 2020 ratifiziert (BGBl. 2020 II S. 946, 947).
- 5 % — Maximaler Quellensteuersatz auf Dividenden bei direkter Kapitalbeteiligung von mindestens 20 % (Artikel 10 Abs. 2a)
- 15 % — Maximaler Quellensteuersatz auf Dividenden in allen anderen Fällen sowie für Immobilien-Anlagevehikel (Artikel 10 Abs. 2b/c)
- 5 % — Maximaler Quellensteuersatz auf Zinsen und Lizenzgebühren (Artikel 11 Abs. 2 und Artikel 12 Abs. 2)
- 12 Monate — Mindestdauer einer Baustelle oder Montage, ab der eine Betriebsstätte begründet wird (Artikel 5 Abs. 3)
- 1995 — Jahr des bisherigen Abkommens, das durch das neue DBA vollständig abgelöst wird
Im Detail
Doppelbesteuerungen stellen bei internationaler wirtschaftlicher Betätigung ein erhebliches Hindernis für Handel und Investitionen dar.
— Begründung BT-Drs. 21/8245
Deutschland und die Ukraine haben ihre steuerrechtlichen Beziehungen auf eine neue Grundlage gestellt. Das am 19. Mai 2026 in Paris unterzeichnete Doppelbesteuerungsabkommen (DBA) zwischen beiden Ländern löst das bisher geltende Abkommen von 1995 ab und bringt eine umfassende Modernisierung der bilateralen Steuerregeln. Die Bundesregierung hat den Gesetzentwurf zur innerstaatlichen Umsetzung am 28. September 2026 beim Bundestag eingebracht (BT-Drs. 21/8245).
Warum ein neues Doppelbesteuerungsabkommen?
Das alte DBA aus dem Jahr 1995 entsprach nicht mehr dem internationalen Standard. Seitdem haben OECD und G20 mit dem BEPS-Projekt (Base Erosion and Profit Shifting) weitreichende Maßnahmen gegen aggressive Steuergestaltung entwickelt. Das neue Abkommen orientiert sich am OECD-Musterabkommen 2017 und setzt wesentliche BEPS-Empfehlungen um – darunter eine Missbrauchsvermeidungsklausel nach dem sogenannten „Principal Purpose Test“: Wer Abkommensvorteile hauptsächlich aus steuerlichen Motiven anstrebt, soll diese künftig nicht mehr erhalten können. Gleichzeitig schafft das Abkommen erstmals eine Schiedsklausel, die Steuerpflichtigen ermöglicht, bei ungelösten Streitfällen ein verbindliches Schiedsverfahren einzuleiten.
Was gilt aktuell?
Bis zum Inkrafttreten des neuen Abkommens bleibt das DBA von 1995 in Kraft. Dieses kennt keine moderne Missbrauchsvermeidungsklausel und kein Schiedsverfahren. Die maximalen Quellensteuersätze werden durch das neue Abkommen teilweise angepasst: Dividenden unterliegen künftig einem Quellensteuersatz von maximal 5 Prozent, wenn der Empfänger eine Gesellschaft ist, die mindestens 20 Prozent des Kapitals der ausschüttenden Gesellschaft hält. In allen übrigen Fällen – einschließlich Zahlungen an Investmentvehikel und Altersvorsorgefonds – gilt ein Höchstsatz von 15 Prozent. Auf Zinsen und Lizenzgebühren ist der Quellensteuersatz jeweils auf maximal 5 Prozent begrenzt. Sonderregelungen befreien Zinsen auf staatlich garantierte Exportkredite sowie Zahlungen an die Kreditanstalt für Wiederaufbau (KfW) oder die Nationalbank der Ukraine vollständig von der Quellensteuer.
Doppelbesteuerungsabkommen: Kernregelungen im Überblick
Das neue Abkommen deckt Einkommensteuer, Körperschaftsteuer und Gewerbesteuer auf deutscher Seite sowie Einkommensteuer und Steuer auf Unternehmensgewinne auf ukrainischer Seite ab. Eine Betriebsstätte entsteht erst, wenn eine Baustelle oder Montage länger als zwölf Monate dauert. Unternehmensgewinne werden nach dem sogenannten Authorised OECD Approach (AOA) der Betriebsstätte zugerechnet. Für Renten aus nationalen Sozialversicherungssystemen gilt ausschließliches Quellenstaatsbesteuerungsrecht. Deutschland beseitigt Doppelbesteuerung grundsätzlich durch die Freistellungsmethode; für Dividenden, Zinsen, Lizenzgebühren und bestimmte Veräußerungsgewinne kommt die Anrechnungsmethode zur Anwendung. Die Ukraine rechnet die in Deutschland erhobene Steuer nach dem Abkommen an. Ergänzend enthält das Abkommen detaillierte Datenschutzklauseln für den steuerlichen Informationsaustausch sowie eine Regelung zur gegenseitigen Amtshilfe bei der Steuererhebung.
Für Unternehmen und Bürger entstehen durch das neue Abkommen laut Bundesregierung keine messbaren Mehrkosten. Tendenzielle Steuermehreinnahmen und Steuermindereinnahmen dürften sich weitgehend ausgleichen. Die „One in, one out“-Regelung für neue Bürokratiebelastungen findet keine Anwendung, weil es sich um die 1:1-Umsetzung eines völkerrechtlichen Vertrags handelt. Mehr zu aktuellen Entwicklungen im deutsch-ukrainischen Verhältnis findet sich auf drucksachlich.de.
Das Gesetz tritt am Tag nach der Verkündung in Kraft. Das Abkommen selbst wird wirksam mit dem Austausch der Ratifikationsurkunden; der genaue Zeitpunkt wird im Bundesgesetzblatt bekannt gegeben. Für alle Sachverhalte, die vor Inkrafttreten eintreten, gilt das alte Abkommen von 1995 fort.
Weiterlesen:
- ERP-Sondervermögen 2027: 12 Mrd. Euro Mittelstandsförderung
- Finanzausgleich zwischen Bund, Ländern und Kommunen
Betroffen sind natürliche Personen und Unternehmen, die Einkünfte aus grenzüberschreitender wirtschaftlicher Tätigkeit zwischen Deutschland und der Ukraine erzielen – etwa deutsche Unternehmen mit Investitionen in der Ukraine, ukrainische Arbeitnehmer in Deutschland sowie Empfänger von Dividenden, Zinsen und Lizenzgebühren aus dem jeweils anderen Staat. Auch Renten und Sozialversicherungsleistungen sowie Vergütungen im öffentlichen Dienst sind geregelt.
Der Gesetzentwurf wurde dem Bundesrat bereits am 4. September 2026 als besonders eilbedürftig zugeleitet. Nach der Einbringung im Bundestag stehen Ausschusszuweisung, Beratung und abschließende Abstimmung im Plenum noch aus. Als zustimmungspflichtiges Gesetz nach Art. 59 Abs. 2 GG bedarf es zudem der Zustimmung des Bundesrates. Die Stellungnahme des Bundesrates und die Gegenäußerung der Bundesregierung werden laut Anschreiben des Bundeskanzlers unverzüglich nachgereicht.
- Doppelbesteuerungsabkommen (DBA)
- Völkerrechtlicher Vertrag zwischen zwei Staaten, der regelt, welcher Staat bei grenzüberschreitenden Einkünften das Besteuerungsrecht hat, um eine doppelte Steuerpflicht zu vermeiden.
- BEPS
- Base Erosion and Profit Shifting – ein OECD/G20-Projekt zur Bekämpfung künstlicher Gewinnverlagerung multinationaler Konzerne in Niedrigsteuergebiete.
- Quellensteuer
- Steuer, die im Staat der Einkunftsquelle direkt an der Zahlstelle einbehalten wird, etwa auf Dividenden oder Zinsen, bevor der Betrag an den ausländischen Empfänger überwiesen wird.
Was ändert sich gegenüber dem alten Abkommen von 1995?
Das neue Abkommen basiert auf dem OECD-Musterabkommen 2017, schließt Schlupflöcher für Steuerumgehung, führt eine Schiedsklausel ein und beschränkt den Anwendungsbereich auf Einkommensteuern (nicht mehr Vermögensteuern).
Wie hoch darf die Quellensteuer auf Dividenden sein?
Maximal 5 Prozent, wenn der Nutzungsberechtigte mindestens 20 Prozent des Kapitals der ausschüttenden Gesellschaft hält; in allen anderen Fällen maximal 15 Prozent.
Wann tritt das neue Abkommen in Kraft?
Das Gesetz tritt am Tag nach der Verkündung in Kraft; das völkerrechtliche Abkommen selbst tritt mit dem Austausch der Ratifikationsurkunden in Kraft. Der Zeitpunkt wird im Bundesgesetzblatt bekannt gegeben.
Weitere Beiträge