Dieser Beitrag bezieht sich auf BT-Drs. 21/8320 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
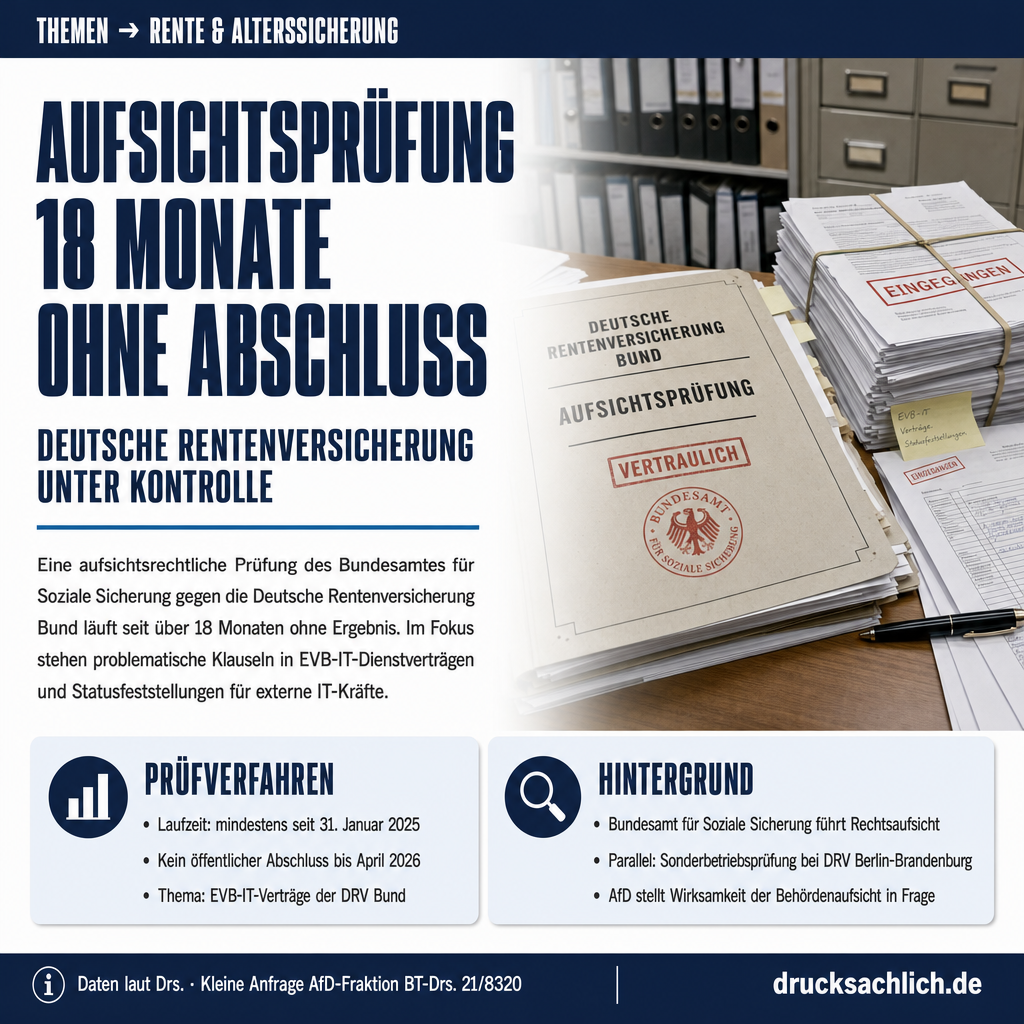
- Aufsichtsprüfung bei der DRV Bund seit über 18 Monaten ohne Abschluss
- Streit um EVB-IT-Verträge und Statusfeststellungen für externe IT-Kräfte
- 12 Fragen an Bundesregierung zur Kontrolle der Behördenaufsicht
Hintergrund
Das Bundesamt für Soziale Sicherung (BAS) führt die Rechtsaufsicht über die Deutsche Rentenversicherung Bund. Im Rahmen früherer parlamentarischer Anfragen — zuletzt BT-Drs. 21/3731 — bestätigte die Bundesregierung, dass eine aufsichtsrechtliche Prüfung zu mutmaßlich problematischen Klauseln in EVB-IT-Dienstverträgen läuft. Diese Prüfung begann spätestens am 31. Januar 2025 und war nach einer Presseantwort des BAS vom 15. April 2026 noch immer nicht abgeschlossen. Parallel hatte die DRV Bund eigenständig eine Sonderbetriebsprüfung nach § 28p SGB IV bei der DRV Berlin-Brandenburg beantragt, deren Ergebnisse in die Aufsichtsbewertung einfließen sollen.
Im Detail
„Die dort laufende, inhaltlich komplexe aufsichtsrechtliche Prüfung ist nach Kenntnis der Bundesregierung noch nicht abgeschlossen.“
— Bundesregierung, Antwort auf BT-Drs. 21/3731, Frage 6
Seit mindestens dem 31. Januar 2025 läuft beim Bundesamt für Soziale Sicherung (BAS) eine aufsichtsrechtliche Prüfung gegen die Deutsche Rentenversicherung Bund (DRV Bund) — ohne dass bislang ein Ergebnis oder auch nur ein Zwischenbericht öffentlich bekannt geworden ist. Mit der Kleinen Anfrage BT-Drs. 21/8320 vom 2. Oktober 2026 drängt die AfD-Fraktion auf Auskunft über den Verfahrensstand und stellt die Wirksamkeit der Behördenaufsicht grundsätzlich in Frage.
Streit um EVB-IT-Verträge und Statusfeststellungen
Im Kern geht es um zwei miteinander verknüpfte Sachverhalte: Erstens soll das BAS prüfen, ob Klauseln in den EVB-IT-Dienstverträgen der DRV Bund mit externem IT-Personal rechtlich bedenklich sind. Solche Verträge regeln die Beschaffung von IT-Dienstleistungen durch öffentliche Stellen. Zweitens steht das interne Statusfeststellungsverfahren der DRV Bund im Fokus — also die Frage, ob externe IT-Kräfte korrekt als Selbstständige oder als sozialversicherungspflichtig Beschäftigte eingestuft wurden. Falsche Einstufungen können Beitragspflichten auslösen oder verhindern und betreffen damit unmittelbar die Finanzierungsbasis der gesetzlichen Rentenversicherung. Wie das Thema Investitionsbeauftragter Blessing: Kein Gehalt, keine Ziele zeigt, ist die parlamentarische Kontrolle staatlicher Institutionen und ihrer Beauftragungen ein wiederkehrendes Thema im Bundestag.
Sonderbetriebsprüfung — wer prüft wen?
Besondere Aufmerksamkeit widmet die Anfrage einer Konstellation, die Fragen zur Unabhängigkeit aufwirft: Die DRV Bund hat als Arbeitgeber eigenständig eine Sonderbetriebsprüfung nach § 28p SGB IV bei der DRV Berlin-Brandenburg beantragt. Das bedeutet: Ein Träger der Deutschen Rentenversicherung prüft einen anderen Träger derselben Organisation. Laut Drucksache sollen die Ergebnisse dieser Sonderbetriebsprüfung in die aufsichtsrechtliche Bewertung des BAS einfließen. Die Fragesteller bezweifeln, ob eine solche Prüfung die nötige Unbefangenheit gewährleistet — zumal die DRV Bund nach § 138 SGB VI in Grundsatz- und Rechtsfragen zu Beiträgen verbindliche Entscheidungen für alle Rentenversicherungsträger trifft.
Was gilt aktuell?
Das BAS führt nach § 88 und § 89 SGB IV die Rechtsaufsicht über die DRV Bund, nicht die Fachaufsicht. Es kann Unterlagen anfordern, Prüfungen durchführen und bei Rechtsverstößen einschreiten. Das Bundesministerium für Arbeit und Soziales (BMAS) wiederum führt nach § 94 Absatz 2 SGB IV die umfassende Dienst- und Fachaufsicht über das BAS selbst — kann also nicht nur Recht, sondern auch Zweckmäßigkeit des Handelns des BAS beanstanden. Die Anfrage argumentiert, dass die Bundesregierung sich deshalb nicht hinter der bloßen Rechtsaufsicht über die DRV Bund verstecken könne, wenn es um das Handeln des ihr unterstellten BAS geht.
Zwölf Fragen zur Aufsichtsprüfung
Die zwölf Einzelfragen der Drucksache zielen auf konkrete Verfahrensdetails: Wann wurde die Prüfung eingeleitet? Wann ist ihr Abschluss vorgesehen? Wurden Fristen gesetzt und eingehalten? Hat das BAS sein Vorlage- und Auskunftsrecht nach § 88 Absatz 2 SGB IV genutzt? Welche aufsichtsrechtlichen Instrumente wurden eingesetzt? Hat das BMAS die Fortschrittsberichte des BAS abgefragt und allgemeine Weisungen erteilt oder erwogen? Die Fragesteller betonen ausdrücklich, dass rein vergangenheitsbezogene Verfahrensangaben — wie Einleitungsdatum oder gesetzte Fristen — ihrer Ansicht nach nicht vom Schutz laufender Verfahren erfasst sind und die parlamentarische Antwortpflicht daher uneingeschränkt gilt. Ähnliche Fragen nach staatlicher Kontrolle und Transparenz stellen sich auch beim Thema IFG-Reform: Massenanfragen und Verwaltungsbelastung im Fokus.
Die Prüfung dauert zum Zeitpunkt der Anfrage seit über eineinhalb Jahren an. Der letzte öffentlich bekannte Stand datiert auf den 15. April 2026, als das BAS auf eine Presseanfrage mitteilte, zunächst eine umfassende Stellungnahme der DRV Bund abzuwarten. Ein konkreter Abschlusstermin ist nicht bekannt.
Unmittelbar betroffen sind externe IT-Dienstleister und Freiberufler, die über EVB-IT-Verträge für die DRV Bund tätig waren oder sind und deren sozialversicherungsrechtliche Einstufung unklar ist. Mittelbar berührt das Thema alle Rentenbeitragszahler, da falsche Statusfeststellungen zu Beitragsausfällen führen können.
Die Kleine Anfrage (BT-Drs. 21/8320) vom 2. Oktober 2026 ist beim Deutschen Bundestag eingegangen. Die Bundesregierung hat grundsätzlich 14 Tage nach Zuleitung an das Bundeskanzleramt Zeit zu antworten. Sobald die Antwort vorliegt, wird sie als eigene Drucksache veröffentlicht.
- EVB-IT-Dienstvertrag
- Standardisierter Vertragsrahmen für die Beschaffung von IT-Dienstleistungen durch öffentliche Auftraggeber; hier umstritten, ob damit Scheinselbstständigkeit begünstigt wird.
- Statusfeststellungsverfahren
- Verfahren nach § 7a SGB IV, in dem die DRV Bund klärt, ob eine Person sozialversicherungspflichtig beschäftigt oder selbstständig tätig ist.
- § 28p SGB IV
- Rechtsgrundlage für Betriebsprüfungen durch Rentenversicherungsträger, bei denen geprüft wird, ob Arbeitgeber Sozialversicherungsbeiträge korrekt abführen.
Was sind EVB-IT-Dienstverträge?
EVB-IT steht für Ergänzende Vertragsbedingungen für die Beschaffung von IT-Leistungen. Sie regeln standardisiert, unter welchen Bedingungen öffentliche Stellen IT-Dienstleistungen einkaufen — hier geht es um die Frage, ob dabei Beschäftigungsverhältnisse korrekt eingestuft wurden.
Was ist das Statusfeststellungsverfahren?
Im Statusfeststellungsverfahren nach § 7a SGB IV wird geprüft, ob jemand sozialversicherungspflichtig beschäftigt oder selbstständig tätig ist. Das ist relevant für Beitragspflichten zur Rentenversicherung.
Warum prüft DRV Berlin-Brandenburg die DRV Bund?
Die DRV Bund hat als Arbeitgeber selbst eine Sonderbetriebsprüfung nach § 28p SGB IV bei der DRV Berlin-Brandenburg beantragt, um ihre eigene Beitragsabführung prüfen zu lassen. Die AfD zweifelt an der Unabhängigkeit dieser Prüfung, da beide Institutionen zur selben Organisation gehören.
Weitere Beiträge