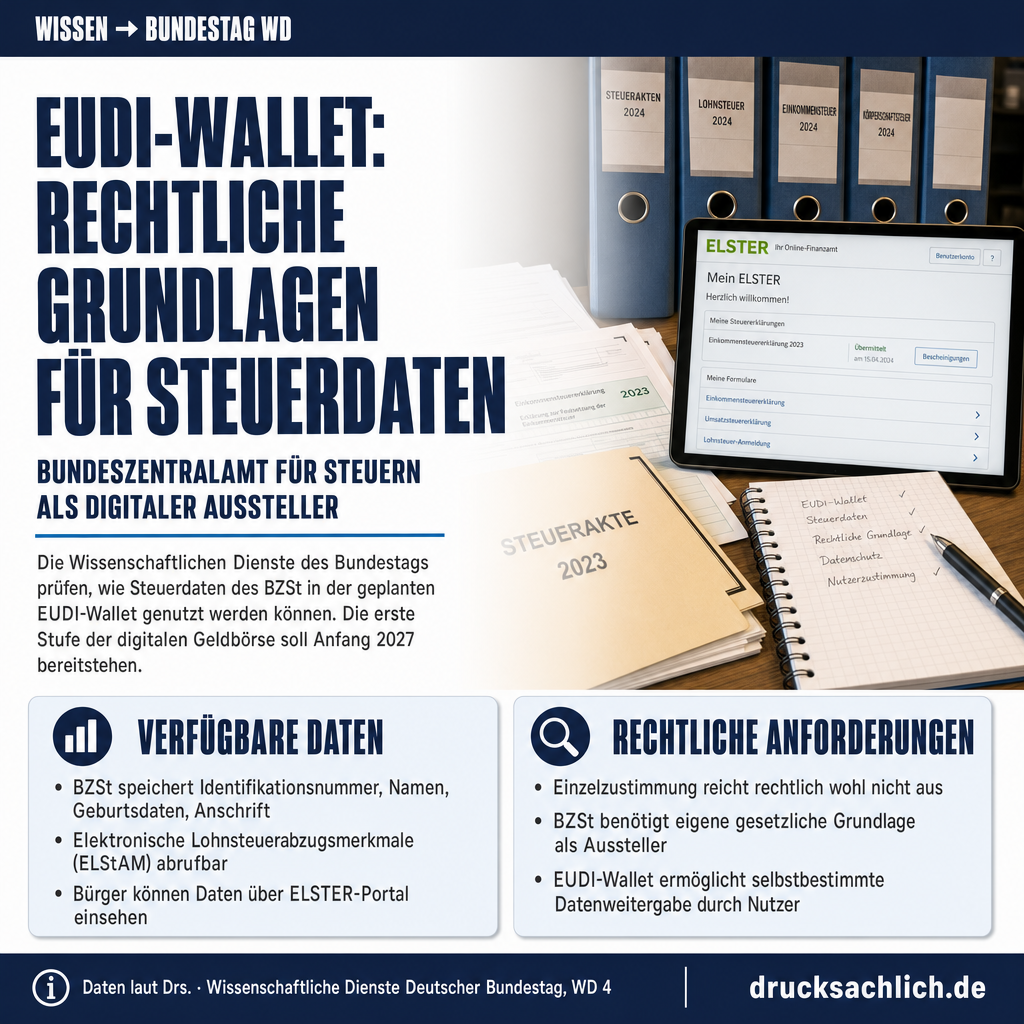


- Bürger können eigene BZSt-Daten teils digital über das ELSTER-Portal abfragen
- Zustimmung im Einzelfall reicht als Grundlage für EUDI-Wallet-Aussteller wohl nicht
- Für das BZSt als Aussteller dürfte eine eigene gesetzliche Grundlage nötig sein
Der Fachbereich WD 4 (Haushalt und Finanzen) der Wissenschaftlichen Dienste des Deutschen Bundestages hat untersucht, ob und unter welchen Voraussetzungen beim Bundeszentralamt für Steuern (BZSt) gespeicherte personenbezogene Daten für digitale Nachweise in der geplanten EUDI-Wallet genutzt werden können. Die Ausarbeitung (WD 4 – 30000 – 0003 – 0008) ist eine Analyse des Wissenschaftlichen Dienstes und gibt nicht die Auffassung des Deutschen Bundestages oder seiner Organe wieder.
Ausgangslage
Die EUDI-Wallet soll als staatlich getragene App Ausweise und andere Nachweise digital abbilden. Die erste Stufe soll Anfang 2027 bereitstehen. Nutzer entscheiden selbst, welche Informationen sie teilen; jedes Attribut ist vom Aussteller digital signiert. Auch Behörden können als Aussteller digitaler Nachweise auftreten.
Daten und Abfragemöglichkeiten
Das BZSt speichert nach § 139b Abgabenordnung (AO) unter anderem Identifikationsnummer, Namen, Geburtsdaten, Anschrift und Staatsangehörigkeiten. Hinzu kommen die elektronischen Lohnsteuerabzugsmerkmale (ELStAM), die Arbeitgeber abrufen müssen. Betroffene können ihre ELStAM sowie über den Belegabruf die Daten der vorausgefüllten Steuererklärung digital im ELSTER-Portal einsehen. Dritte wie Arbeitgeber, Banken und bestimmte Behörden haben teils weitreichende Abrufrechte, etwa beim Kontenabruf, der allerdings nur Kontenstammdaten umfasst.
Auskunftsanspruch
Neben diesen Möglichkeiten besteht ein allgemeiner Auskunftsanspruch nach Art. 15 DSGVO, der nach Rechtsprechung des Bundesfinanzhofs auch im Besteuerungsverfahren gilt. Er kann elektronisch erfüllt werden, ist aber in bestimmten Fällen nach § 32c AO ausgeschlossen, etwa für Daten der Informationszentrale für steuerliche Auslandsbeziehungen. Ein Anspruch auf Akteneinsicht folgt daraus nicht.
Weitergabe an Dritte
Die Bereitstellung von Daten für die EUDI-Wallet wäre eine Weiterverarbeitung nach § 29c AO in Form einer Offenbarung. Sie unterliegt dem Steuergeheimnis (§ 30 AO). Die Offenbarungstatbestände des § 30 Abs. 4 AO, etwa zur Durchführung steuerlicher Verfahren oder bei zwingendem öffentlichem Interesse, passen nach Einschätzung des Fachbereichs nicht. In Betracht kommt vor allem die Zustimmung der betroffenen Person (§ 30 Abs. 4 Nr. 3 AO). Diese begründet jedoch keine Pflicht der Behörde zur Weitergabe.
Fazit
Der Fachbereich bezweifelt, dass die Freigabe in der Wallet-App als wirksame Zustimmung im Sinne des Steuergeheimnisses gilt, zumal Fachkreise sie nur als technische Freigabe verstehen. Selbst bei einer wirksamen Zustimmung sei diese keine tragfähige Grundlage für die massenhafte Bereitstellung der Daten der gesamten Bevölkerung. Die Aussteller-Funktion sei eine zusätzliche, vom Besteuerungsverfahren losgelöste Aufgabe mit erheblichen Pflichten von der Bereitstellung bis zur Zurückziehung der Nachweise. Individuelle Zustimmungen seien dafür zudem nicht praktikabel. Der Fachbereich kommt daher zu dem Ergebnis, dass für die Teilnahme des BZSt als Aussteller vielmehr eine eigene gesetzliche Grundlage erforderlich sein dürfte.
➜ Vollständiges Dokument (PDF)
Weitere Beiträge