Dieser Beitrag bezieht sich auf BT-Drs. 21/8217 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
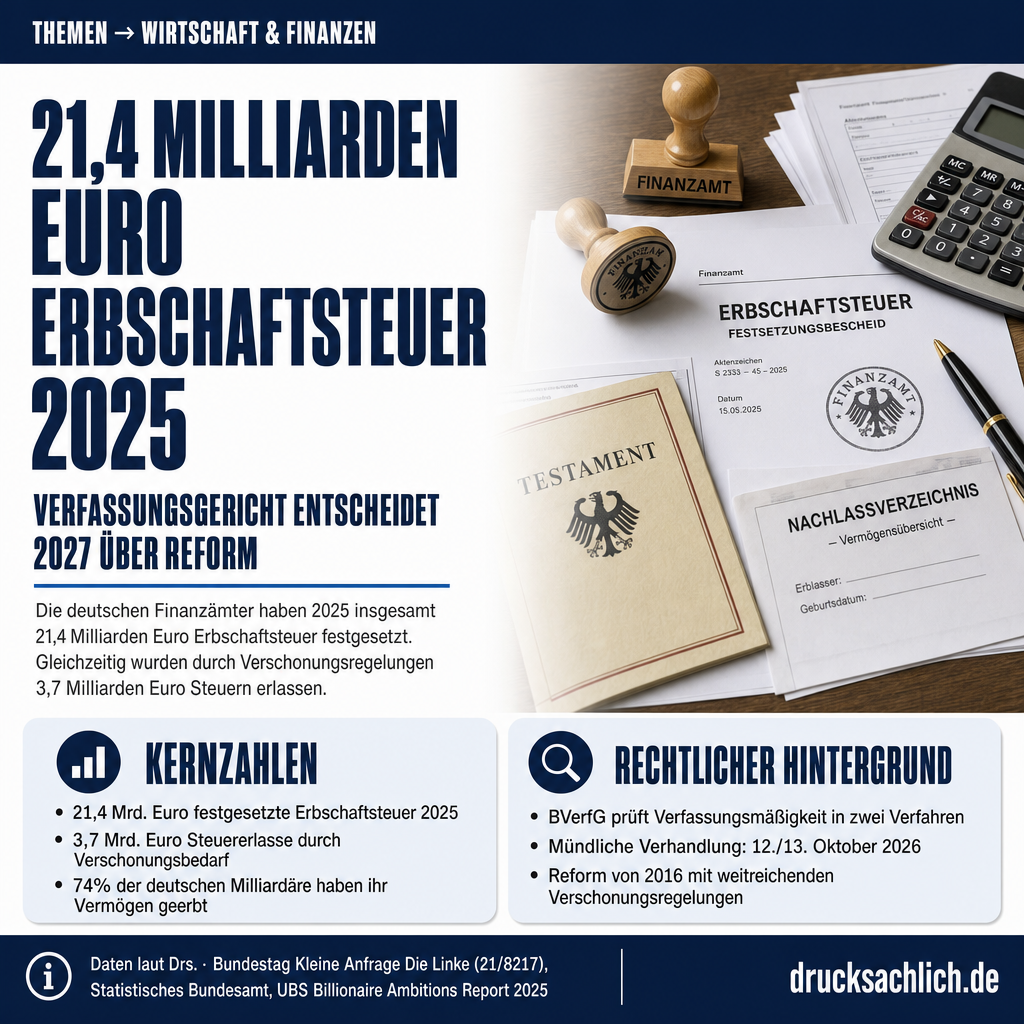
- 21,4 Mrd. Euro Erbschaftsteuer 2025 festgesetzt
- 3,7 Mrd. Euro Steuererlasse über Verschonungsbedarfsprüfung
- BVerfG-Urteil zur Erbschaftsteuer für Anfang 2027 erwartet
Hintergrund
Die letzte große Reform der Erbschaft- und Schenkungsteuer trat 2016 in Kraft und enthält unter anderem weitreichende Verschonungsregelungen für Betriebsvermögen. Laut Statistischem Bundesamt stieg die festgesetzte Erbschaft- und Schenkungsteuer im Jahr 2025 auf 21,4 Mrd. Euro; gleichzeitig wurden über die Verschonungsbedarfsprüfung Steuererlasse von 3,7 Mrd. Euro gewährt. Das Bundesverfassungsgericht prüft in zwei Verfahren (1 BvR 804/22 und 1 BvF 1/23) die Verfassungsmäßigkeit des geltenden Rechts; die mündliche Verhandlung ist für den 12. und 13. Oktober 2026 angesetzt. Laut dem UBS Billionaire Ambitions Report 2025 haben 74 Prozent der deutschen Milliardäre ihr Vermögen geerbt — der höchste Anteil weltweit.
- 21,4 Mrd. Euro — Von deutschen Finanzämtern festgesetzte Erbschaft- und Schenkungsteuer im Jahr 2025 (Statistisches Bundesamt).
- 3,7 Mrd. Euro — Im Rahmen der Verschonungsbedarfsprüfung erlassene Steuern im Jahr 2025; Bezugsjahr der Erlasse weicht vom Festsetzungsjahr ab.
- 74 Prozent — Anteil der deutschen Milliardäre mit ererbtem Vermögen laut UBS Billionaire Ambitions Report 2025 (2024: 71,8 Prozent).
- ca. 6 Mrd. Euro — Schätzung des DIW-Steuerexperten Dr. Stefan Bach, um wie viel die tatsächlich erhobene Erbschaftsteuer unter der festgesetzten Steuer liegt, wenn spätere Erlasse einbezogen werden.
Im Detail
„die Verschonungsbedarfsprüfung […] für Großerwerbe sogar die Möglichkeit [bietet], sich durch Gestaltungsmaßnahmen gezielt in eine Steuerbegünstigung hinein zu strukturieren“
— Positionspapier des Bundesverbands Mittelständische Wirtschaft, zitiert in BT-Drs. 21/8217
Die Erbschaft- und Schenkungsteuer steht in Deutschland vor einem möglicherweise historischen Einschnitt: Das Bundesverfassungsgericht verhandelt am 12. und 13. Oktober 2026 über zwei Verfahren zum geltenden Erbschaftsteuerrecht (1 BvR 804/22 und 1 BvF 1/23). Ein Urteil wird für Anfang 2027 erwartet — und könnte eine erneute Reform des Systems erzwingen. Vor diesem Hintergrund hat die Fraktion Die Linke am 25. September 2026 die Kleine Anfrage BT-Drs. 21/8217 eingereicht und stellt der Bundesregierung 13 detaillierte Fragen zu Steuererlassen, Ausnahmeregelungen und Statistiklücken.
21,4 Milliarden Euro festgesetzt — aber wie viel wird tatsächlich erhoben?
Laut Statistischem Bundesamt haben deutsche Finanzämter im Jahr 2025 Erbschaft- und Schenkungsteuer in Höhe von 21,4 Mrd. Euro festgesetzt. Gleichzeitig wurden über die sogenannte Verschonungsbedarfsprüfung nach § 28a ErbStG Steuererlasse von 3,7 Mrd. Euro gewährt. Die Anfrage verweist auf eine Einschätzung des DIW-Steuerexperten Dr. Stefan Bach, wonach die tatsächlich erhobene Steuer um rund 6 Mrd. Euro unter dem festgesetzten Betrag liegen könnte, wenn alle späteren Erlasse einbezogen werden. Ein methodisches Problem: Die veröffentlichten Erlassbeträge beziehen sich nicht notwendigerweise auf die im gleichen Jahr festgesetzten Steuern, was Aussagen zur effektiven Steuerbelastung erschwert.
Nießbrauch: Verzehnfachung der Abzüge in zehn Jahren?
Ein weiterer Schwerpunkt der Anfrage betrifft sogenannte Nutzungs- und Duldungsauflagen — insbesondere den Nießbrauch. Dabei handelt es sich um Nutzungsrechte, deren Kapitalwert vom steuerpflichtigen Erwerb abgezogen werden kann und die Erbschaftsteuerlast damit deutlich senken. Laut einer Studie der Rosa-Luxemburg-Stiftung (Julia Jirmann, 2026) soll sich dieser Kapitalwert innerhalb von zehn Jahren bis 2024 ungefähr verzehnfacht haben. Die Fraktion Die Linke fragt die Bundesregierung, wie sie diese Entwicklung bewertet und welche Daten ihr dazu vorliegen — aufgeschlüsselt nach Immobilien und Unternehmensvermögen und jahrgangsweise ab 2010.
Was gilt aktuell bei der Erbschaftsteuer?
Das geltende Erbschaftsteuer- und Schenkungsteuergesetz in der Fassung nach der Reform 2016 sieht weitreichende Verschonungsregelungen für Betriebsvermögen vor. Kleine und mittlere Unternehmen können unter bestimmten Voraussetzungen bis zu 100 Prozent Steuerbefreiung erhalten. Für sehr große Erwerbe greift die Verschonungsbedarfsprüfung nach § 28a ErbStG: Wer nachweist, dass er die Steuer nicht ohne Betriebsgefährdung zahlen kann, bekommt sie ganz oder teilweise erlassen. Kritiker — darunter der Bundesverband Mittelständische Wirtschaft — bemängeln, dass Großerwerber durch gezielte Gestaltungsmaßnahmen dieselben Vergünstigungen erlangen können wie mittelständische Familienbetriebe, ohne operative Verantwortung zu tragen.
Reformbereitschaft der Bundesregierung und Statistikqualität
Die Anfrage erkundigt sich auch danach, ob die Bundesregierung bereits konkrete Reformvorschläge ausarbeitet, und listet alle Kontakte mit Verbänden, Unternehmen und Einzelpersonen zum Thema Erbschaftsteuer im laufenden Jahr auf. Darüber hinaus fragt Die Linke nach der Haltung der Bundesregierung zu Verbesserungsvorschlägen von Dr. Stefan Bach für die amtliche Erbschaftsteuerstatistik — etwa die Verknüpfung von Steuerfällen über die Steuer-ID oder die Integration der Verschonungsbedarfsprüfung in den Statistikdatensatz. Solche Daten fehlen bislang, was eine unabhängige Bewertung der tatsächlichen Steuerbelastung großer Vermögen erschwert.
Dass das Thema politisch brisant bleibt, zeigt auch der internationale Kontext: Laut dem UBS Billionaire Ambitions Report 2025 haben 74 Prozent der deutschen Milliardäre ihr Vermögen geerbt — ein im weltweiten Vergleich außergewöhnlich hoher Anteil, der gegenüber dem Vorjahreswert von 71,8 Prozent weiter gestiegen ist. Damit steht Deutschland vor der Frage, wie die Erbschaftsteuer künftig Lastenverteilung und Standortattraktivität in Einklang bringt. Aktuelle wirtschaftliche Entwicklungen wie die in der Drucksache thematisierten steigenden Zwangsversteigerungen im ersten Halbjahr 2026 zeigen, dass Vermögensfragen viele Bürgerinnen und Bürger unmittelbar berühren.
Weiterlesen:
- Finanzkontrolle Schwarzarbeit: Personalengpass seit 2015
- Bundeszwang: Verfassungsinstrumente gegen Länder auf dem Prüfstand
Unmittelbar betroffen sind Erben und Beschenkte, insbesondere bei der Übertragung von Unternehmens- und Immobilienvermögen. Mittelständische Unternehmen sind durch das komplexe Verschonungssystem ebenso berührt wie Großvermögensinhaber, die Gestaltungsspielräume nutzen können. Steuerstatistiker und Finanzwissenschaftler sind durch Fragen zur Verbesserung der amtlichen Datenlage tangiert.
Die Kleine Anfrage (BT-Drs. 21/8217) ist am 25. September 2026 beim Deutschen Bundestag eingegangen. Die Bundesregierung hat die Anfrage zu beantworten; eine gesetzlich vorgesehene Frist von grundsätzlich 14 Tagen nach Zuleitung an das Bundeskanzleramt gilt gemäß § 104 GO-BT. Die schriftliche Antwort der Bundesregierung steht noch aus.
- Erbschaftsteuer- und Schenkungsteuergesetz (ErbStG)
- Verschonungsbedarfsprüfung (§ 28a ErbStG)
- Regelung, nach der bei sehr großen Betriebsvermögensübertragungen die Erbschaftsteuer auf Antrag erlassen werden kann, wenn der Erwerber die Steuer nicht ohne Betriebsgefährdung aufbringen kann.
- Nießbrauch
- Dingliches Recht, eine fremde Sache zu nutzen und deren Früchte zu ziehen. Der Kapitalwert des Nießbrauchs mindert den steuerpflichtigen Erwerb bei der Erbschaft- und Schenkungsteuer.
- Nutzungs- und Duldungsauflagen
- Lasten auf einem vererbten oder verschenkten Vermögensgegenstand, z. B. ein Wohnrecht oder Nießbrauch; ihr Kapitalwert ist vom Erwerb abzuziehen und reduziert die Bemessungsgrundlage der Erbschaftsteuer.
Was ist die Verschonungsbedarfsprüfung nach § 28a ErbStG?
Bei sehr großen Unternehmenserwerben kann auf Antrag die Erbschaftsteuer ganz oder teilweise erlassen werden, wenn der Erwerber nachweist, dass er die Steuer nicht aus verfügbarem Vermögen zahlen kann, ohne den Betrieb zu gefährden.
Wann entscheidet das Bundesverfassungsgericht über die Erbschaftsteuer?
Die mündliche Verhandlung findet am 12. und 13. Oktober 2026 statt; ein Urteil wird laut Drucksache 21/8217 für Anfang 2027 erwartet.
Was ist Nießbrauch im Kontext der Erbschaftsteuer?
Nießbrauch ist ein Nutzungsrecht an einem Vermögensgegenstand. Der Kapitalwert solcher Nutzungsrechte kann bei der Erbschaft- oder Schenkungsteuer vom steuerpflichtigen Erwerb abgezogen werden und mindert so die Steuerlast.
Weitere Beiträge