Dieser Beitrag bezieht sich auf BT-Drs. 21/8204 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
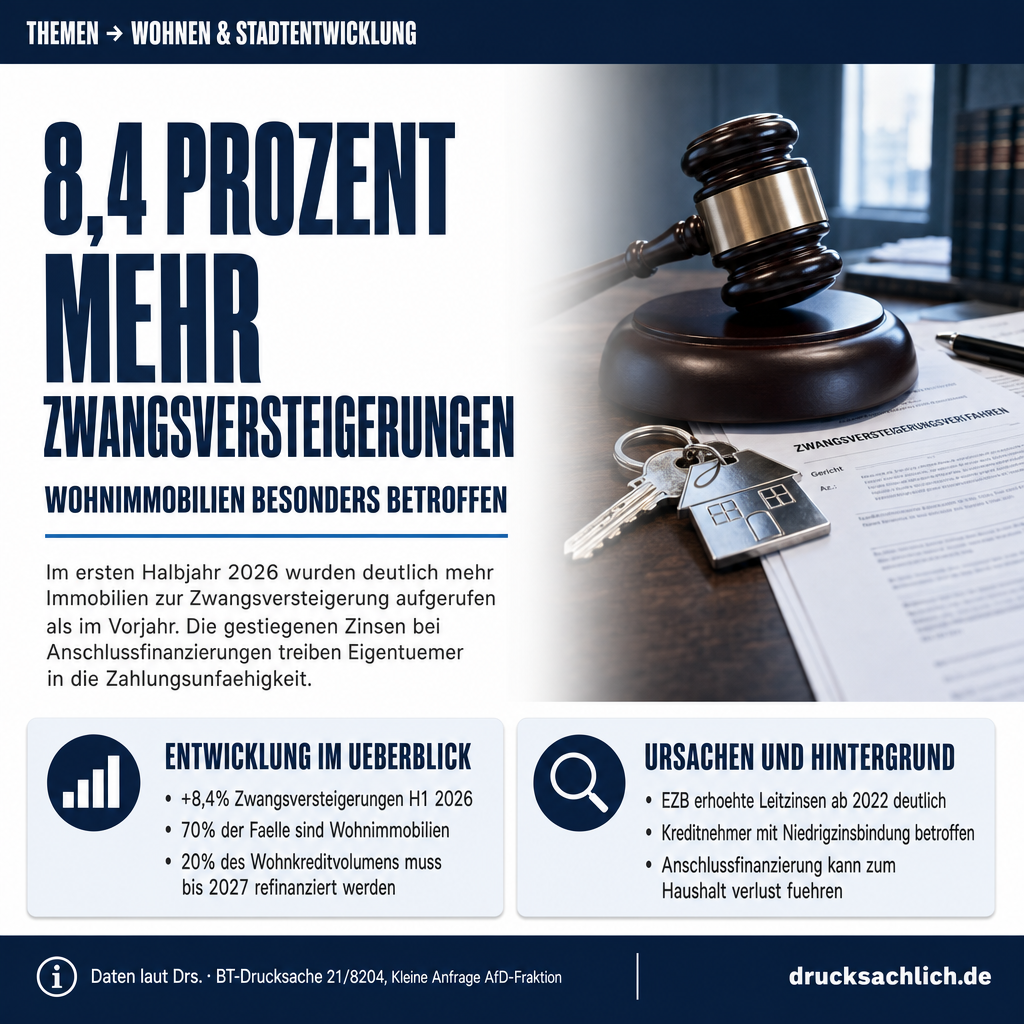
- 8,4 Prozent mehr Zwangsversteigerungen im ersten Halbjahr 2026
- 70 Prozent der betroffenen Objekte sind Wohnimmobilien
- Bis 2027 muss laut Bundesbank 20 Prozent des Wohnkreditvolumens refinanziert werden
Hintergrund
Die Europäische Zentralbank hat die Leitzinsen ab 2022 in mehreren Schritten deutlich angehoben, um die Inflation zu bekämpfen. Dies hat die Finanzierungskosten für Immobilienkredite stark verteuert. Viele Eigentümer, die in der Niedrigzinsphase günstige Zinsbindungen abgeschlossen haben, stehen nun vor teuren Anschlussfinanzierungen. Laut dem Finanzstabilitätsbericht der Deutschen Bundesbank 2025 müssen bis 2027 rund 20 Prozent des gesamten ausstehenden Wohnimmobilienkreditvolumens refinanziert werden.
- +8,4 % — Anstieg der zur Zwangsversteigerung aufgerufenen Immobilien im ersten Halbjahr 2026 gegenüber dem Vorjahreszeitraum
- 70 % — Anteil der Wohnimmobilien an allen Zwangsversteigerungsverfahren
- 20 % — Anteil des ausstehenden Wohnimmobilienkreditvolumens, der laut Bundesbank bis 2027 refinanziert werden muss
Im Detail
Damit kann die Anschlussfinanzierung für private Wohneigentümer bis zum Verlust des eigenen Zuhauses führen.
— Vorbemerkung der Fragesteller, BT-Drs. 21/8204
Die Zahl der Zwangsversteigerungen bei Wohnimmobilien steigt. Im ersten Halbjahr 2026 wurden 8,4 Prozent mehr Objekte zur Zwangsversteigerung aufgerufen als im Vorjahreszeitraum – rund 70 Prozent davon waren Wohnimmobilien. Dieser Trend betrifft besonders private Eigenheimbesitzer, deren auslaufende Zinsbindungen zu deutlich teureren Anschlussfinanzierungen führen. Mit der Kleinen Anfrage BT-Drs. 21/8204 vom 24. September 2026 verlangt die AfD-Fraktion von der Bundesregierung Auskunft über Ausmaß, Ursachen und mögliche Gegenmaßnahmen.
Zwangsversteigerungen: Was gilt aktuell?
Eine Zwangsversteigerung wird vom zuständigen Amtsgericht auf Antrag eines Gläubigers – in der Regel einer Bank – angeordnet, wenn ein Immobilienbesitzer seinen Kredit nicht mehr bedienen kann. Das Verfahren endet mit dem Zuschlag an den Meistbietenden; der bisherige Eigentümer verliert die Immobilie. Ein Schutz vor Zwangsversteigerungen durch staatliche Eingriffe existiert im deutschen Recht nur in engen Ausnahmefällen, etwa durch gerichtliche Einstellung des Verfahrens bei drohender Verschleuderung oder in sozialen Härtefällen.
Refinanzierungswelle bis 2027 als zentrales Risiko
Der Hintergrund der Anfrage ist der deutliche Zinsanstieg der vergangenen Jahre. Viele Eigenheimbesitzer haben ihre Immobilien in der Niedrigzinsphase finanziert und müssen nun bei auslaufender Zinsbindung neue Konditionen verhandeln – zu einem deutlich höheren Zinsniveau. Laut Finanzstabilitätsbericht der Deutschen Bundesbank 2025 muss bis 2027 rund 20 Prozent des gesamten ausstehenden Wohnimmobilienkreditvolumens refinanziert werden. Für viele Haushalte bedeutet das spürbar höhere Monatsraten. Wer die gestiegene Last nicht tragen kann, riskiert die Zwangsversteigerung des eigenen Heims.
Die Einkommensteuerreform 2027 mit 5,6 Mrd. Euro Entlastung könnte für einen Teil der betroffenen Haushalte eine gewisse finanzielle Erleichterung bringen – ob dies Zwangsversteigerungen nennenswert verhindert, ist offen.
Die vier Fragen der Kleinen Anfrage
Die Fraktion richtet vier Fragen an die Bundesregierung: Erstens fragt sie nach den vorliegenden Daten zur Entwicklung der Zwangsversteigerungen von Wohnimmobilien seit dem Jahr 2022 und nach der Bewertung dieser Entwicklung durch die Regierung. Zweitens interessiert die Abgeordneten, in welchem Umfang selbstgenutzte Ein- und Zweifamilienhäuser sowie Eigentumswohnungen betroffen sind. Drittens wird nach den wesentlichen Ursachen für Zwangsversteigerungen selbstgenutzten Wohneigentums gefragt. Viertens möchte die Fraktion wissen, ob die Bundesregierung angesichts gestiegener Finanzierungskosten Handlungsbedarf zum Schutz privater Wohneigentümer sieht – und wenn ja, welchen konkreten.
Politische Einordnung
Die Vorbemerkung der Antragsteller stellt einen Zusammenhang zwischen gestiegenen Finanzierungskosten und der Zunahme von Zwangsversteigerungen her. Die Anfrage zielt darauf ab, von der Bundesregierung eine offizielle Lageeinschätzung sowie eine Stellungnahme zu möglichen Schutzinstrumenten zu erhalten. Vergleichbare wohnungspolitische Fragen beschäftigen den Bundestag regelmäßig – so etwa die laufenden Diskussionen um staatliche Förderungen im Bereich Wohnen und Familie oder die Entlastung von Haushalten bei Energiekosten. Eine Antwort der Bundesregierung auf die Anfrage steht noch aus.
Betroffen sind vor allem private Haushalte mit selbstgenutztem Wohneigentum, deren Zinsbindung in den kommenden Jahren ausläuft. Besonders gefährdet sind Eigentümer, die bei niedrigen Zinsen knapp kalkuliert haben und deren monatliche Belastung durch eine Anschlussfinanzierung erheblich steigt. Rund 70 Prozent der Zwangsversteigerungsverfahren betreffen Wohnimmobilien.
Die Kleine Anfrage (BT-Drs. 21/8204) wurde am 24. September 2026 eingereicht. Die Bundesregierung hat die Anfrage nach Zuleitung an das Bundeskanzleramt grundsätzlich innerhalb von 14 Tagen zu beantworten. Eine Antwort liegt bislang nicht vor.
- Zwangsversteigerung
- Gerichtlich angeordneter Verkauf einer Immobilie, meist weil der Eigentümer seinen Kredit nicht mehr bedienen kann.
- Anschlussfinanzierung
- Neue Kreditvereinbarung nach Ablauf der ursprünglichen Zinsbindungsfrist – oft zu veränderten, heute höheren Zinssätzen.
- Zinsbindung
- Zeitraum, für den ein fester Zinssatz im Immobiliendarlehensvertrag vereinbart ist, typischerweise 5 bis 20 Jahre.
Wie stark sind Zwangsversteigerungen gestiegen?
Im ersten Halbjahr 2026 wurden 8,4 Prozent mehr Immobilien zur Zwangsversteigerung aufgerufen als im Vorjahreszeitraum, laut der Vorbemerkung der Anfragenden.
Welche Immobilien sind vor allem betroffen?
Rund 70 Prozent der zur Zwangsversteigerung aufgerufenen Objekte sind Wohnimmobilien.
Warum steigt das Risiko für Wohneigentümer jetzt besonders?
Laut Vorbemerkung der Fragesteller müssen bis 2027 rund 20 Prozent des ausstehenden Wohnimmobilienkreditvolumens refinanziert werden – oft zu deutlich höheren Zinsen als zuvor.
Weitere Beiträge