

Dieser Beitrag bezieht sich auf BT-Drs. 21/8389 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
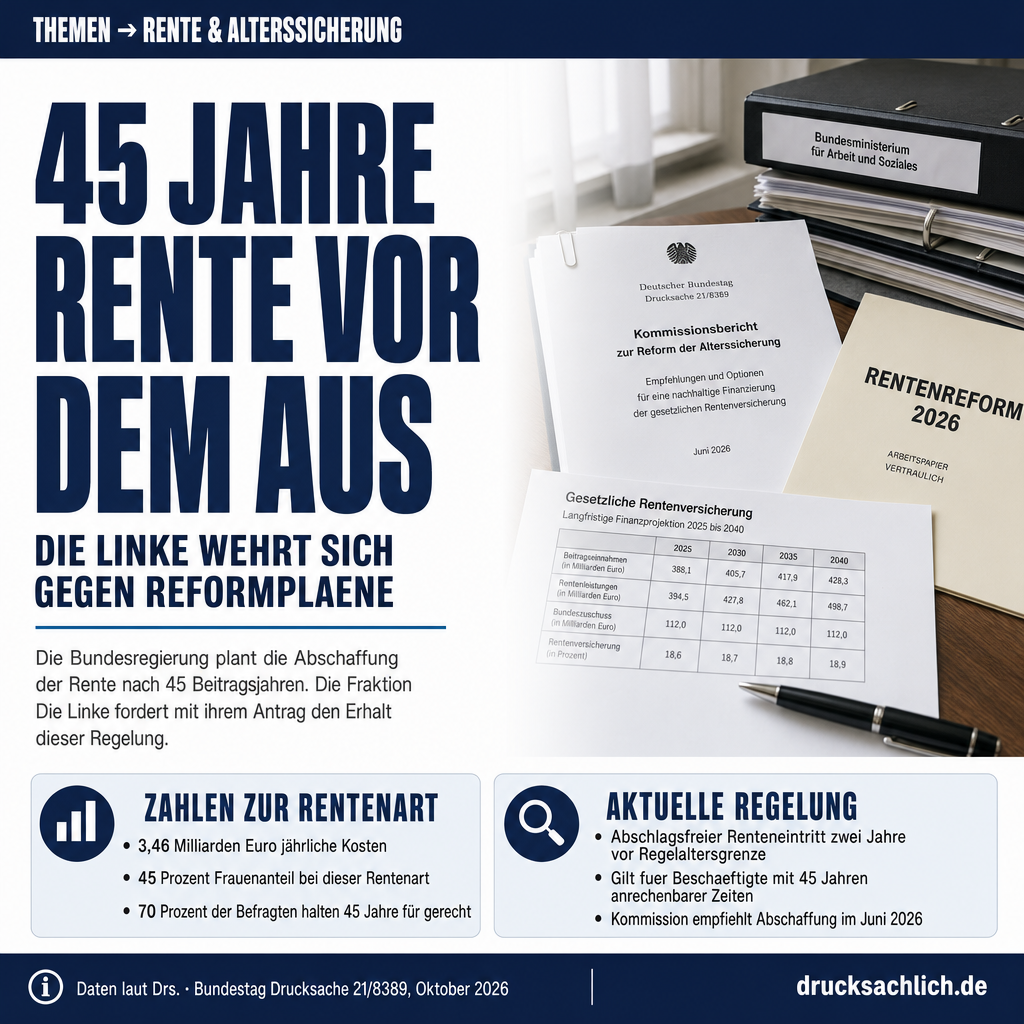
- Rente nach 45 Beitragsjahren soll nach Kommissionsplänen entfallen
- Frauenanteil bei dieser Rentenart liegt bei knapp 45 Prozent
- Kosten der Rentenart: 3,46 Mrd. Euro, nur 1,06 Prozent der Rentenausgaben
Hintergrund
Die Alterssicherungskommission der Bundesregierung hat im Juni 2026 insgesamt 33 Empfehlungen zur Reform der Alterssicherung vorgelegt. Laut Antrag hat der Koalitionsausschuss beschlossen, alle Empfehlungen vollständig zu übernehmen. Darunter fallen die Abschaffung der Rente für besonders langjährig Versicherte und die Anhebung der Altersgrenze für langjährig Versicherte.
- 3,46 Mrd. Euro — nicht beitragsgedeckte Ausgaben der Rentenart im Jahr 2023 laut Schätzung der Deutschen Rentenversicherung.
- 1.469 Euro — durchschnittlicher Zahlbetrag bei Frauen im Rentenzugang 2025.
- 1.846 Euro — durchschnittlicher Zahlbetrag bei Männern.
- 70 Prozent — Anteil der Befragten, die laut Sozialstaatsradar 2026 45 Jahre für gerecht halten.
Im Detail
Menschen, die 45 Jahre oder 35 Jahre gearbeitet und Beiträge gezahlt haben, haben es mehr als verdient, frei über ihren Renteneintritt zu entscheiden und weiterhin vor der Regelaltersgrenze in Rente zu gehen.
— Begründung, BT-Drs. 21/8389
Wer 45 Jahre in die Rentenversicherung eingezahlt hat, kann heute zwei Jahre vor der Regelaltersgrenze abschlagsfrei in den Ruhestand gehen. Diese Möglichkeit steht nach Plänen der Bundesregierung vor dem Aus. Die Fraktion Die Linke will das mit ihrem Antrag in der Drucksache 21/8389 vom 6. Oktober 2026 verhindern.
Was gilt aktuell bei der Rente nach 45 Jahren?
Nach § 38 SGB VI können Beschäftigte mit 45 Jahren an anrechenbaren Zeiten im Sinne des § 51 Absatz 3a SGB VI zwei Jahre vor der Regelaltersgrenze ohne Abschläge in Rente gehen. Bei der Rente für langjährig Versicherte ist der Zugang nach 35 Versicherungsjahren bisher mit 63 Jahren möglich, allerdings mit lebenslangen Abschlägen.
Was empfiehlt die Alterssicherungskommission?
Die Alterssicherungskommission der Bundesregierung legte im Juni 2026 insgesamt 33 Empfehlungen vor. Sie schlägt vor, die Rente für besonders langjährig Versicherte abzuschaffen. Außerdem soll die Altersgrenze bei der Rente für langjährig Versicherte von 63 auf 64 Jahre steigen und danach schrittweise an die Regelaltersgrenze gekoppelt werden. Laut Antrag hat der Koalitionsausschuss beschlossen, alle Empfehlungen vollständig zu übernehmen.
Die Kommission begründet die Abschaffung unter anderem damit, dass von der Rentenart „vor allem Besserverdienende, Gesündere und Männer profitieren“ würden. Zudem würde die Abschaffung die gesetzliche Rentenversicherung dauerhaft entlasten.
Wie begründet die Linke ihren Antrag?
Die Antragsteller halten die Begründung der Kommission nicht für überzeugend. Sie verweisen auf folgende Zahlen: Der Frauenanteil an den Zugängen lag 2025 bei knapp 45 Prozent und seit zehn Jahren zwischen 43 und knapp 46 Prozent. Frauen erhielten im Rentenzugang 2025 durchschnittlich 1.469 Euro, Männer 1.846 Euro. Der Durchschnittsverdienst bei Vollzeit liegt laut Antrag bei 4.851 Euro brutto im Monat. Bei jedem fünften Mann und der Hälfte der Frauen lag der Zahlbetrag unter der Armutsgefährdungsschwelle.
Nach Angaben des Antrags beliefen sich die Rentenausgaben 2023 auf 325 Milliarden Euro. Die nicht durch Beiträge gedeckten Ausgaben für die abschlagsfreie Rente nach 45 Jahren lagen demnach bei rund 3,46 Milliarden Euro, also bei 1,06 Prozent. Eine Abschaffung würde diese Summe nicht unmittelbar einsparen, da sie durch Personen im Rentenbestand verursacht wird. Kurzfristig seien sogar Mehrausgaben möglich, wenn mehr Menschen früher mit Abschlägen in Rente gingen.
Zur Anhebung der Altersgrenze für langjährig Versicherte erklärt der Antrag, sie schränke die Lebensgestaltung älterer Menschen ein. Gründe für einen frühen Rentenbeginn seien etwa die Pflege von Angehörigen oder gesundheitliche Probleme. Ein erschwerter Zugang könne Zusatzkosten bei Erwerbsminderungsrenten oder Arbeitslosigkeit verursachen.
Was fordert der Antrag konkret?
Der Bundestag soll die Bundesregierung auffordern, zwei angekündigte Gesetzgebungsvorhaben nicht weiterzuverfolgen: erstens die Abschaffung der abschlagsfreien Rente für besonders langjährig Versicherte, zweitens die Abschaffung der Rente für langjährig Versicherte samt Anhebung der Altersgrenze.
Als Beleg für ein breites Gerechtigkeitsempfinden führt der Antrag den Sozialstaatsradar 2026 an, für den bundesweit 3.000 Menschen befragt wurden. Nur acht Prozent lehnten diese Rentenart ab, 70 Prozent nannten 45 Jahre als gerecht.
Weiterlesen:
Betroffen sind Beschäftigte mit sehr langen Versicherungsbiografien, also mit 35 beziehungsweise 45 Beitragsjahren. Nach den im Antrag genannten Zahlen trifft das Männer und Frauen, wobei Frauen knapp 45 Prozent der Zugänge in die abschlagsfreie Rente stellen.
Der Antrag wurde am 6. Oktober 2026 eingebracht. Als Nächstes ist die Überweisung an die zuständigen Ausschüsse zu erwarten, danach folgt die Abstimmung im Plenum des Bundestages.
- Rente für besonders langjährig Versicherte
- Abschlagsfreie Rente nach 45 anrechenbaren Jahren, die zwei Jahre vor der Regelaltersgrenze beginnen kann.
- Rente für langjährig Versicherte
- Rente nach 35 Versicherungsjahren, die derzeit ab 63 Jahren mit lebenslangen Abschlägen möglich ist.
- Armutsgefährdungsschwelle
- Einkommensgrenze, unterhalb derer eine Person als armutsgefährdet gilt.
Was ist die Rente für besonders langjährig Versicherte?
Wer 45 Jahre anrechenbare Zeiten nachweist, kann nach § 38 SGB VI zwei Jahre vor der Regelaltersgrenze abschlagsfrei in Rente gehen.
Was empfiehlt die Alterssicherungskommission?
Sie empfiehlt, diese Rentenart abzuschaffen und die Altersgrenze der Rente für langjährig Versicherte von 63 auf 64 Jahre anzuheben.
Was fordert der Antrag der Linken?
Die Bundesregierung soll beide angekündigten Gesetzgebungsvorhaben nicht weiterverfolgen.
Weitere Beiträge