Dieser Beitrag bezieht sich auf BT-Drs. 21/8092 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
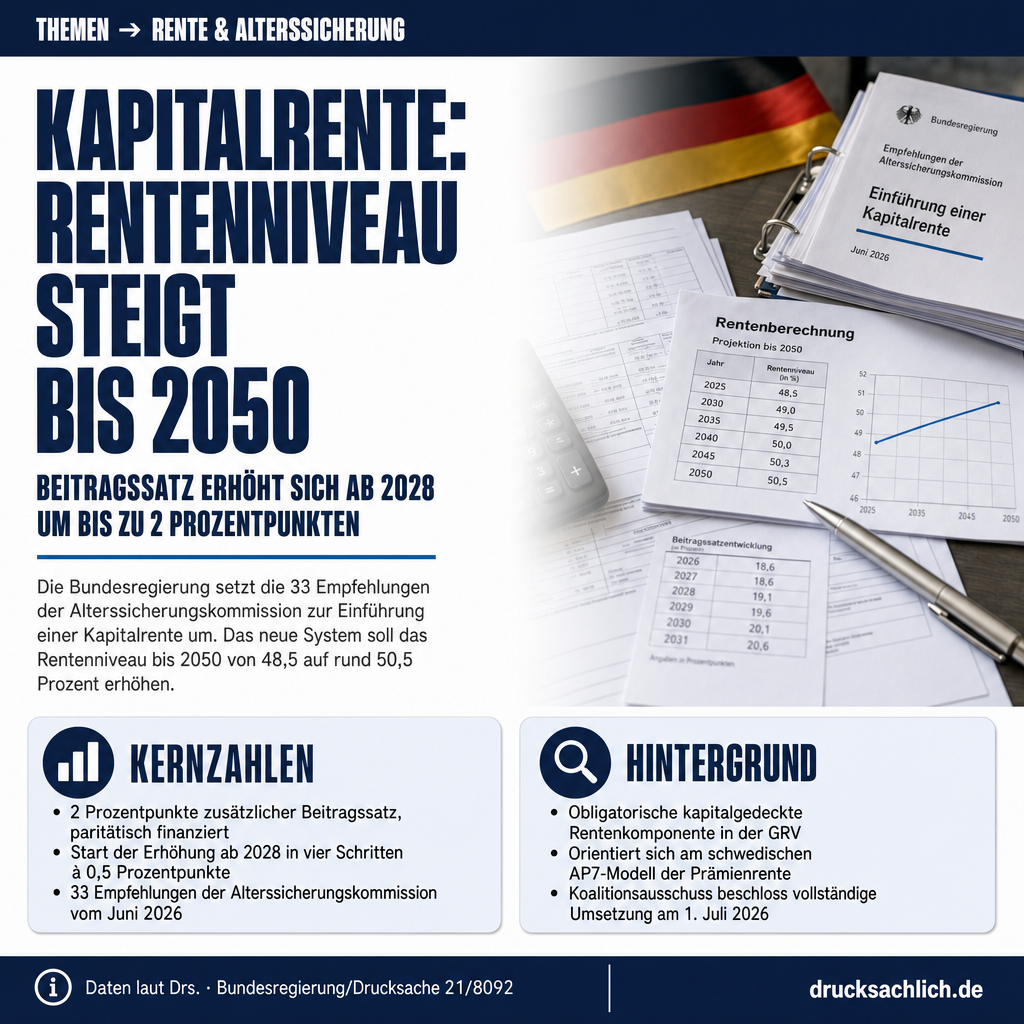
- Beitragssatz steigt ab 2028 um bis zu 2 Prozentpunkte für die Kapitalrente
- Detailfragen zu Rendite, ESG und Trägerschaft lässt Regierung offen
- Kapitalrente soll Rentenniveau bis 2050 von 48,5 auf rund 50,5 Prozent heben
Hintergrund
Die Bundesregierung hat im Dezember 2025 eine Alterssicherungskommission eingerichtet, die am 23. Juni 2026 ihren Bericht mit 33 Empfehlungen vorlegte. Kernstück ist die Einführung einer obligatorischen kapitalgedeckten Rentenkomponente innerhalb der gesetzlichen Rentenversicherung — die sogenannte Kapitalrente. Der Koalitionsausschuss beschloss am 1. Juli 2026, alle Empfehlungen der Kommission umzusetzen. Das Modell orientiert sich am schwedischen System der Prämienrente mit dem Standardfonds AP7. Parallel hat die Bundesregierung mit dem GKV-Beitragssatzstabilisierungsgesetz, das Ende Juli 2026 in Kraft trat, ein Reformpaket zur Begrenzung des Beitragssatzanstiegs in der gesetzlichen Krankenversicherung umgesetzt.
- 2 Prozentpunkte — Zielgröße des zusätzlichen Beitragssatzes für die Kapitalrente, paritätisch von Arbeitgebern und Arbeitnehmern finanziert.
- ab 2028 — Geplanter Start der stufenweisen Beitragssatzerhöhung in vier Schritten à 0,5 Prozentpunkte.
- rund 50,5 % — Angestrebtes Rentenniveau im Jahr 2050 laut Kommissionsprognose, gegenüber rund 48,5 % ab 2040 ohne Kapitalrente.
- 30 826 Euro — Steuerlicher Höchstbetrag für Sonderausgabenabzug bei Rentenversicherungsbeiträgen (2026), der auch für die Kapitalrente gilt.
- 33 Empfehlungen — Umfang des Berichts der Alterssicherungskommission vom 23. Juni 2026, dessen vollständige Umsetzung der Koalitionsausschuss am 1. Juli 2026 beschlossen hat.
Im Detail
Würde die geplante Rentenreform mit dem Aufbau der Kapitalrente jedoch unterlassen, müsste der Beitragssatz zur umlagefinanzierten Rente langfristig deutlich stärker steigen.
— Antwort der Bundesregierung, BT-Drs. 21/8092, Antwort zu Frage 14
Die geplante Kapitalrente beschäftigt den Bundestag intensiv: Alle sozialversicherungspflichtig Beschäftigten in Deutschland sollen ab 2028 zusätzlich in einen staatlichen Kapitalfonds einzahlen. Die Beiträge steigen in vier Schritten à 0,5 Prozentpunkte, bis nach vier Jahren insgesamt 2 Prozentpunkte des Bruttolohns erreicht sind — getragen je zur Hälfte von Arbeitgebern und Arbeitnehmern. Das geht aus der Antwort der Bundesregierung auf die Kleine Anfrage der Grünen-Fraktion hervor (BT-Drs. 21/8092, beantwortet am 21. September 2026).
Kapitalrente: Was die Reform vorsieht
Die Kapitalrente ist das Kernelement des Berichts der Alterssicherungskommission vom 23. Juni 2026, der 33 Empfehlungen enthält. Der Koalitionsausschuss beschloss am 1. Juli 2026, alle Empfehlungen umzusetzen. Die neue Rentenkomponente soll innerhalb der gesetzlichen Rentenversicherung (erste Säule) eingerichtet werden: Neben dem bewährten Umlageverfahren — in dem heutige Beitragszahler direkt die Renten der heutigen Rentner finanzieren — kommt ein Kapitaldeckungselement hinzu. Beiträge fließen in individuelle, nicht vererbbare Konten, die professionell und politisch unabhängig verwaltet werden. Als Vorbild dient der schwedische Standardfonds AP7.
Die Bundesregierung begründet die Reform damit, dass ohne Aufbau der Kapitalrente der Beitragssatz zur umlagefinanzierten Rente langfristig deutlich stärker steigen müsste. Kurzfristig sind die Beiträge zwar insgesamt etwas höher, langfristig soll der Beitragssatzanstieg aber gedämpft werden. Das Rentenniveau soll laut Kommissionsprognose von rund 48,5 Prozent ab 2040 auf circa 50,5 Prozent im Jahr 2050 steigen — eine Prognose, die die Bundesregierung in ihrer Antwort weder bestätigt noch bestreitet.
Was gilt aktuell?
Die gesetzliche Rentenversicherung finanziert sich heute ausschließlich über das Umlageverfahren und Steuermittel. Ein Kapitaldeckungselement existiert in der ersten Säule bislang nicht. Kapitalgedeckte Altersvorsorge ist bisher auf die zweite Säule (betriebliche Altersvorsorge) und die dritte Säule (private Vorsorge, etwa Riester-Rente) beschränkt. Der aktuelle Rentenbeitragssatz liegt bei rund 18,6 Prozent des Bruttolohns; ein gesetzlicher Zielwert für das Gesamtniveau der Sozialversicherungsbeiträge liegt bei 40 Prozent — ein Wert, der nach Angaben der Drucksache bereits jetzt deutlich überschritten wird.
Viele Detailfragen bleiben offen
Auf den Großteil der 34 Fragen der Grünen-Abgeordneten Dr. Armin Grau, Stefan Schmidt und Katharina Beck antwortet die Bundesregierung mit dem Hinweis, dass das Bundesministerium für Arbeit und Soziales die Umsetzungsregelungen noch erarbeitet und der konkreten Ausgestaltung nicht vorgegriffen werden könne. Das betrifft unter anderem die Renditeerwartungen, die Frage nach ESG-Kriterien bei der Kapitalanlage, die Trägerschaft des öffentlichen Fonds, die Auszahlungsmodalitäten sowie Szenarien zum Beitragssatzanstieg bis 2050. Auch Wirtschaftsfolgenabschätzungen liegen der Regierung nach eigenen Angaben nicht vor: Simulationen der Auswirkungen einer Beitragssatzsteigerung als isolierter Maßnahme auf Wachstum und Beschäftigung hat die Bundesregierung nicht durchgeführt.
Auf die Frage, ob durch die Kapitalrente ein Widerspruch zum Ziel stabiler Beitragssätze entstehe, antwortet die Regierung inhaltlich: Eine isolierte Betrachtung sei nicht zielführend, da die Wirtschaftspolitik aus einer Vielzahl komplementärer Maßnahmen bestehe. Die WSI-Einschätzung, nach der ab 2028 mit einem Verlust von rund einem Prozentpunkt beim Wirtschaftswachstum und 250.000 Jobs zu rechnen sei, nimmt die Regierung laut Drucksache zur Kenntnis, ohne ihr zuzustimmen.
Steuerliche Wirkung und GKV-Reform
Zu den steuerlichen Auswirkungen erklärt die Bundesregierung, dass eine Beitragssatzerhöhung zunächst das Steueraufkommen aus der Einkommensteuer verringert, da Beiträge innerhalb des Höchstbetrags von 30.826 Euro (2026) als Sonderausgaben abzugsfähig sind. Spätere Auszahlungen aus der Kapitalrente unterliegen dann der nachgelagerten Besteuerung. Modellrechnungen hierzu liegen der Bundesregierung nach eigenen Angaben nicht vor. Parallel verweist die Bundesregierung auf das GKV-Beitragssatzstabilisierungsgesetz, das Ende Juli 2026 in Kraft trat und die Ausgabendynamik in der gesetzlichen Krankenversicherung bremsen soll, um den Gesamtanstieg der Lohnnebenkosten zu begrenzen.
Zur historischen Einordnung stellt die Bundesregierung klar: Die Entscheidung für das Umlageverfahren 1957 habe dem Ziel gedient, Renten als Lohnersatz mit Dynamisierung zu ermöglichen — was damals mit Kapitaldeckung nicht realisierbar gewesen wäre. Aus heutiger Sicht lasse sich weder eine generelle Überlegenheit der Umlage noch der Kapitaldeckung erkennen; die Kombination beider Finanzierungsformen könne unterschiedliche Risiken breiter verteilen. Mehr zu aktuellen Rentendebatten findet sich im Beitrag zur Frühstartrente sowie zur Einkommensteuerreform 2027.
Betroffen sind alle sozialversicherungspflichtig Beschäftigten sowie deren Arbeitgeber in Deutschland, die ab 2028 zusätzliche Beiträge von bis zu 2 Prozentpunkten des Bruttolohns entrichten sollen. Besonders unter Druck geraten laut Alterssicherungskommission Geringverdiener, die bereits heute durch steigende Sozialabgaben belastet sind. Auch Unternehmen, insbesondere im internationalen Wettbewerb, sind von den höheren Lohnnebenkosten betroffen.
Die Bundesregierung beantwortet die Fragen zu Beitragspfad, Lohnstückkosten und Steuereffekten inhaltlich. Die Mehrzahl der Detailfragen — darunter Renditeerwartungen, ESG-Strategie, Trägerschaft, Auszahlungsmodalitäten und Beitragspfadprognosen bis 2050 — beantwortet sie mit dem Verweis, dass die Umsetzungsregelungen noch erarbeitet werden und der konkreten Ausgestaltung nicht vorgegriffen werden könne.
Hinweis: Dieser Artikel beschreibt den Stand zum Zeitpunkt der Veröffentlichung. Die Anfrage wurde mittlerweile beantwortet. Kapitalrente: 34 Fragen zur geplanten Rentenreform 2028 →
- Kapitalrente
- Eine neue, obligatorische Rentenkomponente innerhalb der gesetzlichen Rentenversicherung, bei der Beiträge in einem öffentlich verwalteten Kapitalstock angelegt und die Erträge zusätzlich zur umlagefinanzierten Rente ausgezahlt werden.
- Umlageverfahren
- Das bestehende Finanzierungsprinzip der gesetzlichen Rentenversicherung: Die Beiträge der aktuell Beschäftigten finanzieren direkt die Renten der heutigen Rentner.
- ESG-Kriterien
- Environmental, Social and Governance — Nachhaltigkeitskriterien bei der Kapitalanlage, die ökologische, soziale und Unternehmensführungsaspekte berücksichtigen.
Wann und wie stark steigen die Rentenbeiträge durch die Kapitalrente?
Ab 2028 soll der Beitragssatz in vier Schritten à 0,5 Prozentpunkte steigen, bis er nach vier Jahren insgesamt 2 Prozentpunkte des Bruttolohns beträgt. Arbeitgeber und Arbeitnehmer teilen sich die Last paritätisch.
Welche Rendite erwartet die Bundesregierung von der Kapitalrente?
Konkrete Renditeerwartungen nennt die Bundesregierung nicht. Sie verweist auf den veröffentlichten Bericht der Alterssicherungskommission und betont, dass die gesetzgeberische Umsetzung noch erarbeitet wird.
Warum kann die Bundesregierung viele Fragen nicht beantworten?
Das Bundesministerium für Arbeit und Soziales erarbeitet die Umsetzungsregelungen derzeit. Der konkreten Ausgestaltung und ihren Wirkungen könne nach Auskunft der Bundesregierung nicht vorgegriffen werden.
Weitere Beiträge