Dieser Beitrag bezieht sich auf BT-Drs. 21/8247 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
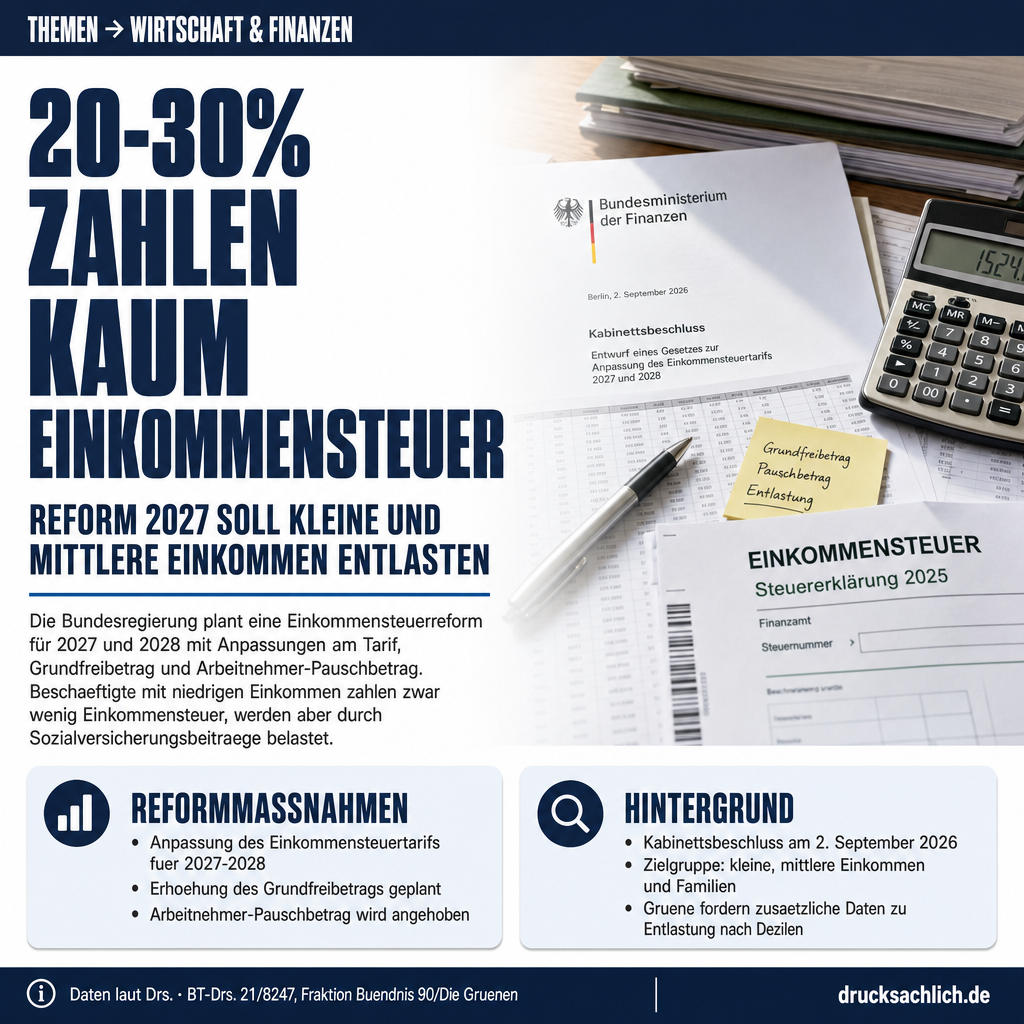
- 20–30 Prozent der Beschäftigten zahlen keine oder kaum Einkommensteuer
- Reform 2027 ändert Tarif, Grundfreibetrag und Arbeitnehmer-Pauschbetrag
- Grüne verlangen Daten zu Entlastung nach Einkommensdezilen und für Alleinerziehende
Hintergrund
Die Bundesregierung hat am 2. September 2026 den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen. Das Gesetz soll für die Veranlagungszeiträume 2027 und 2028 den Einkommensteuertarif anpassen, den Grundfreibetrag anheben und den Arbeitnehmer-Pauschbetrag erhöhen. Zum Zeitpunkt des Kabinettsbeschlusses lagen der 16. Existenzminimumbericht und der nächste Steuerprogressionsbericht noch nicht vor. Die Fraktion Bündnis 90/Die Grünen hat bereits in BT-Drs. 21/6644 eine Senkung der Sozialversicherungsbeiträge zur Entlastung kleiner Einkommen gefordert.
Im Detail
Beschäftigte mit niedrigen Erwerbseinkommen zahlen allerdings häufig keine oder nur geringe Einkommensteuer, werden aber durch Sozialversicherungsbeiträge finanziell belastet.
— Vorbemerkung BT-Drs. 21/8247
Das geplante Einkommensteuerreformgesetz 2027 soll Arbeitnehmerinnen und Arbeitnehmer mit kleinen und mittleren Einkommen sowie Familien mit Kindern steuerlich entlasten. Die Bundesregierung hat den Entwurf am 2. September 2026 im Kabinett beschlossen. Er sieht für 2027 und 2028 Änderungen am Einkommensteuertarif, eine Anhebung des Grundfreibetrags, eine Erhöhung des Arbeitnehmer-Pauschbetrags und eine Verschiebung ausgewählter Tarifeckwerte vor. Doch ob die versprochene Entlastung tatsächlich bei denjenigen ankommt, die am dringendsten darauf angewiesen sind, ist politisch umstritten.
Einkommensteuerreform 2027: Wer wird wirklich entlastet?
Genau diese Frage stellt die Fraktion Bündnis 90/Die Grünen mit der Kleinen Anfrage BT-Drs. 21/8247 vom 28. September 2026. Das zentrale Problem: Rund 20 bis 30 Prozent aller Beschäftigten zahlen nach Schätzungen keine oder kaum Einkommensteuer — sie werden aber durch Sozialversicherungsbeiträge erheblich belastet. Wer keine Einkommensteuer zahlt, kann durch eine Senkung des Steuertarifs schlicht nicht entlastet werden. Eine Reform, die ausschließlich an der Einkommensteuer ansetzt, greift aus Sicht der Fragesteller für diese Gruppe ins Leere.
Die Grünen verweisen dabei auf ihre frühere Forderung in BT-Drs. 21/6644, wonach eine zielgerichtete Entlastung kleiner und mittlerer Erwerbseinkommen auch eine Senkung der Sozialversicherungsbeiträge umfassen müsste. Das Einkommensteuerreformgesetz 2027 bleibt aus ihrer Perspektive hinter diesem Anspruch zurück.
Zwölf Fragen zu Daten, Dezilen und Alleinerziehenden
Die Anfrage umfasst zwölf teils mehrgliedrige Fragen. Im ersten Block (Fragen 1 bis 5) erkundigt sich die Fraktion nach der aktuellen Verteilung der Steuerpflichtigen auf verschiedene Einkommensteuerbänder — von null Euro bis über 10.000 Euro festgesetzter Steuer. Besonderes Augenmerk liegt dabei auf der Gruppe der Alleinerziehenden: Die Anfrage fragt explizit, wie sich Steuerlast und Sozialversicherungsbelastung zwischen alleinstehenden Steuerpflichtigen ohne Kind und solchen mit Anspruch auf den Entlastungsbetrag nach § 24b EStG unterscheiden — aufgeschlüsselt nach neun Bruttolohnklassen bis hinunter zu unter 15.000 Euro Jahresverdienst.
Fragen 6 bis 8 betreffen die Projektionen für 2027 und 2028: Wie viele Steuerpflichtige und abhängig Beschäftigte werden unter dem neuen Recht in welche Steuerklassen fallen? Wie hoch sind die durchschnittlichen Sozialversicherungsbeiträge je Steuerbelastungsgruppe — aufgeschlüsselt nach Renten-, Arbeitslosen-, Kranken- und Pflegeversicherung?
Fragen 9 und 10 zielen auf die Verteilungswirkungen nach Einkommensdezilen: Welche Dezile profitieren in absoluten Beträgen wie stark von der Reform, und wie viele Steuerpflichtige werden um welchen Betrag entlastet — gestaffelt von bis zu 100 Euro bis über 1.000 Euro Jahresentlastung?
Grundfreibetrag ohne Existenzminimumbericht beschlossen
Frage 11 beleuchtet ein methodisches Problem: Der 16. Existenzminimumbericht und der nächste Steuerprogressionsbericht lagen zum Zeitpunkt des Kabinettsbeschlusses am 2. September 2026 noch nicht vor. Die Grünen fragen daher, auf welcher Grundlage die Bundesregierung Grundfreibetrag und Tarifeckwerte für 2027 und 2028 dennoch festgelegt hat — und ob sie beabsichtigt, diese nach Vorlage der Berichte erneut zu überprüfen und anzupassen.
Frage 12 schließlich widmet sich einer konkreten Einzelmaßnahme des Reformgesetzes: Die Anhebung des für steuerfreie Sonn- und Feiertagszuschläge nach § 3b EStG maximal berücksichtigten Grundlohns von 50 auf 75 Euro. Die Grünen wollen wissen, welche Berufsgruppen davon profitieren, wie sich die Entlastung auf die Dezile verteilt — und wie die Verteilungswirkung aussähe, wenn stattdessen die Zuschlagsprozentsätze angehoben worden wären.
Thematisch reiht sich die Anfrage in eine breitere steuerpolitische Debatte ein, wie sie auch bei anderen sozialpolitischen Maßnahmen sichtbar wird. Wer zahlt wie viel — und wer geht leer aus? Diese Fragen stellt die Grünen-Fraktion auch im Bereich der Familienförderung und des Unterhaltsrechts.
Weiterlesen:
Besonders relevant ist die Reform für Beschäftigte mit niedrigen und mittleren Einkommen, für Alleinerziehende sowie für Arbeitnehmerinnen und Arbeitnehmer im Niedriglohnbereich, die Sozialversicherungsbeiträge zahlen, aber kaum oder keine Einkommensteuer entrichten. Laut Drucksache betrifft das je nach Abgrenzung 20 bis 30 Prozent aller Beschäftigten.
Die Kleine Anfrage (BT-Drs. 21/8247) ist am 28. September 2026 eingegangen. Die Bundesregierung muss die Anfrage nach Zuleitung an das Bundeskanzleramt grundsätzlich innerhalb von 14 Tagen beantworten. Sobald die Antwort vorliegt, wird sie als eigene Drucksache veröffentlicht.
- Grundfreibetrag
- Der steuerfreie Betrag des Einkommens, bis zu dem keine Einkommensteuer anfällt. Er wird regelmäßig angepasst, um das Existenzminimum steuerfrei zu stellen.
- Kalte Progression
- Wenn Löhne nur die Inflation ausgleichen, aber dadurch in einen höheren Steuertarif rutschen, steigt die reale Steuerlast — ohne tatsächlichen Kaufkraftgewinn.
- Entlastungsbetrag für Alleinerziehende (§ 24b EStG)
- Ein steuerlicher Freibetrag, der alleinstehenden Steuerpflichtigen gewährt wird, die mit mindestens einem Kind in einem Haushalt leben und bestimmte Voraussetzungen erfüllen.
Was sieht das Einkommensteuerreformgesetz 2027 vor?
Der Regierungsentwurf vom 2. September 2026 sieht für 2027 und 2028 Änderungen des Einkommensteuertarifs, eine Anhebung des Grundfreibetrags, eine Erhöhung des Arbeitnehmer-Pauschbetrags sowie eine Verschiebung ausgewählter Tarifeckwerte vor.
Warum profitieren Geringverdiener möglicherweise nicht von der Reform?
Wer keine oder kaum Einkommensteuer zahlt, kann durch eine Steuersatzsenkung nicht entlastet werden. Diese Gruppe — laut Drucksache 20 bis 30 Prozent der Beschäftigten — wird stattdessen primär durch Sozialversicherungsbeiträge belastet.
Was fragen die Grünen konkret zur Lage von Alleinerziehenden?
Die Anfrage erkundigt sich, wie sich Zahl und Anteil der Steuerpflichtigen mit niedrigen oder null Einkommensteuerzahlungen zwischen Alleinstehenden ohne Kind und Alleinerziehenden mit Anspruch auf den Entlastungsbetrag nach § 24b EStG unterscheiden.
Weitere Beiträge