Dieser Beitrag bezieht sich auf BT-Drs. 21/8267 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
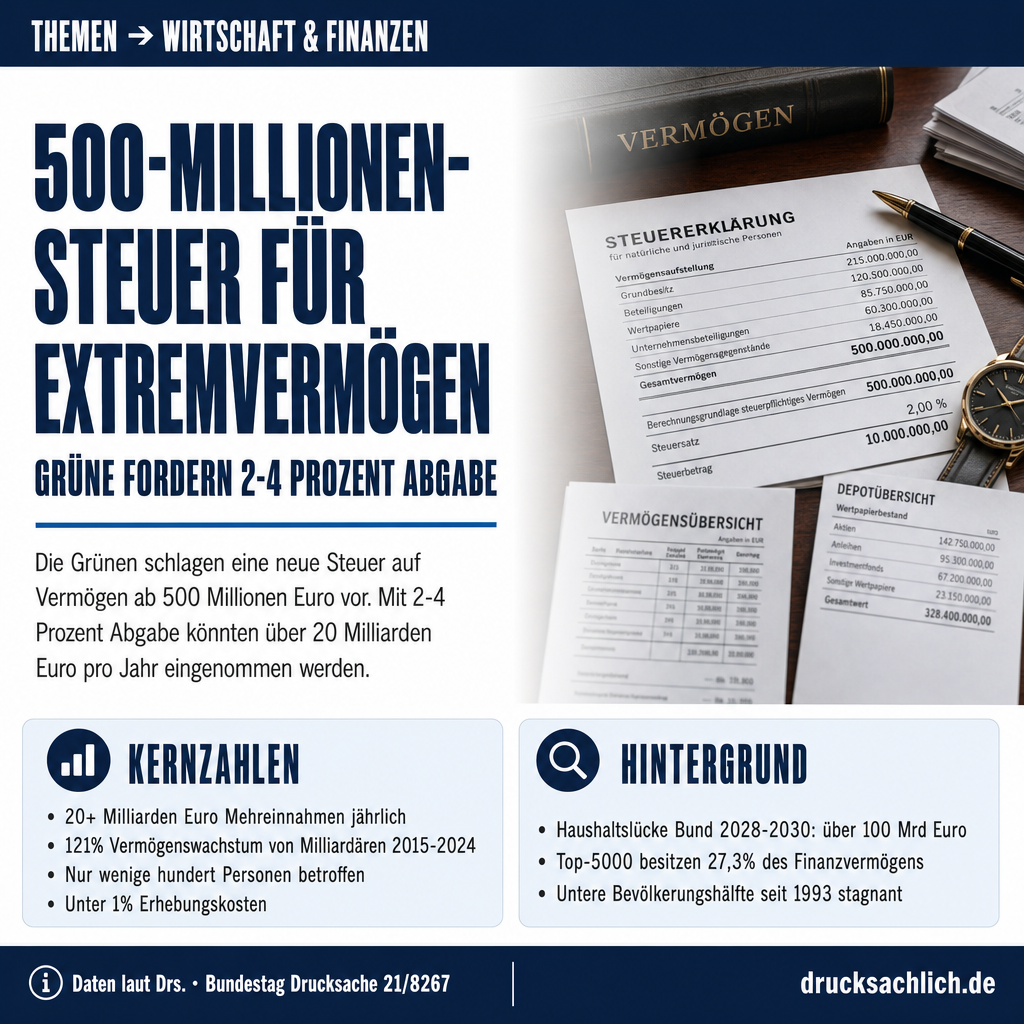
- Vermögen ab 500 Mio. Euro sollen mit 2–4 Prozent besteuert werden
- Mehr als 20 Milliarden Euro Mehreinnahmen pro Jahr erwartet
- Nur wenige Hundert Personen in Deutschland wären betroffen
Hintergrund
Der Antrag entsteht vor dem Hintergrund einer angespannten Haushaltslage: Die Bundesregierung beziffert die Finanzierungslücke für 2028 bis 2030 auf mehr als 100 Milliarden Euro. Gleichzeitig belegen Studien des Deutschen Instituts für Wirtschaftsforschung (DIW) und der Boston Consulting Group ein starkes Wachstum von Spitzenvermögen. Laut BCG Global Wealth Report 2026 besitzen die 5.000 Menschen in Deutschland mit einem Vermögen von über 100 Millionen US-Dollar inzwischen 27,3 Prozent des gesamten deutschen Finanzvermögens. Das Vermögen der unteren Bevölkerungshälfte stagniert dagegen laut Antrag seit 1993. International diskutiert Ökonom Gabriel Zucman einen koordinierten Mindeststeuer-Ansatz von 2 Prozent auf Milliardärsvermögen.
- über 30 Milliarden Euro — jährliches Defizit in den Kassen der Städte und Gemeinden laut Antrag
- mehr als 100 Milliarden Euro — Finanzierungslücke des Bundes für die Jahre 2028 bis 2030 nach Angaben der Bundesregierung
- 121 Prozent — durchschnittliches Wachstum von Milliardenvermögen zwischen 2015 und 2024 (UBS Billionaire’s Ambitions Report 2025)
- 30 Prozent — Anstieg des Gesamtvermögens deutscher Milliardäre inflationsbereinigt im vergangenen Jahr (Oxfam 2026), während die Volkswirtschaft nur um 0,2 Prozent wuchs
- unter 1 Prozent — voraussichtliche Erhebungskosten der neuen Steuer im Verhältnis zu den Einnahmen laut DIW-Berechnung
Im Detail
Menschen mit einem Vermögen von über 500 Millionen Euro zahlen inzwischen anteilsmäßig über ein Drittel weniger Steuern und Abgaben als ein*e Durchschnittsverdiener*in.
— Feststellungsteil, BT-Drs. 21/8267
Wenige Hundert Menschen in Deutschland besitzen laut einer DIW-Analyse ein Nettovermögen von über 500 Millionen Euro — und zahlen nach Berechnungen des Instituts anteilsmäßig über ein Drittel weniger Steuern und Abgaben als ein durchschnittlicher Arbeitnehmer. Diese Schieflage will die Fraktion Bündnis 90/Die Grünen mit einem neuen Steuerinstrument korrigieren: der sogenannten 500-Millionen-Steuer.
Den Antrag (BT-Drs. 21/8267) haben Karoline Otte, Katharina Beck und weitere Abgeordnete der Grünen-Fraktion am 29. September 2026 in den Bundestag eingebracht. Die vorgeschlagene Abgabe soll auf das Nettovermögen natürlicher Personen erhoben werden, soweit es 500 Millionen Euro übersteigt. Der Steuersatz ist progressiv gestaffelt: 2 Prozent für Vermögen ab 500 Millionen Euro, 3 Prozent ab einer Milliarde Euro und 4 Prozent ab 10 Milliarden Euro. Bereits gezahlte Einkommensteuer kann vollständig angerechnet werden.
Was gilt aktuell?
Im geltenden deutschen Steuerrecht werden Arbeitseinkommen mit bis zu 48 Prozent an Steuern und Abgaben belastet. Kapitaleinkünfte — also Dividenden, Zinsen und Veräußerungsgewinne — unterliegen dagegen einer Abgeltungsteuer von maximal rund 26 Prozent. Noch günstiger ist die Situation für Inhaber von Holdingstrukturen: Ausschüttungen zwischen Kapitalgesellschaften werden nach dem sogenannten Schachtelprivileg nur mit 1,5 Prozent besteuert. Eine allgemeine Vermögensteuer auf laufendes Vermögen existiert in Deutschland seit dem Verfassungsgerichtsurteil von 1995 praktisch nicht mehr.
500-Millionen-Steuer: Die konkreten Eckpunkte
Der Antrag sieht drei zentrale Eckpunkte vor: erstens einen Freibetrag in Höhe von 500 Millionen Euro des Nettovermögens, zweitens einen linear-progressiv ansteigenden Steuersatz von 2 bis 4 Prozent und drittens die volle Anrechenbarkeit bereits gezahlter Einkommensteuer. Die Fraktion betont, das Ziel sei keine Substanzbesteuerung, sondern eine Angleichung der effektiven Steuerbelastung von Extremvermögenden an das Niveau normaler Erwerbstätiger.
Die Erhebungskosten schätzt das DIW aufgrund der sehr geringen Fallzahlen auf unter 1 Prozent der Einnahmen. Für die Bewertung nicht börsennotierter Unternehmen verweist der Antrag auf bereits etablierte Verfahren aus dem Erbschaft- und Schenkungsteuerrecht, etwa das Ertragswert- oder Cash-Flow-Verfahren nach dem Bewertungsgesetz.
Haushaltsdruck und Vermögenskonzentration als Hintergrund
Der Antrag entsteht vor dem Hintergrund einer doppelten Entwicklung: Die öffentlichen Haushalte stehen unter erheblichem Druck — den Kommunen fehlen nach Angaben im Antrag jährlich mehr als 30 Milliarden Euro, die Bundesregierung selbst beziffert die Finanzierungslücke für 2028 bis 2030 auf über 100 Milliarden Euro. Gleichzeitig wächst das Vermögen an der Spitze der Verteilung rasant. Laut dem BCG Global Wealth Report 2026 besitzen die 5.000 Menschen in Deutschland mit einem Vermögen von mehr als 100 Millionen US-Dollar bereits 27,3 Prozent des gesamten deutschen Finanzvermögens. Oxfam beziffert den inflationsbereinigten Anstieg des Gesamtvermögens deutscher Milliardäre im vergangenen Jahr auf 30 Prozent — in einer Volkswirtschaft, die im gleichen Zeitraum nur um 0,2 Prozent gewachsen ist.
International schlägt Ökonom Gabriel Zucman eine koordinierte Mindestbesteuerung von Milliardärsvermögen vor. Der Grünen-Antrag knüpft inhaltlich an diesen Ansatz an, betont aber, dass die konkrete Umsetzung auf nationaler Ebene erfolgen müsse. Auch bei den wachsenden wirtschaftlichen Ungleichgewichten im Land sehen die Antragsteller Handlungsbedarf.
Erwartete Einnahmen und gesellschaftliche Dimension
Die Fraktion geht davon aus, dass die neue Steuer jährliche Mehreinnahmen von mehr als 20 Milliarden Euro für Bund, Länder und Kommunen generieren könnte. Hinzu käme laut Antrag ein Potenzial von weiteren rund 20 Milliarden Euro jährlich, wenn gleichzeitig bestehende Steuerlücken im Erbschaft- und Schenkungsteuerrecht geschlossen würden. Über das fiskalische Argument hinaus verweist der Antrag auf eine gesellschaftliche Dimension: Vier von fünf Befragten betrachteten die Wohlstandsverteilung in Deutschland laut einer Tagesschau-Umfrage als ungerecht.
Verfassungsrechtlich stützt der Antrag das Vorhaben auf Art. 106 Abs. 2 Nr. 1 GG sowie auf die Rechtsprechung des Bundesverfassungsgerichts zum Leistungsfähigkeitsprinzip. Fragen der staatlichen Finanzarchitektur spielen dabei ebenso eine Rolle wie der internationale Steuerwettbewerb.
Weiterlesen:
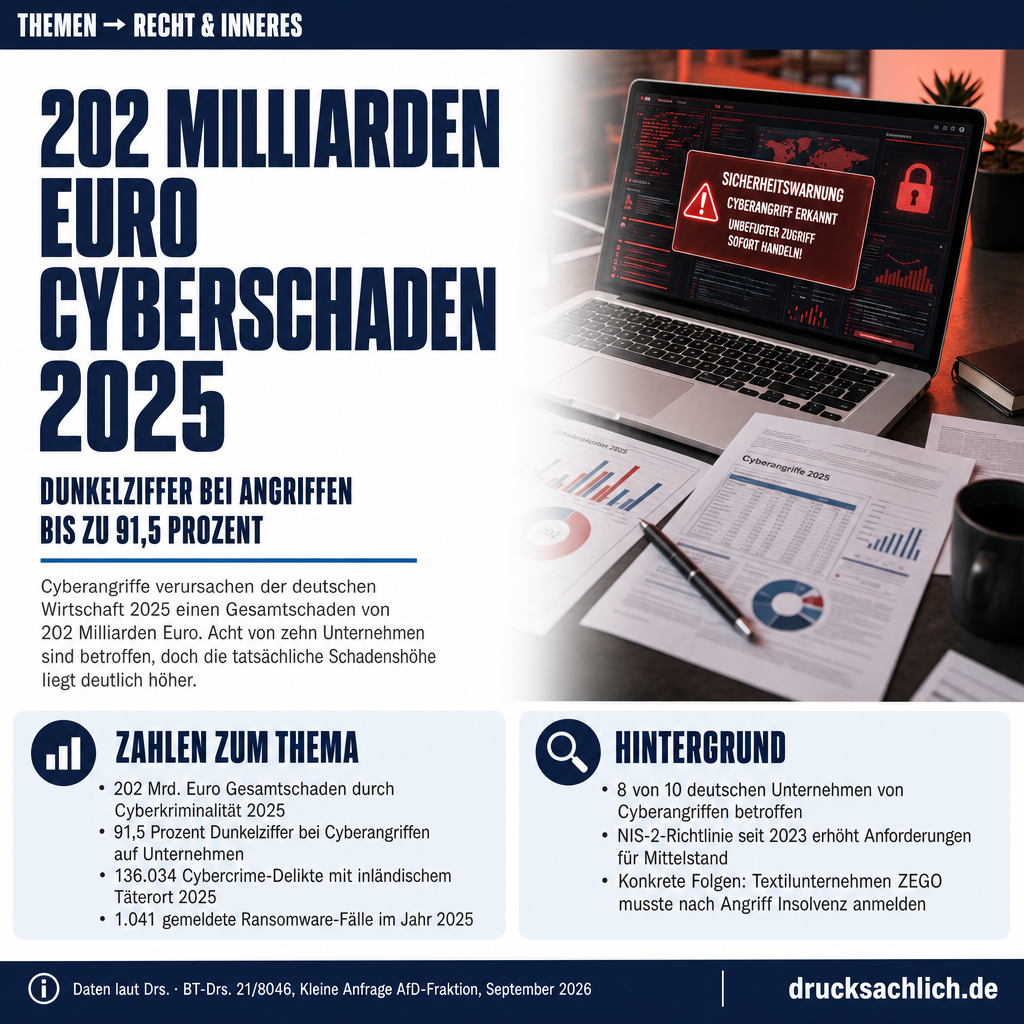
- Cyberangriffe: 202 Mrd. Euro Schaden für Wirtschaft 2025
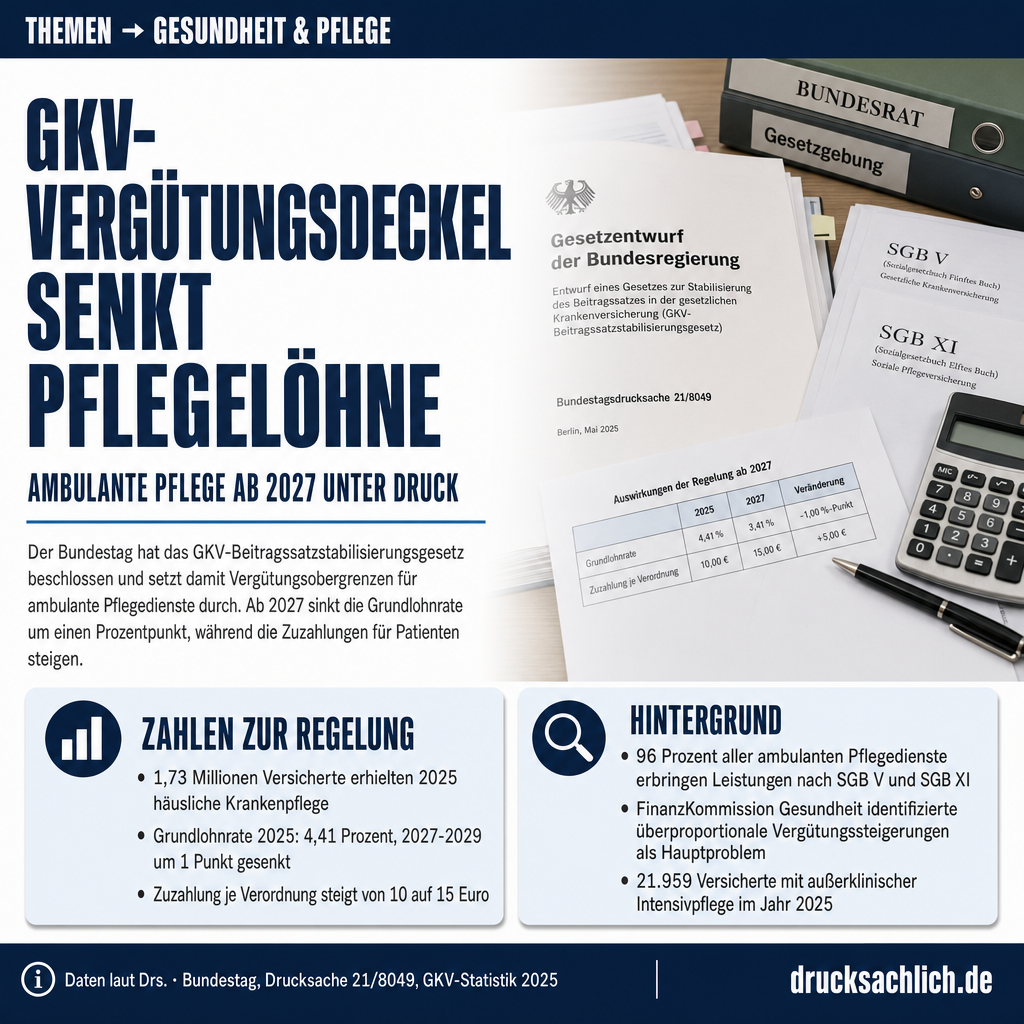
- Ambulante Pflege: GKV-Vergütungsdeckel ab 2027
Direkt betroffen wären laut Antrag nur wenige Hundert Personen — die reichsten 0,0007 Prozent der deutschen Bevölkerung. Mittelbar sollen Kommunen, Länder und der Bund von den erwarteten Mehreinnahmen profitieren, insbesondere für Investitionen in Bildung, Infrastruktur und Sozialleistungen. Nicht betroffen sind Arbeitnehmer, Kleinsparer und kleine Unternehmen.
Der Antrag wurde am 29. September 2026 in den Deutschen Bundestag eingebracht (BT-Drs. 21/8267). Als nächster Schritt stehen die Zuweisung an einen federführenden Ausschuss sowie die Ausschussberatungen an. Anschließend entscheidet das Bundestags-Plenum über Annahme oder Ablehnung.
- Schachtelprivileg
- Steuerregelung, nach der Ausschüttungen zwischen Kapitalgesellschaften weitgehend steuerfrei bleiben — Dividenden einer Tochtergesellschaft an die Muttergesellschaft werden nur zu 1,5 Prozent besteuert.
- Leistungsfähigkeitsprinzip
- Grundsatz des Steuerrechts, wonach jeder Steuerpflichtige entsprechend seiner wirtschaftlichen Leistungsfähigkeit zur Finanzierung des Gemeinwesens beitragen soll.
- Buy, borrow, die
- Steuerstrategie, bei der Vermögende Aktiva kaufen, Kredite darauf aufnehmen statt Gewinne auszuschütten und Steuerpflichten so dauerhaft verschieben oder vermeiden.
Wer wäre von der 500-Millionen-Steuer betroffen?
Laut Antrag nur wenige Hundert Personen in Deutschland — die reichsten 0,0007 Prozent der Bevölkerung mit einem Nettovermögen von über 500 Millionen Euro.
Wie hoch soll der Steuersatz sein?
Vorgesehen sind 2 Prozent ab 500 Millionen Euro Nettovermögen, 3 Prozent ab einer Milliarde und 4 Prozent ab 10 Milliarden Euro.
Was passiert mit bereits gezahlter Einkommensteuer?
Bereits geleistete Einkommensteuerzahlungen sollen laut Antrag vollständig auf die neue Steuer angerechnet werden können.
Weitere Beiträge