Dieser Beitrag bezieht sich auf BT-Drs. 21/8105 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
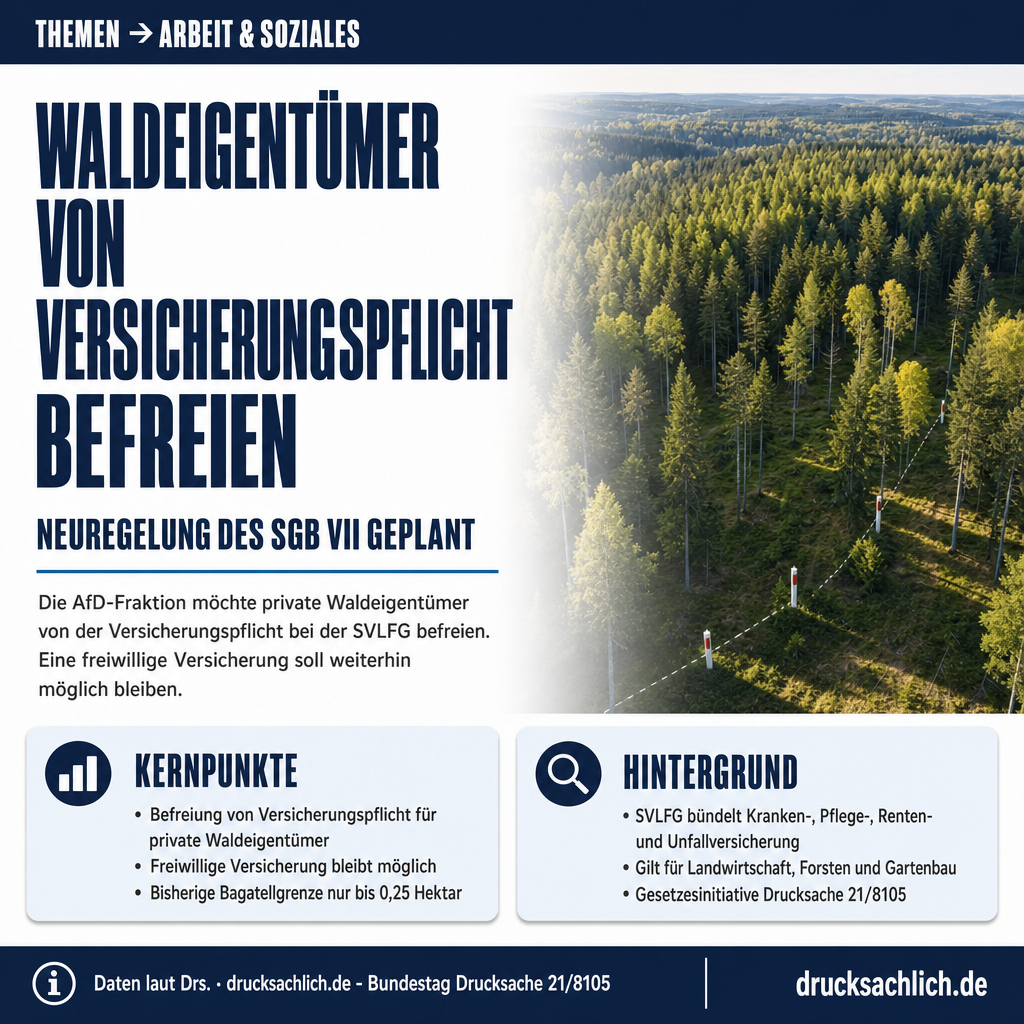
- Private Waldeigentümer sollen von Versicherungspflicht befreit werden
- Freiwillige Versicherung bleibt nach neuem § 6 SGB VII möglich
- Bisherige Bagatellgrenze: nur Befreiung bis 0,25 Hektar vorgesehen
Hintergrund
Die Sozialversicherung für Landwirtschaft, Forsten und Gartenbau (SVLFG) bündelt als bundesunmittelbare Körperschaft des öffentlichen Rechts die gesetzliche Kranken-, Pflege-, Renten- und Unfallversicherung für den Agrarsektor. Ihr untergeordnet ist die Landwirtschaftliche Berufsgenossenschaft (LBG) als Trägerin der gesetzlichen Unfallversicherung. Der Unternehmensbegriff im SGB VII knüpft nicht an eine Gewinnerzielungsabsicht an, weshalb auch Eigentümer rein privat genutzter Waldflächen als Unternehmer gelten und der Versicherungspflicht unterliegen. Eine Befreiungsmöglichkeit nach § 5 SGB VII besteht nur für Flächen bis 0,25 Hektar.
Im Detail
„3. Forstgrundstücke, die ausschließlich zu privaten Zwecken genutzt werden und bei deren Nutzung der Eigentümer keine Gewinnerzielungsabsicht verfolgt,“
— Gesetzentwurf BT-Drs. 21/8105, Artikel 1 Nr. 1
Wer in Deutschland einen Wald besitzt, ist nach geltendem Recht automatisch bei der Landwirtschaftlichen Berufsgenossenschaft (LBG) pflichtversichert — unabhängig davon, ob er das Grundstück gewerblich nutzt oder nur gelegentlich zum Brennholzsammeln aufsucht. Genau diese Versicherungspflicht für private Waldeigentümer will die AfD-Fraktion mit einem am 22. September 2026 eingebrachten Gesetzentwurf (BT-Drs. 21/8105) abschaffen.
Was gilt aktuell?
Das Siebte Buch Sozialgesetzbuch (SGB VII) definiert den Begriff des Unternehmens in der gesetzlichen Unfallversicherung bewusst weit: Eine Gewinnerzielungsabsicht ist nicht erforderlich. § 123 Abs. 1 Nr. 1 SGB VII stellt zudem ausdrücklich klar, dass Unternehmen der Forstwirtschaft als landwirtschaftliche Unternehmen gelten. Damit unterliegen auch Eigentümer rein privat genutzter Forstgrundstücke der Versicherungspflicht nach § 2 Abs. 1 Nr. 5 SGB VII und müssen jährliche Beiträge an die zur SVLFG gehörende LBG entrichten. Eine Befreiungsmöglichkeit nach § 5 SGB VII besteht lediglich für Flächen bis zu einer Größe von 0,25 Hektar — größere Waldflächen im rein privaten Besitz sind ohne Ausnahme versicherungspflichtig.
Versicherungspflicht für private Waldeigentümer: Das soll sich ändern
Der Gesetzentwurf sieht drei konkrete Änderungen am SGB VII vor. Erstens soll in § 123 Abs. 2 eine neue Nummer 3 eingefügt werden, die Forstgrundstücke, die ausschließlich zu privaten Zwecken ohne Gewinnerzielungsabsicht genutzt werden, ausdrücklich aus dem Begriff des landwirtschaftlichen Unternehmens herausnimmt. Damit entfällt die automatische Pflichtversicherung kraft Gesetzes. Zweitens und drittens wird in § 6 Abs. 1 SGB VII eine neue Nummer 6 ergänzt, die privaten Forstflächeneigentümern eine freiwillige Versicherung ausdrücklich ermöglicht. Wer sich also weiter absichern möchte, kann das künftig auf freiwilliger Basis tun.
Begründung: Fehlende Differenzierung zwischen Betrieb und Freizeit
Laut Gesetzentwurf besteht das zentrale Problem in der fehlenden Differenzierung zwischen wirtschaftlich geführten Forstbetrieben und rein privat genutztem Waldeigentum. Bei letzteren realisieren sich die versicherten Risiken deutlich seltener, da keine gefährlichen Arbeitsmaschinen im professionellen Maßstab eingesetzt werden. Die bestehende Pflichtversicherung führe in der Praxis zu einer faktischen Zwangsmitgliedschaft, die viele Betroffene als unverhältnismäßig empfänden. Zu den Kostenfolgen stellt der Entwurf fest, dass keine erhebliche finanzielle Mehrbelastung der verbleibenden Pflichtversicherten zu erwarten sei, da mit dem Wegfall der Beitragszahler zugleich auch deren potenzielle Leistungsansprüche entfallen.
Gesetzgebungsverfahren und Kompetenz
Die Gesetzgebungskompetenz des Bundes stützt sich auf Art. 74 Abs. 1 Nr. 12 GG (Sozialversicherung im Bereich der konkurrierenden Gesetzgebung). Der Entwurf soll unmittelbar nach seiner Verkündung in Kraft treten. Ausschussberatung und Plenum-Abstimmung im Bundestag stehen noch aus. Der Gesetzentwurf beleuchtet eine Rechtslage, die im Zusammenhang mit staatlichen Pflichtabgaben immer wieder diskutiert wird: Wo endet der Schutzzweck einer Pflichtversicherung, und wo beginnt eine unverhältnismäßige Belastung?
Weiterlesen:
Betroffen sind private Waldeigentümer in Deutschland, die ihre Forstflächen ausschließlich zur Erholung oder zur Deckung des eigenen Brennholzbedarfs nutzen und keinerlei forstwirtschaftliche Erwerbstätigkeit ausüben. Diese Personengruppe ist nach geltendem Recht trotz fehlender gewerblicher Nutzung zur Zahlung jährlicher Beiträge an die Landwirtschaftliche Berufsgenossenschaft verpflichtet.
Der Gesetzentwurf wurde am 22. September 2026 in den Deutschen Bundestag eingebracht. Als nächster Schritt folgt die Zuweisung an den zuständigen Ausschuss sowie die Beratung in erster Lesung. Anschließend entscheidet das Plenum des Bundestages über Annahme oder Ablehnung.
- SVLFG
- Sozialversicherung für Landwirtschaft, Forsten und Gartenbau — bundesunmittelbare Körperschaft, die Kranken-, Pflege-, Renten- und Unfallversicherung im Agrarsektor vereint.
- Unternehmensbegriff (SGB VII)
- Im Recht der gesetzlichen Unfallversicherung gilt auch jede Tätigkeit oder jeder Besitz als Unternehmen, ohne dass Gewinnerzielungsabsicht erforderlich wäre — damit erfasst er auch private Waldeigentümer.
- § 123 Abs. 2 SGB VII
- Listet Grundstücksarten auf, die nicht als landwirtschaftliche Unternehmen gelten. Der Gesetzentwurf will privat genutzte Forstgrundstücke ohne Gewinnerzielungsabsicht als neue Ausnahme ergänzen.
Wer ist heute pflichtversichert bei der landwirtschaftlichen Unfallversicherung?
Nach § 2 Abs. 1 Nr. 5 SGB VII sind Unternehmer landwirtschaftlicher Unternehmen pflichtversichert. Da der Unternehmensbegriff keine Gewinnerzielungsabsicht voraussetzt, fallen auch rein privat genutzte Forstgrundstücke darunter.
Was ändert sich durch den Gesetzentwurf konkret?
In § 123 Abs. 2 SGB VII wird eine neue Ausnahme eingefügt: Privat genutzte Forstgrundstücke ohne Gewinnerzielungsabsicht gelten nicht mehr als landwirtschaftliches Unternehmen, sodass keine Pflichtversicherung mehr besteht. Eine freiwillige Versicherung bleibt möglich.
Gibt es bereits eine Befreiungsmöglichkeit vom Pflichtschutz?
§ 5 SGB VII erlaubt eine Befreiung nur für landwirtschaftliche Unternehmen bis zu einer Größe von 0,25 Hektar. Eine Ausnahme für größere, rein privat genutzte Forstflächen fehlt bislang.
Weitere Beiträge