Dieser Beitrag bezieht sich auf BT-Drs. 21/8182 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
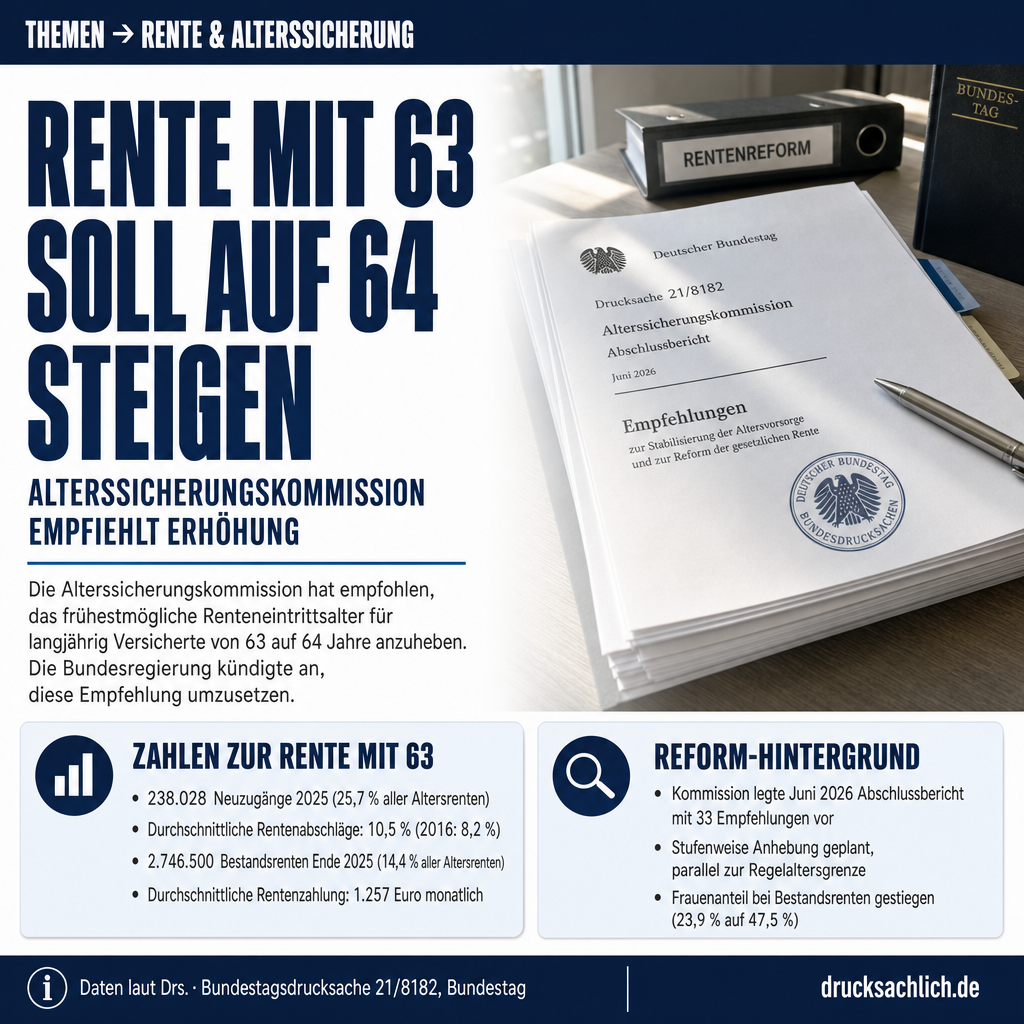
- Rente für langjährig Versicherte: Eintrittsalter soll von 63 auf 64 steigen
- 238.028 Personen nahmen 2025 diese Rente neu in Anspruch – 25,7 % aller Altersrenten
- Durchschnittliche Rentenabschläge stiegen von 8,2 % (2016) auf 10,5 % (2025)
Hintergrund
Die Bundesregierung hat im Dezember 2025 eine Alterssicherungskommission eingerichtet, die am 23. Juni 2026 ihren Abschlussbericht mit 33 Empfehlungen vorlegte. Bundeskanzler Friedrich Merz kündigte an, alle Empfehlungen umzusetzen. Kernempfehlung Nummer 8 sieht vor, das frühestmögliche Renteneintrittsalter für die Rente für langjährig Versicherte schrittweise von 63 auf 64 Jahre anzuheben und anschließend parallel zur Regelaltersgrenze fortzuschreiben. Das Bundesministerium für Arbeit und Soziales erarbeitet laut Drucksache die gesetzgeberische Umsetzung.
- 238.028 Neuzugänge (2025) — Rente für langjährig Versicherte, entspricht 25,7 % aller neuen Altersrenten.
- 10,5 % durchschnittlicher Abschlag (2025) — gegenüber 8,2 % im Jahr 2016; Frauen tragen mit 10,6 % leicht höhere Abschläge.
- 47,5 % Frauenanteil (2025) — im Bestand der Rente für langjährig Versicherte, gegenüber 23,9 % im Jahr 2016.
- Ø 1.257 Euro Rentenzahlbetrag (2025) — bei Neuzugang in die Rente für langjährig Versicherte; Männer 1.506 Euro, Frauen 1.079 Euro.
- 2.746.500 Bestandsrenten (Ende 2025) — 14,4 % aller Altersrenten, davon 1.441.382 männliche und 1.305.118 weibliche Beziehende.
Im Detail
„Die Altersgrenze für die Rente für langjährig Versicherte zeitnah von 63 auf 64 Jahre zu erhöhen. Danach soll sie parallel zur Entwicklung der Regelaltersgrenze angehoben werden.“
— Empfehlung 8 der Alterssicherungskommission, zitiert in der Vorbemerkung BT-Drs. 21/8182
Die Altersrente für langjährig Versicherte steht vor der größten Reform seit ihrer Einführung: Das frühestmögliche Eintrittsalter soll von 63 auf 64 Jahre steigen. Grundlage ist Empfehlung 8 der Alterssicherungskommission, die am 23. Juni 2026 ihren Bericht vorlegte. Bundeskanzler Friedrich Merz kündigte an, alle 33 Empfehlungen als Gesamtpaket umzusetzen. Die BT-Drs. 21/8182 vom 24. September 2026 enthält die Antwort der Bundesregierung auf 24 Fragen der Fraktion Bündnis 90/Die Grünen zu dieser Reform.
Was gilt aktuell?
Derzeit können Versicherte mit mindestens 35 Versicherungsjahren ab dem vollendeten 63. Lebensjahr vorzeitig in Rente gehen – unabhängig vom Geburtsjahr. Im Unterschied zur abschlagsfreien Rente für besonders langjährig Versicherte (mindestens 45 Versicherungsjahre) ist dieser frühe Renteneintritt mit dauerhaften Abschlägen verbunden: Pro Monat des vorzeitigen Eintritts wird die Rente um 0,3 Prozent gekürzt. Laut Drucksache betrug der durchschnittliche Abschlag im Jahr 2025 bundesweit 10,5 Prozent – im Jahr 2016 lag er noch bei 8,2 Prozent. Dieser Anstieg erklärt sich durch die steigende Regelaltersgrenze, die den Abstand zwischen frühestmöglichem Eintritt und Regelrente vergrößert.
Rente für langjährig Versicherte: Nutzung wächst stark
Die Zahl der Zugänge in diese Rentenart ist laut BT-Drs. 21/8182 in den vergangenen zehn Jahren erheblich gestiegen: Von 153.216 Neuzugängen im Jahr 2016 auf 238.028 im Jahr 2025 – ein Anstieg um fast 55 Prozent. Im Jahr 2025 entfielen damit 25,7 Prozent aller neu bewilligten Altersrenten auf diese Rentenart. Der Bestand belief sich Ende 2025 auf 2.746.500 Personen, entsprechend 14,4 Prozent aller Altersrenten.
Besonders auffällig ist die geschlechtsspezifische Entwicklung: Im Jahr 2016 betrug der Frauenanteil im Bestand lediglich 23,9 Prozent – ein Niveau, das die damaligen Erwerbsbiografien älterer Jahrgänge widerspiegelt. Bis 2025 stieg dieser Anteil auf 47,5 Prozent. Frauen haben demnach inzwischen nahezu gleichgezogen, was auf veränderte Erwerbsmuster und mehr rentenrechtliche Zeiten aus Pflege und Teilzeit bei jüngeren Kohorten hindeutet. Damit gewinnt die Frage der Verteilungswirkungen einer Altersgrenzanhebung an Bedeutung: Eine Anhebung um ein Jahr trifft künftig Frauen und Männer nahezu gleich stark.
Durchschnittliche Renten im Vergleich
Beim Eintritt in die Rente für langjährig Versicherte erhielten Neuzugänger 2025 im Durchschnitt 1.257 Euro monatlich – deutlich mehr als Empfänger der Regelaltersrente (764 Euro), aber weniger als Empfänger der Rente für besonders langjährig Versicherte (1.677 Euro). Die Spreizung zwischen Männern (1.506 Euro) und Frauen (1.079 Euro) ist erheblich und spiegelt unterschiedliche Entgeltbiografien wider. Zur Frage nach den finanziellen Entlastungen durch eine Altersgrenzanhebung verweist das Bundesministerium für Arbeit und Soziales in der Drucksache auf laufende Umsetzungsarbeiten und nennt keine konkreten Zahlen.
Keine Daten zu Gesundheitsgründen
Die Grünen-Fraktion fragte in der Kleinen Anfrage unter anderem, wie viele Personen die Rente für langjährig Versicherte aus gesundheitlichen Gründen in Anspruch nehmen und wie viele Menschen bei einer Anhebung des Eintrittsalters einen notwendigen Renteneintritt nicht realisieren könnten. Die Bundesregierung teilt mit, dass ihr hierzu keine Erkenntnisse vorliegen. Damit bleibt offen, welche sozialpolitischen Folgen die Reform für vulnerable Gruppen haben wird – ein zentrales Streitpunkt in der politischen Debatte. Zur DIW-Studie der Bertelsmann-Stiftung, die für einen einzelnen Geburtsjahrgang einen gesamtfiskalischen Effekt von rund 727 Mio. Euro errechnete, macht sich die Bundesregierung die Ergebnisse ausdrücklich nicht zu eigen und verweist auf hohe Modellannahmen und Unsicherheiten.
Arbeitsmarkt und Alternativangebote
Auf die Frage nach Maßnahmen zur Verbesserung der Arbeitsmarktchancen Älterer verweist die Bundesregierung auf die gestiegene Erwerbstätigenquote der 60- bis 64-Jährigen: Sie lag 2010 noch bei knapp 41 Prozent und ist zuletzt auf knapp 68 Prozent angestiegen. Das BMAS unterstützt über das Programm „Initiative Neue Qualität der Arbeit“ (INQA) kleine und mittlere Unternehmen dabei, älteren Beschäftigten möglichst lange sozialversicherungspflichtige Arbeit zu ermöglichen. Die Bundesregierung schließt zudem aus, dass die Empfehlungen der Alterssicherungskommission höhere Abschläge vorsehen – eine Erhöhung ist damit vom Tisch. Wer künftig den Übergang von 63 zu 64 Jahren nicht durch Erwerbstätigkeit überbrücken kann, ist auf andere Leistungen angewiesen, zum Beispiel Arbeitslosengeld oder die Altersrente für schwerbehinderte Menschen. Verwandte Fragen zur Rentenversicherung behandelt auch der Beitrag Rentenversicherung: Aufsichtsprüfung seit 18 Monaten offen.
Weiterlesen:
- Kinderarzt-Versorgung: GKV-Sparpaket gefährdet Impfungen
- Corona-Impfschäden: Bundesregierung zur Entschädigung befragt
Betroffen sind alle Versicherten mit mindestens 35 Versicherungsjahren, die einen vorzeitigen Renteneintritt planen. 2025 traten bundesweit 238.028 Personen neu in diese Rentenart ein. Frauen stellen mit 47,5 Prozent im Jahr 2025 nahezu die Hälfte der Bezieherinnen und Bezieher – eine deutliche Verschiebung gegenüber 23,9 Prozent im Jahr 2016. Besonders betroffen wären künftig Personen, die aufgrund von Arbeitslosigkeit, gesundheitlichen Einschränkungen oder Altersteilzeit den Übergang nicht durch Erwerbstätigkeit überbrücken können.
Zur zentralen Frage nach den finanziellen Entlastungen durch die Altersgrenzanhebung (Frage 10) sowie zur Zahl der betroffenen Personen bei Reformen (Fragen 16, 17) verweist die Bundesregierung auf laufende Umsetzungsarbeiten und liefert keine konkreten Zahlen. Zur DIW-Studie der Bertelsmann-Stiftung macht sich die Regierung die Ergebnisse ausdrücklich nicht zu eigen.
Hinweis: Dieser Artikel beschreibt den Stand zum Zeitpunkt der Veröffentlichung. Die Anfrage wurde mittlerweile beantwortet. Rente für langjährig Versicherte: Reform ab 64 Jahre geplant →
- Rente für langjährig Versicherte
- Altersrente für Personen mit mindestens 35 Versicherungsjahren, die vor der Regelaltersgrenze – frühestens ab 63 Jahren – in Rente gehen können, jedoch mit dauerhaften Abschlägen.
- Rentenabschlag
- Dauerhafte Kürzung der Rente um 0,3 Prozent für jeden Monat des vorzeitigen Renteneintritts vor der Regelaltersgrenze.
- Gender Pension Gap
- Prozentualer Unterschied zwischen den durchschnittlichen Alterseinkommen von Frauen und Männern, der unterschiedliche Erwerbsbiografien widerspiegelt.
Was ist die Rente für langjährig Versicherte?
Sie ermöglicht Versicherten mit mindestens 35 Versicherungsjahren einen vorzeitigen Renteneintritt vor der Regelaltersgrenze – allerdings mit Abschlägen von 0,3 Prozent je Monat des frühzeitigen Eintritts.
Wie viele Menschen nutzen diese Rente aktuell?
Im Jahr 2025 traten laut BT-Drs. 21/8182 insgesamt 238.028 Personen neu in die Rente für langjährig Versicherte ein, was 25,7 Prozent aller neu bewilligten Altersrenten entspricht.
Was empfiehlt die Alterssicherungskommission genau?
Die Kommission empfiehlt, das frühestmögliche Eintrittsalter von 63 auf 64 Jahre anzuheben und danach parallel zur Regelaltersgrenze zu erhöhen, sodass das Renteneintrittsfenster bei drei Jahren bleibt.
Weitere Beiträge