Dieser Beitrag bezieht sich auf BT-Drs. 21/8195 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
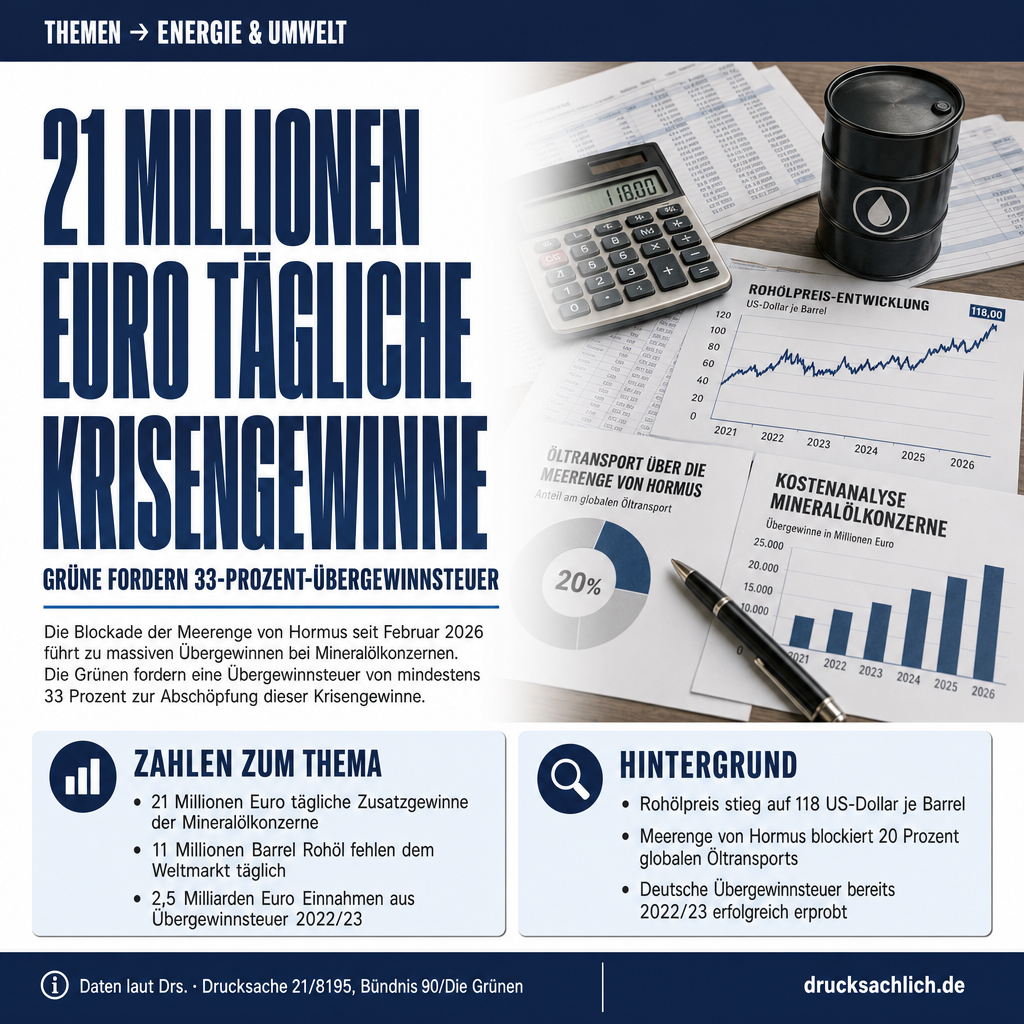
- Mineralölkonzerne fahren täglich 21 Mio. Euro Krisengewinn ein
- Übergewinnsteuer von mindestens 33 Prozent auf Krisengewinne gefordert
- EU-Übergewinnsteuer 2022/23 brachte Deutschland rund 2,5 Mrd. Euro
Hintergrund
Seit dem 28. Februar 2026 ist die Straße von Hormus infolge des Irankriegs weitgehend blockiert. Durch die Meerenge werden unter normalen Umständen rund 20 Prozent des weltweiten Öltransports abgewickelt; täglich fehlen dem Weltmarkt laut Drucksache rund 11 Millionen Barrel Rohöl. Der Rohölpreis stieg zeitweise auf 118 US-Dollar je Barrel. Die deutschen Spritpreise erreichten historische Allzeithochs, nachdem seit Mitte September 2026 auch die Meerenge von Bab al-Mandab stark beeinträchtigt ist. Eine vergleichbare Übergewinnsteuer wurde in Deutschland bereits 2022 und 2023 als Reaktion auf die Energiepreiskrise nach dem Ukraine-Krieg erhoben und erzielte Einnahmen von rund 2,5 Milliarden Euro.
- 11 Mio. Barrel/Tag — So viel Rohöl fehlt dem Weltmarkt täglich infolge der Hormus-Blockade seit dem 28. Februar 2026.
- 118 USD/Barrel — Auf diesen Höchststand stieg der Rohölpreis zeitweise (Deutsche Börse, 26.05.2026).
- 21 Mio. Euro/Tag — Berechneter Zusatzgewinn der Mineralölkonzerne in Deutschland in den ersten Wochen des Irankriegs (Bukold, 16.03.2026).
- 85 Cent/Liter Diesel — Überschuss je Liter Diesel am 16. September 2026, gegenüber 43 Cent/Liter am 14. Februar 2026 — ein Anstieg um fast 100 Prozent.
- 2,5 Mrd. Euro — Einnahmen aus dem deutschen EU-Energiekrisenbeitrag 2022/2023 als Referenz für die Wirksamkeit einer Übergewinnsteuer.
Im Detail
Die Einführung einer Übergewinnsteuer ist geboten, um in Krisenzeiten marktbedingte Fehlverteilungen zu korrigieren, dem Missbrauch von angebotsseitiger Marktmacht in Krisenzeiten entgegenzuwirken, und vor allem einen inflationären Preisschock für Verbraucherinnen und Verbraucher abzuwenden.
— Begründung BT-Drs. 21/8195, Fraktion Bündnis 90/Die Grünen
Historisch hohe Spritpreise und explodierende Energiekosten prägen seit Monaten den Alltag in Deutschland. Hintergrund ist die seit dem 28. Februar 2026 anhaltende Blockade der Straße von Hormus infolge des Irankriegs: Täglich fehlen dem Weltmarkt rund 11 Millionen Barrel Rohöl, der Preis stieg zeitweise auf 118 US-Dollar je Barrel. Seit Mitte September 2026 verschärft die zusätzliche Beeinträchtigung der Meerenge von Bab al-Mandab die Lage weiter. Die Fraktion Bündnis 90/Die Grünen hat am 24. September 2026 mit BT-Drs. 21/8195 einen Entschließungsantrag eingebracht, der auf fünf Maßnahmen zur Krisenentlastung zielt — im Mittelpunkt steht eine nationale Übergewinnsteuer.
Übergewinnsteuer: Mindestens 33 Prozent auf Krisengewinne
Kern des Antrags ist die Forderung nach einem Gesetzentwurf für eine nationale Übergewinnsteuer als Ergänzungsabgabe zur Einkommen- und Körperschaftsteuer, gestützt auf Artikel 106 Absatz 1 Nummer 6 des Grundgesetzes. Als übermäßig gilt laut Drucksache ein Gewinn, der den Sieben-Jahres-Durchschnitt der Vorkrisenjahre um mehr als 15 Prozent übersteigt — gemessen über einen umsatzbasierten Gewinn-Proxy, der gegenüber bilanztechnischen Gestaltungen robuster ist. Der Steuersatz soll mindestens 33 Prozent betragen. Dieser Wert entspricht dem Mindestsatz des früheren EU-Energiekrisenbeitrags und liegt im unteren Bereich des europäischen Spektrums — andere Staaten haben Sätze von bis zu 90 Prozent eingesetzt (Griechenland). Der Anwendungsbereich soll branchenunabhängig sein: Nicht nur Mineralölkonzerne, sondern auch die Düngemittel- und Lebensmittelbranche sollen erfasst werden, sofern sie die definierten Übergewinne erzielen.
Konkrete Krisengewinne als Ausgangspunkt
Der Antrag belegt den Handlungsbedarf mit konkreten Zahlen: In den ersten Wochen des Irankriegs haben Mineralölkonzerne laut einer im Dokument zitierten Berechnung täglich rund 21 Millionen Euro Zusatzgewinn erzielt. Der Überschuss je Liter Diesel stieg von 43 Cent am 14. Februar 2026 auf 85 Cent am 16. September 2026 — nahezu eine Verdopplung. Dass eine Übergewinnsteuer funktioniert, zeigt die deutsche Umsetzung des EU-Energiekrisenbeitrags 2022 und 2023: Sie brachte rund 2,5 Milliarden Euro an Einnahmen. Gleichzeitig kritisiert der Antrag den parallel geplanten Tankrabatt, der bereits im April 2026 eingeführt und nun für Oktober bis Dezember 2026 wiederaufgelegt werden soll, als falsches Instrument: Er setze falsche Preisanreize, begünstige strukturell höhere Einkommen und lasse den Konzernen die Wahl, ob sie die Steuersenkung überhaupt weitergeben.
Energiekrisengeld statt Tankrabatt
Als Alternative zum Tankrabatt fordert der Antrag ein Energiekrisengeld, das über den seit dem Jahressteuergesetz 2024 aufgebauten Direktauszahlungsmechanismus (§ 139e AO) per IBAN direkt ausgezahlt werden soll. Haushalte mit niedrigen und mittleren Einkommen sind durch die gestiegenen Energiekosten überproportional belastet, da Energieausgaben einen größeren Teil ihres Budgets beanspruchen. Eine pauschale Subvention an der Zapfsäule kommt hingegen vor allem Vielfahrern zugute. Ergänzend soll die Stromsteuer auf den europarechtlich zulässigen Mindestsatz gesenkt werden: 1 Euro pro MWh für nicht-betriebliche und 0,5 Euro pro MWh für betriebliche Nutzung. Dies entlaste unmittelbar alle Verbraucherinnen und Verbraucher sowie Unternehmen und schaffe gleichzeitig Anreize zur Elektrifizierung von Wärme und Mobilität.
Kartellrecht und europäische Ebene
Der Antrag sieht zwei flankierende Maßnahmen vor: Das Gesetz gegen Wettbewerbsbeschränkungen (GWB) soll im Rahmen der anstehenden Überarbeitung weiterentwickelt werden — mit niedrigeren Hürden für strukturelle Maßnahmen bis hin zur Entflechtung als Ultima Ratio und mehr Ressourcen für das Bundeskartellamt. Auf europäischer Ebene soll sich die Bundesregierung weiterhin für eine EU-weite Übergewinnsteuer einsetzen. EU-Wirtschaftskommissar Dombrovski hat einen entsprechenden Kommissionsvorschlag zwar abgelehnt, betont aber laut Drucksache, dass Mitgliedstaaten nationale Regelungen einführen dürfen. Bundesfinanzminister Klingbeil hatte sich bereits gemeinsam mit fünf EU-Kollegen in einem Brief für eine stärkere Besteuerung von Mineralölkonzernen ausgesprochen. Wie die Energiewende-Petition aus Karlsruhe und frühere Petitionen zu Energienetzen zeigen, ist der Druck aus der Bevölkerung auf die Energiepolitik seit Jahren spürbar.
Weiterlesen:
- Petitionsausschuss: Photovoltaik und Einkommensteuer beraten
- Petitionsausschuss: 5 Petitionen zu Gesundheit und Steuern
Verbraucherinnen und Verbraucher mit niedrigen und mittleren Einkommen sind durch steigende Sprit-, Heizöl- und Lebensmittelpreise besonders belastet, da Energiekosten einen überproportionalen Anteil ihres Budgets ausmachen. Energieintensive Unternehmen sowie die öffentlichen Haushalte tragen ebenfalls erhebliche Mehrkosten. Auf der anderen Seite stehen Mineralölkonzerne, Düngemittel- und Lebensmittelhersteller, die laut Antrag von oligopolistischen Marktstrukturen profitieren.
Der Entschließungsantrag wurde am 24. September 2026 im Rahmen der dritten Beratung des VSAAG (BT-Drs. 21/6561, 21/8157) eingebracht. Die Abstimmung im Bundestags-Plenum steht noch aus. Entschließungsanträge werden in der Regel im direkten Zusammenhang mit der Abstimmung über den zugrundeliegenden Gesetzentwurf abgestimmt.
- Übergewinnsteuer
- Zeitlich begrenzte Sondersteuer auf Gewinne, die Unternehmen in Krisenzeiten durch Ausnutzung von Marktmacht erzielen, ohne dass eigene Leistung oder Innovation dies erklärt.
- Gewinn-Proxy (umsatzbasiert)
- Ein vereinfachtes Messverfahren, das aus der Differenz von Nettoumsätzen im Krisen- und Vergleichszeitraum einen Näherungswert für den Krisengewinn berechnet — robuster gegen buchhalterische Gestaltung als eine rein gewinnbasierte Methode.
- Direktauszahlungsmechanismus (§ 139e AO)
- Seit dem Jahressteuergesetz 2024 aufgebaute technische Infrastruktur, die es dem Staat erlaubt, Geldbeträge unbürokratisch per IBAN direkt an Bürgerinnen und Bürger auszuzahlen.
Was ist eine Übergewinnsteuer?
Eine Übergewinnsteuer erfasst Gewinne, die Unternehmen in Krisenzeiten durch Marktmacht erzielen, ohne dass gestiegene Kosten oder Innovationen dies rechtfertigen. Sie ist zeitlich auf die jeweilige Krise begrenzt.
Wie soll der Übergewinn konkret berechnet werden?
Laut Antrag gilt ein Gewinn als übermäßig, wenn er den Sieben-Jahres-Durchschnitt der Vorkrisenjahre um mehr als 15 Prozent übersteigt — gemessen anhand eines umsatzbasierten Gewinn-Proxys.
Was ist das Energiekrisengeld?
Ein geplantes Direktzahlungsinstrument, das über den seit dem Jahressteuergesetz 2024 aufgebauten Mechanismus (§ 139e AO) Geldbeträge unbürokratisch per IBAN an Bürgerinnen und Bürger auszahlen soll.
Weitere Beiträge