Dieser Beitrag bezieht sich auf BT-Drs. 21/8125 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
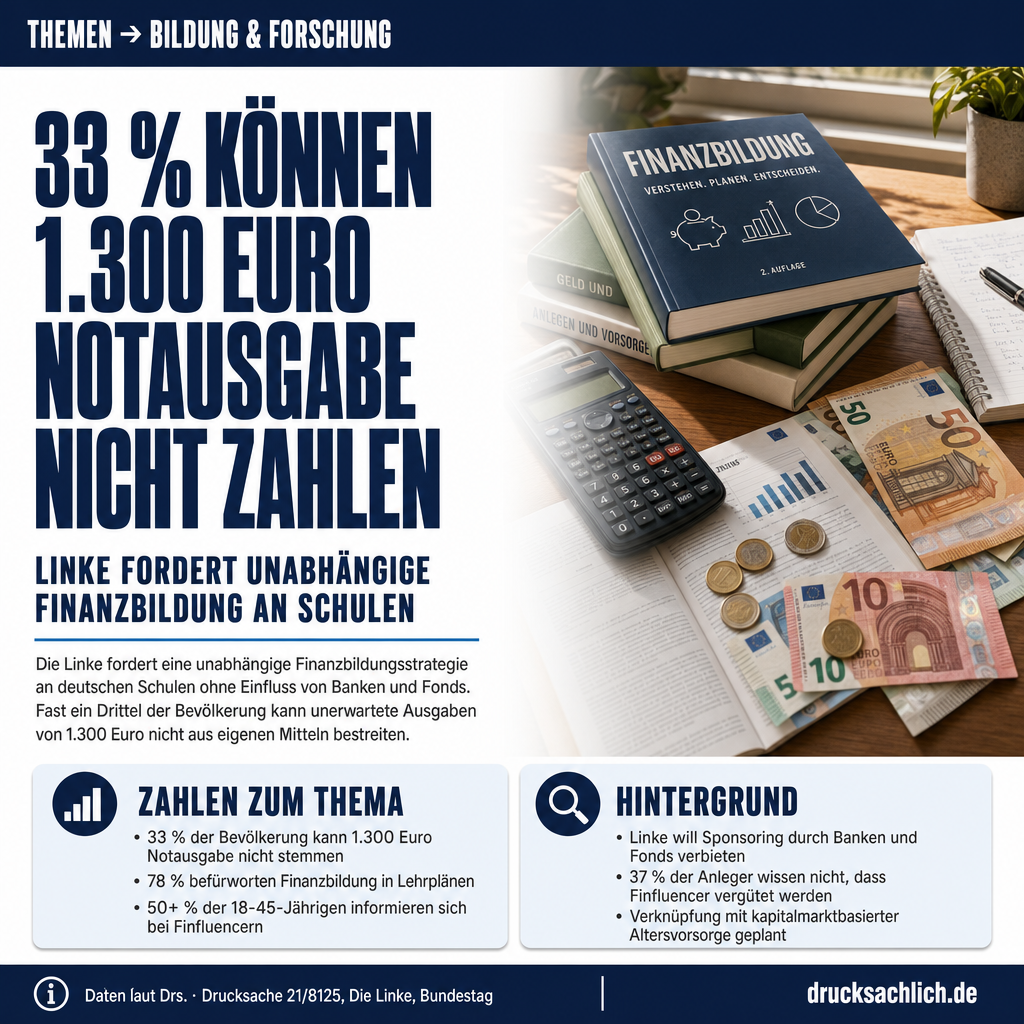
- Fast ein Drittel der Bevölkerung kann 1.300 Euro Notausgabe nicht stemmen
- Linke will Sponsoring durch Banken und Fonds an Schulen verbieten
- 78 Prozent der Bevölkerung befürworten Finanzbildung in Lehrplänen
Hintergrund
Der Antrag steht im direkten Zusammenhang mit dem Gesetzentwurf zur Frühstartrente (BT-Drs. 21/7864), der die Förderung finanzieller Bildung als zentrales Ziel benennt und eine Verknüpfung mit kapitalmarktbasierter Altersvorsorge herstellt. Bereits 2023 hatte eine gemeinsame Initiative von Bundesfinanzministerium und Bundesbildungsministerium die Aktienkultur in den Mittelpunkt gestellt; ein Referentenentwurf für ein Finanzbildungsstärkungsgesetz machte Finanzbildung Teil der Wachstumsinitiative und ließ das Thema Sustainable Finance vollständig aus. Laut einer Erhebung der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) informieren sich über die Hälfte der 18- bis 45-jährigen Anlegerinnen und Anleger bei sogenannten Finfluencern; 37 Prozent wissen nicht, dass diese häufig von Finanzdienstleistern vergütet werden.
- ~33 % — Fast ein Drittel der Bevölkerung kann laut Destatis eine unerwartete Ausgabe von 1.300 Euro nicht aus eigenen Mitteln bestreiten.
- 78 % — Sprechen sich laut Civey-Umfrage (Oktober 2024) für Finanzbildung in Schullehrplänen aus; unter 18- bis 29-Jährigen sind es 82 %.
- Über 50 % — Der Anteil der 18- bis 45-jährigen Anlegerinnen und Anleger, die sich bei Finfluencern informieren (BaFin 2024).
- 37 % — Wissen laut BaFin nicht, dass Finfluencer oft von Finanzdienstleistern vergütet werden.
Im Detail
Wissen über Geld ist so ungleich verteilt wie Geld selbst – entlang von Einkommen, Bildungsweg und Geschlecht.
— Feststellung I, BT-Drs. 21/8125
Wie und was Schülerinnen und Schüler über Geld lernen, ist in Deutschland seit Jahren politisch umstritten — und durch den Gesetzentwurf zur Frühstartrente (BT-Drs. 21/7864) erneut in den Fokus gerückt. Die Fraktion Die Linke hat am 22. September 2026 mit BT-Drs. 21/8125 einen Antrag eingebracht, der eine grundlegende Neuausrichtung der nationalen Finanzbildungsstrategie fordert: unabhängig von der Finanzwirtschaft, mehrperspektivisch und für alle jungen Menschen zugänglich — unabhängig von Schulform, Einkommen oder Geschlecht.
Kritik an der Frühstartrente als Bildungsprojekt
Auslöser des Antrags ist die Begründung des Frühstartrenten-Gesetzentwurfs, die laut Drucksache nahelegt, Informationen zur Wertentwicklung der Anlage könnten „eine Grundlage zur Befassung mit der Frühstartrente im Schulunterricht bilden“. Ein hoher Aktienanteil werde darin als „für die finanzielle Bildung sinnvoll“ bezeichnet. Die Linke sieht darin eine staatliche Parteinahme für eine bestimmte Anlageklasse, die dem Beutelsbacher Konsens widerspricht: Kapitalmarktbasierte und umlagefinanzierte Altersvorsorge müssen im Unterricht gleichberechtigt und mit ihren jeweiligen Chancen und Risiken dargestellt werden.
Wissen über Geld ist so ungleich verteilt wie Geld selbst – entlang von Einkommen, Bildungsweg und Geschlecht. (Feststellung I, BT-Drs. 21/8125)
Was finanzielle Bildung leisten soll — und was nicht
Der Antrag formuliert elf konkrete Forderungen. Finanzielle Bildung soll kein eigenes Schulfach werden, sondern als Querschnittsthema in bestehende Fächer — Mathematik, Politik und Sozialkunde, wirtschaftskundliche Fächer — integriert werden. Inhalte sollen an den tatsächlichen Lebenslagen der Lernenden ansetzen: alltägliche Finanzplanung, Steuererklärung, Kreditverträge, Schulden, Sozialversicherungen und die gesetzliche Rente. Auch die Auswirkungen von Erwerbsunterbrechungen, Teilzeit und unbezahlter Sorgearbeit auf die Alterssicherung müssen laut Antrag Thema sein — denn Unterschiede zwischen den Geschlechtern entstehen strukturell, nicht durch mangelndes Selbstvertrauen beim Anlegen.
Finanzielle Bildung: Kein Platz für Banken-Sponsoring
Besonders weitreichend ist die Forderung nach einem vollständigen Verbot von Sponsoring, Unterrichtsmaterialien und Bildungskooperationen durch Banken, Versicherungen, Fondsgesellschaften und deren Verbände an Schulen. Kommerzielle Angebote sollen von staatlichen Bildungsplattformen ausgeschlossen werden. Der Verbraucherzentrale Bundesverband hat in diesem Zusammenhang erklärt, Finanzbildung dürfe nicht den Anbietern überlassen werden und nicht dem Verkauf von Finanzprodukten dienen. Wie relevant das ist, zeigen BaFin-Daten: Über die Hälfte der 18- bis 45-jährigen Anlegerinnen und Anleger informieren sich bei Finfluencern, 37 Prozent wissen nicht, dass diese oft von Finanzdienstleistern bezahlt werden.
Gesellschaftliche Dimension: Wer kann überhaupt sparen?
Der Antrag betont, dass finanzielle Bildung die Realität aller Haushalte abbilden muss. Laut Destatis kann fast ein Drittel der Bevölkerung eine unerwartete Ausgabe von 1.300 Euro nicht aus eigenen Mitteln bestreiten. Für diese Haushalte sind Kreditverträge, Sozialversicherungen und die Bedeutung von Teilzeit für die Rente wesentlich relevanter als Anlagestrategien. Eine Finanzbildung, die vor allem Aktiensparen propagiert, verfehlt laut Linke diese Lebenswirklichkeit und individualisiert kollektive Risiken.
Die gesellschaftliche Unterstützung für mehr Finanzbildung ist groß: 78 Prozent der Bevölkerung sprechen sich laut einer Civey-Umfrage vom Oktober 2024 für die Aufnahme des Themas in Schullehrpläne aus; unter 18- bis 29-Jährigen sind es sogar 82 Prozent. Der Antrag sieht vor, dass die Bundesregierung dem Bundestag innerhalb eines Jahres nach Beschlussfassung über den Umsetzungsstand der nationalen Finanzbildungsstrategie berichtet. Ob die Koalition den Forderungen folgt, entscheidet sich in den Ausschussberatungen und der abschließenden Plenum-Abstimmung. Zur laufenden Debatte um Förderung und Transparenz staatlich geförderter Bildungsangebote ist auch der Beitrag zur BMFTR-Förderung und Transparenz bei gesellschaftspolitischen Projekten aufschlussreich.
Weiterlesen:
- Geldwäsche-Reform: Steuerhinterziehung wird zum Verbrechen
- Kinderverschickungen: 15 Mio. Betroffene — Aufarbeitung stockt
Betroffen sind alle Schülerinnen und Schüler an allgemeinen und beruflichen Schulen in Deutschland sowie Lehrkräfte, die künftig Finanzbildung vermitteln sollen. Besonders im Blick stehen Haushalte mit niedrigen Einkommen — laut Destatis kann fast ein Drittel der Bevölkerung eine unerwartete Ausgabe von 1.300 Euro nicht aus eigenen Mitteln bestreiten. Der Antrag hebt zudem hervor, dass Frauen durch Erwerbsunterbrechungen, Teilzeit und unbezahlte Sorgearbeit strukturell benachteiligt sind und deshalb gesondert adressiert werden müssen.
Der Antrag (BT-Drs. 21/8125) wurde am 22. September 2026 eingebracht und muss zunächst an die zuständigen Ausschüsse überwiesen werden. Nach Abschluss der Ausschussberatungen entscheidet das Bundestagsplenum über Annahme oder Ablehnung. Ein Mehrheitsvotum zugunsten des Antrags verpflichtet die Bundesregierung, innerhalb eines Jahres über den Umsetzungsstand der nationalen Finanzbildungsstrategie zu berichten.
- Beutelsbacher Konsens
- Grundsatz der politischen Bildungsdidaktik aus dem Jahr 1976: Überwältigungsverbot, Kontroversitätsgebot und Schülerorientierung. Was politisch oder wissenschaftlich umstritten ist, muss im Unterricht als kontrovers dargestellt werden.
- Frühstartrente
- Geplantes staatliches Altersvorsorgemodell, bei dem für alle Kinder ab Geburt ein kapitalgedecktes Depot eingerichtet wird. Gesetzentwurf liegt als BT-Drs. 21/7864 vor.
- Finfluencer
- Personen, die in sozialen Medien Finanz- und Anlageratschläge verbreiten und häufig von Finanzdienstleistern bezahlt werden, ohne dies stets transparent zu machen.
Was kritisiert die Linke am Frühstartrenten-Gesetzentwurf?
Laut Antrag suggeriert die Gesetzesbegründung, dass Informationen zur Wertentwicklung der Frühstartrente als finanzielle Bildung im Schulunterricht dienen können — das sei staatliche Parteinahme für eine Anlageklasse und verstoße gegen den Beutelsbacher Konsens.
Was ist der Beutelsbacher Konsens?
Der Beutelsbacher Konsens ist ein fachdidaktischer Grundsatz der politischen Bildung, der ein Überwältigungsverbot und ein Kontroversitätsgebot vorschreibt: Was in Wissenschaft und Politik umstritten ist, muss im Unterricht als kontrovers behandelt werden.
Soll Finanzbildung ein eigenes Schulfach werden?
Nein — der Antrag lehnt ein neues isoliertes Schulfach ab. Finanzielle Bildung soll als Querschnittsthema in bestehende Fächer wie Mathematik, Politik/Sozialkunde und wirtschaftskundliche Fächer integriert werden.
Weitere Beiträge