Dieser Beitrag bezieht sich auf BT-Drs. 21/8109 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
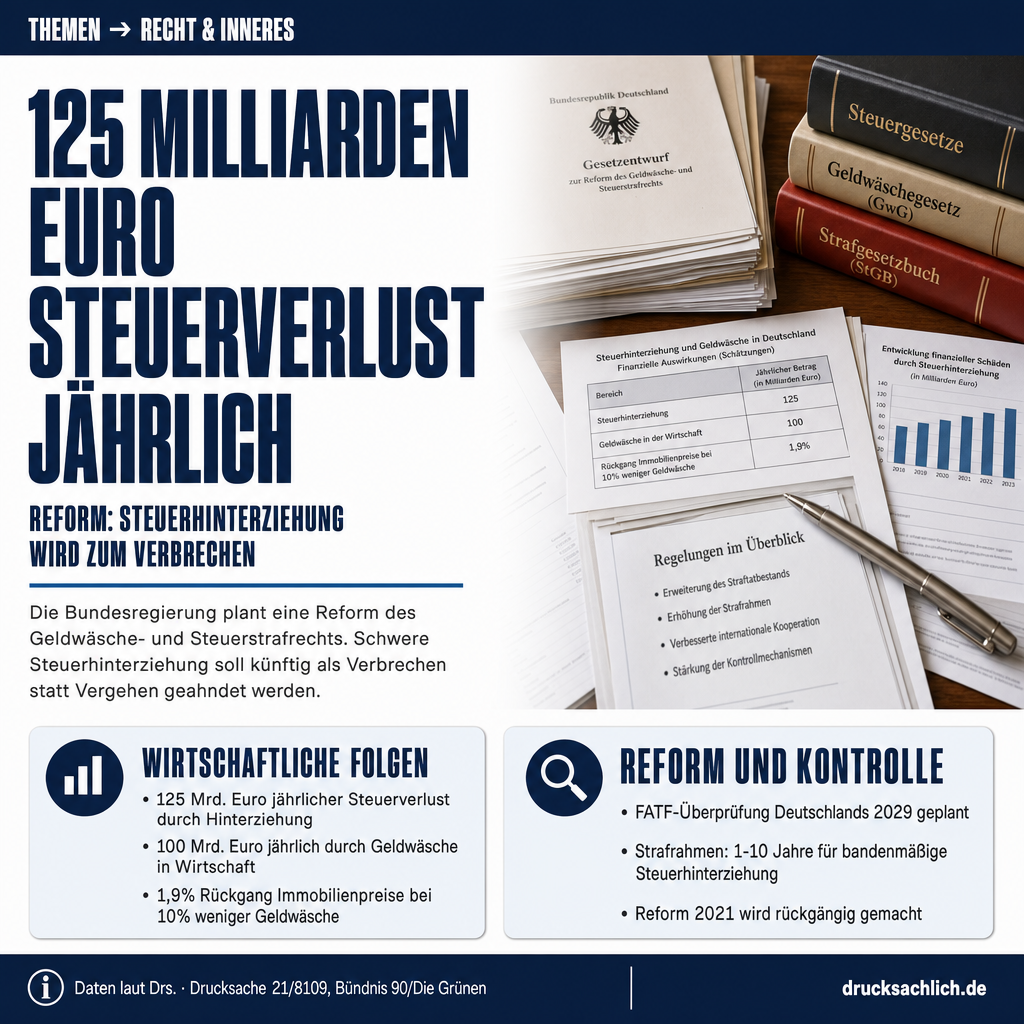
- 125 Mrd. Euro Steuerverlust jährlich durch Hinterziehung laut BaFin-Schätzung
- Schwere Steuerhinterziehung soll vom Vergehen zum Verbrechen werden
- Geldwäsche-Paragraph § 261 StGB soll ersparte Steueraufwendungen erfassen
Hintergrund
Die FATF (Financial Action Task Force on Money Laundering) überprüft 2029 erneut Deutschlands Maßnahmen gegen Geldwäsche. Nach BaFin-Schätzungen werden in Deutschland jährlich rund 100 Milliarden Euro Geldwäsche betrieben; hinzu kommen laut Drucksache etwa 125 Milliarden Euro, die dem Staatshaushalt jährlich durch Steuerhinterziehung entgehen. Eine Reform des § 261 StGB im Jahr 2021 hatte ersparte Steueraufwendungen aus dem Geldwäschetatbestand herausgenommen, was nach Auffassung der Einbringer eine nicht gerechtfertigte Privilegierung von Steuerdelinquenten gegenüber anderen Tätern darstellt. Der Bundesgerichtshof stellte 2021 fest, dass Cum-Ex-Leerverkaufsgeschäfte als strafbare Steuerhinterziehung einzustufen sind.
- 125 Mrd. Euro — Jährlicher Steuerverlust durch Steuerhinterziehung laut Drucksache
- 100 Mrd. Euro — Jährlich in Deutschland durch Straftaten erlangtes Geld, das in den Wirtschaftskreislauf überführt wird (BaFin-Schätzung)
- 1,9 % — Geschätzter Rückgang der Immobilienpreise bei 10 % weniger Geldwäscheaktivität
- 2029 — Nächste FATF-Überprüfung Deutschlands, bei der die Gefahr der Listung als Hochrisikoland besteht
- 1 bis 10 Jahre — Geplanter Strafrahmen für bandenmäßige, gewerbsmäßige Steuerhinterziehung nach neuem § 370 Abs. 4 AO
Im Detail
Jährlich entgehen dem Staatshaushalt ca. 125 Mrd. Euro durch Steuerhinterziehung.
— Begründung BT-Drs. 21/8109, Abschnitt I. Zielsetzung und Notwendigkeit der Regelungen
Deutschland verliert nach Schätzungen der BaFin jährlich rund 100 Milliarden Euro durch Geldwäsche und weitere rund 125 Milliarden Euro durch Steuerhinterziehung. Diese Zahlen bilden die zentrale Begründung für den Gesetzentwurf der Fraktion Bündnis 90/Die Grünen, der am 22. September 2026 als BT-Drs. 21/8109 eingebracht wurde. Das Vorhaben zielt darauf ab, zwei bestehende Strafbarkeitslücken im deutschen Recht zu schließen: beim Geldwäschetatbestand des § 261 StGB und bei der Einstufung schwerer Steuerhinterziehung.
Was gilt aktuell bei Geldwäsche und Steuerhinterziehung?
Seit einer Reform des § 261 StGB im Jahr 2021 erfasst der Geldwäschetatbestand nur noch ausgezahlte Steuererstattungen als taugliches Tatobjekt — nicht aber ersparte Steueraufwendungen. Das bedeutet: Wer durch Steuerhinterziehung Geld zurückerstattet bekommt, begeht nach geltendem Recht Geldwäsche, wenn er es weiterbewegt. Wer dagegen dieselbe Summe einfach nicht an das Finanzamt abführt, fällt aus dem Geldwäschetatbestand heraus. Die Drucksache bezeichnet diese Ungleichbehandlung als „systemfremd, unbillig und willkürlich“, weil das Ergebnis oft von zufälligen rechnerischen Umständen abhängt — etwa davon, ob in einem Umsatzsteuer-Voranmeldungszeitraum die Vorsteuer die Umsatzsteuer übersteigt oder umgekehrt.
Hinzu kommt: Schwere Steuerhinterziehung ist nach geltendem Recht auch in besonders schweren Fällen lediglich ein Vergehen, kein Verbrechen. Das ermöglicht es Staatsanwaltschaften, selbst bei sehr hohen Steuerschäden Verfahren gegen eine Geldauflage nach §§ 153, 153a StPO einzustellen. Schwerer Sozialbetrug ist dagegen bereits heute als Verbrechen ausgestaltet — eine Unterscheidung, die der Entwurf als sachlich nicht gerechtfertigt ansieht, zumal die Schadenshöhe bei schwerer Steuerhinterziehung in der Regel deutlich höher ausfällt.
Geldwäsche-Reform: Was der Entwurf konkret vorsieht
Der Entwurf ändert drei Gesetze. In Artikel 1 wird § 261 Absatz 1 StGB neu gefasst: Ersparte Steueraufwendungen sollen künftig als geldwäschetauglicher Gegenstand gelten, soweit sie auf einer Steuerhinterziehung nach § 370 AO beruhen. Dabei knüpft die Regelung nicht am Gesamtvermögen des Täters an, sondern an einem konkret bestimmbaren Vermögensbestandteil — etwa dem nicht erklärten Kapitalertrag oder der nicht abgeführten Umsatzsteuer. Gleichzeitig sollen Sonderregelungen für gewerbsmäßigen Schmuggel (§ 373 AO) und Steuerhehlerei (§ 374 AO) wieder in § 261 StGB aufgenommen werden, die vor der Reform 2021 galten. Eine Surrogatklausel stellt sicher, dass die Regelung nicht leerläuft, wenn der ursprüngliche Vermögensbestandteil bereits vor Vollendung der Steuerhinterziehung umgewandelt wurde.
§ 73b StGB (Einziehung bei Dritten) wird in Artikel 1 ebenfalls präzisiert. Nach einem BGH-Urteil vom 8. Juli 2025 (1 StR 58/24) ist die Einziehung bislang auf Fälle beschränkt, in denen Dritte Tatgewinne „durch die Tat“ erlangt haben. Wer Gewinne dagegen „für die Tat“ erhielt — wie es bei Cum-Ex-Leerverkäufern häufig der Fall ist, die vorab entlohnt wurden — fällt aus dem Anwendungsbereich heraus. Der Entwurf schließt diese Lücke durch eine Klarstellung und ergänzt eine Übergangsregelung, die auch laufende Ermittlungsverfahren erfasst, solange keine Verjährung eingetreten ist.
Artikel 3 fügt in die Abgabenordnung einen neuen § 370 Absatz 4 ein: Wer Steuerhinterziehung als Mitglied einer Bande gewerbsmäßig begeht, wird künftig mit Freiheitsstrafe von einem bis zu zehn Jahren bestraft — in minder schweren Fällen von sechs Monaten bis zu fünf Jahren. Damit wird die schwere Steuerhinterziehung formal zum Verbrechen im Sinne des § 12 Absatz 1 StGB, was eine Verfahrenseinstellung gegen Geldauflage ausschließt.
Internationaler Druck: FATF-Überprüfung 2029
Die Dringlichkeit des Vorhabens unterstreicht die bevorstehende FATF-Überprüfung im Jahr 2029. Deutschland läuft nach Darstellung der Einbringer Gefahr, auf die sogenannte graue Liste unkooperativer Länder (NCCT) gesetzt zu werden. Die Konsequenz wäre, dass Kreditinstitute in OECD-Staaten Transaktionen mit Deutschland mit besonderer Sorgfalt prüfen müssten — ein erheblicher Wettbewerbsnachteil für den Finanzplatz Deutschland. Expertenschätzungen zufolge würden Immobilienpreise um 1,9 Prozent sinken, wenn es gelänge, Geldwäscheaktivitäten in Deutschland nur um 10 Prozent zu reduzieren — ein Hinweis auf das wirtschaftliche Ausmaß des Problems. Ähnliche Fragen rund um Transparenz bei staatlicher Förderung und Finanzkontrolle beschäftigen auch andere aktuelle parlamentarische Verfahren, etwa die Debatte um die BMFTR-Förderung gesellschaftspolitischer Projekte.
Haushaltsausgaben entstehen laut Drucksache nicht. Den Länderhaushalten könnten geringfügige Verfahrens- und Vollzugskosten entstehen, deren genaue Höhe sich derzeit nicht beziffern lässt. Dem stehen laut Entwurf Einnahmen durch die konsequente Einziehung hinterzogener Steuergelder gegenüber. Verfahren zur digitalen Infrastruktur des Staates, die ebenfalls Milliardenbeträge umfassen, werden parallel in anderen Drucksachen thematisiert — so etwa die IT-Kontrolle des Digitalministeriums BMDS über 8 Milliarden Euro.
Weiterlesen:
Direkt betroffen sind Unternehmen und Privatpersonen, die Steuern hinterziehen oder an Geldwäschestrukturen beteiligt sind — insbesondere Akteure bei Umsatzsteuerkarussellen und Cum-Ex-Geschäften. Mittelbar betrifft das Vorhaben alle Steuerzahler, da hinterzogene Steuergelder dem öffentlichen Haushalt fehlen. Kreditinstitute könnten im Fall einer FATF-Listung Deutschlands mit erhöhten Sorgfaltspflichten bei internationalen Transaktionen belastet werden.
Der Gesetzentwurf wurde am 22. September 2026 eingebracht (BT-Drs. 21/8109). Als nächste Schritte stehen die Überweisung an die zuständigen Ausschüsse sowie die Ausschussberatungen an. Anschließend entscheidet das Bundestags-Plenum in zweiter und dritter Lesung über Annahme oder Ablehnung. Das Gesetz soll laut Entwurf am ersten Tag des auf die Verkündung folgenden Quartals in Kraft treten.
- FATF
- Financial Action Task Force on Money Laundering — internationale Staatengruppe, die Länder regelmäßig auf ihre Maßnahmen gegen Geldwäsche und Terrorismusfinanzierung überprüft und bei Mängeln auf Warn- oder graue Listen setzt.
- Vergehen vs. Verbrechen (StGB)
- Im deutschen Strafrecht sind Verbrechen Taten mit einer Mindeststrafe von einem Jahr Freiheitsstrafe. Vergehen haben geringere Mindeststrafen und können unter bestimmten Voraussetzungen gegen Geldauflagen eingestellt werden.
- Cum-Ex-Geschäfte
- Komplexe Aktiengeschäfte rund um den Dividendenstichtag, bei denen Kapitalertragsteuer vom Fiskus mehrfach erstattet wurde, obwohl sie nur einmal abgeführt wurde. Der BGH hat diese als strafbare Steuerhinterziehung eingestuft.
Was ändert sich beim Geldwäsche-Paragraphen § 261 StGB?
Ersparte Steueraufwendungen sollen künftig als geldwäschetaugliches Tatobjekt gelten. Bisher erfasste § 261 StGB nach der Reform von 2021 nur ausgezahlte Steuererstattungen, nicht aber ersparte Steuerzahlungen.
Was bedeutet die Einstufung als Verbrechen für Steuerhinterzieher?
Schwere Steuerhinterziehung kann nicht mehr durch einen Deal gegen eine Geldauflage nach §§ 153, 153a StPO eingestellt werden. Ermittlungsbehörden müssen Fälle vollständig verfolgen und Steuergelder einziehen.
Was haben Cum-Ex-Geschäfte mit dem Gesetzentwurf zu tun?
Der Entwurf ändert auch § 73b StGB, um die Einziehung von Tatgewinnen bei Dritten zu erleichtern, die Erträge 'für die Tat' erhalten haben — ein Problem, das bei Cum-Ex-Leerverkäufern besonders relevant ist.
Weitere Beiträge