Dieser Beitrag bezieht sich auf BT-Drs. 21/8165 und gibt den Inhalt der Drucksache zusammenfassend wieder. Die inhaltliche Verantwortung liegt beim jeweiligen Verfasser der Drucksache. Der Beitrag spiegelt nicht notwendigerweise die Meinung des Seitenbetreibers wider.
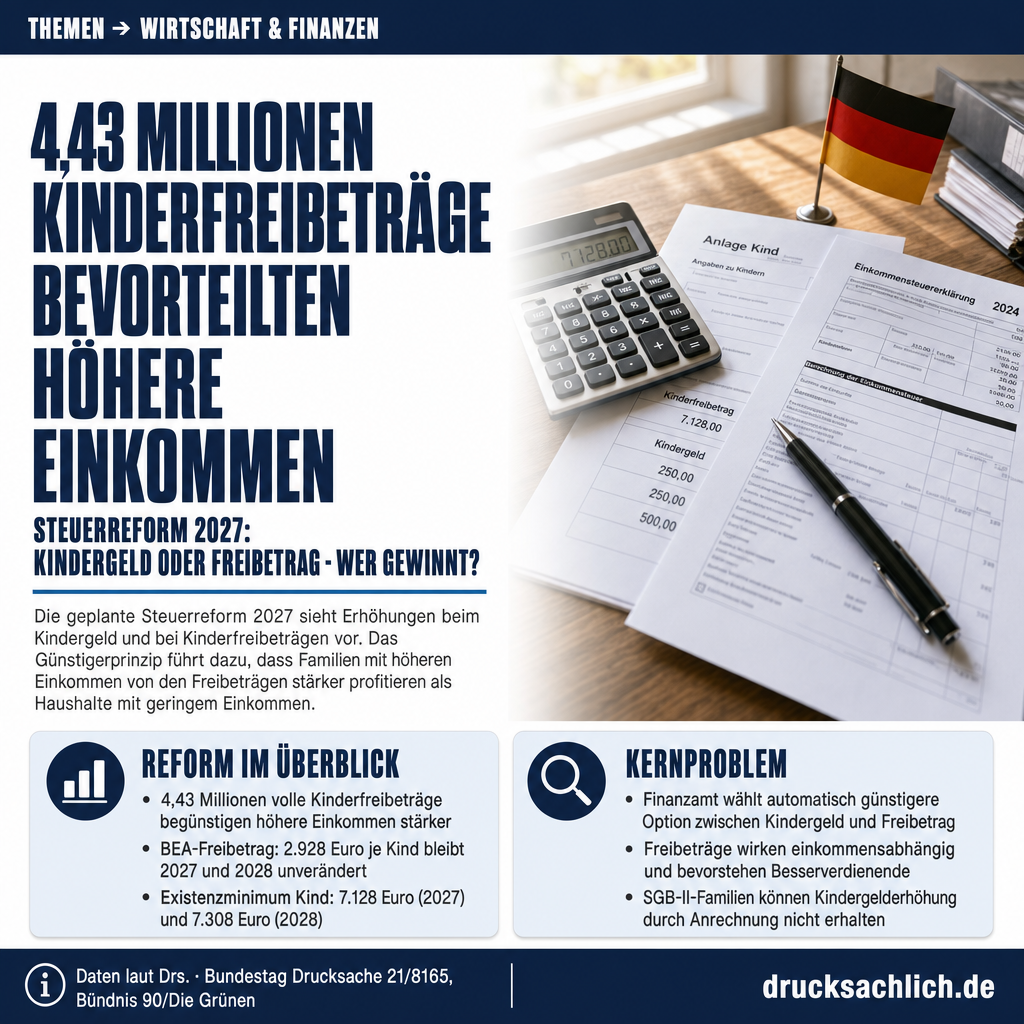
- Freibeträge von 2.928 Euro je Kind sollen 2027 und 2028 unverändert bleiben
- Rund 4,43 Millionen volle Kinderfreibeträge begünstigen höhere Einkommen stärker
- SGB-II-Familien könnten Kindergelderhöhung durch Anrechnung nicht erhalten
Hintergrund
Die Bundesregierung hat am 2. September 2026 den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen. Das Reformpaket sieht Erhöhungen des Kindergeldes sowie der Kinderfreibeträge nach § 32 Absatz 6 EStG für die Jahre 2027 und 2028 vor. Beim Familienleistungsausgleich gilt das sogenannte Günstigerprinzip: Das Finanzamt prüft, ob Kindergeld oder die steuerliche Wirkung der Freibeträge für den jeweiligen Steuerfall vorteilhafter ist. Da Freibeträge einkommensabhängig wirken, profitieren Haushalte mit höheren Einkommen tendenziell stärker von ihrer Anwendung als vom Kindergeld.
- 4,43 Millionen — volle Kinderfreibeträge, bei denen die Freibeträge nach § 32 Abs. 6 EStG günstiger sind als das Kindergeld (Jahr 2026)
- 2.928 Euro — BEA-Freibetrag je Kind und Jahr, soll laut Regierungsentwurf 2027 und 2028 unverändert bleiben
- 7.128 Euro / 7.308 Euro — voraussichtliches sächliches Existenzminimum je Kind für 2027 bzw. 2028 laut Regierungsentwurf
Im Detail
Entscheidend ist dabei nicht allein das Gesamtvolumen der Entlastung, sondern auch deren Verteilung nach Einkommen und Familienkonstellation und in welchem Umfang die vorgesehenen Maßnahmen das verfügbare Einkommen der Familien tatsächlich erhöhen.
— Vorbemerkung der Fragesteller, BT-Drs. 21/8165
Der geplante Familienleistungsausgleich im Rahmen der Einkommensteuerreform 2027 steht unter Beobachtung: Profitieren vor allem Familien mit hohen Einkommen von den geplanten Änderungen, während Haushalte mit geringem Einkommen oder im SGB-II-Bezug nur wenig von der Kindergelderhöhung spüren? Diese Frage steht im Zentrum der Kleinen Anfrage BT-Drs. 21/8165, die die Fraktion Bündnis 90/Die Grünen am 24. September 2026 eingereicht hat.
Wie funktioniert der Familienleistungsausgleich aktuell?
Das deutsche Steuerrecht sieht zwei Instrumente zur finanziellen Unterstützung von Familien vor: das Kindergeld, das einkommensunabhängig ausgezahlt wird, sowie die Kinderfreibeträge nach § 32 Absatz 6 EStG. Beim sogenannten Günstigerprinzip prüft das Finanzamt automatisch, welche der beiden Varianten für den jeweiligen Steuerfall vorteilhafter ist. Da Freibeträge das zu versteuernde Einkommen mindern, steigt ihre finanzielle Wirkung mit dem anwendbaren Steuersatz — und damit mit dem Einkommen. Für das Jahr 2026 weist die Drucksache rund 4,43 Millionen volle Kinderfreibeträge aus, bei denen der Freibetrag günstiger ist als das Kindergeld. Das betrifft nach Einschätzung der Fragesteller vornehmlich Haushalte mit höheren Einkommen.
Kernfragen zum Familienleistungsausgleich und seiner Verteilung
Die Anfrage richtet insgesamt zwölf Fragenkomplexe an die Bundesregierung. Im Mittelpunkt steht zunächst der BEA-Freibetrag — der Freibetrag für den Betreuungs-, Erziehungs- oder Ausbildungsbedarf eines Kindes. Dieser beträgt derzeit 2.928 Euro je Kind und Jahr und soll laut Regierungsentwurf auch 2027 und 2028 unverändert bleiben. Die Fraktion fragt, auf welcher empirischen Grundlage dieser Betrag festgesetzt wurde, da anders als beim sächlichen Existenzminimum kein etabliertes Berechnungsverfahren erkennbar sei.
Ein weiterer Schwerpunkt betrifft die Einkommensverteilung der Entlastungswirkungen. Die Abgeordneten verlangen eine detaillierte Aufschlüsselung der steuerlichen Entlastung nach 14 Einkommensgrößenklassen — von unter 30.000 Euro bis über 500.000 Euro zu versteuerndem Einkommen — sowie nach Familienkonstellation (Alleinerziehende, Alleinverdiener-Ehepaare, Doppelverdiener). Die Bundesregierung soll zudem darlegen, ab welchem Bruttojahresarbeitslohn der Freibetrag im Ergebnis günstiger ist als das Kindergeld.
Existenzminimum und ausstehender Bericht
Der Regierungsentwurf verwendet für das sächliche Existenzminimum eines Kindes Werte von 7.128 Euro für 2027 und 7.308 Euro für 2028 — bezeichnet als „voraussichtliche Vorgaben“ des noch ausstehenden 16. Existenzminimumberichts. Die Fraktion fragt, auf welchen Annahmen und Berechnungen diese Zahlen basieren und ob die Bundesregierung die Kinderfreibeträge nachträglich anpassen will, falls der Bericht von diesen Annahmen abweicht.
Familien im SGB-II-Bezug: Erhöhung kommt möglicherweise nicht an
Besondere Aufmerksamkeit widmet die Anfrage Haushalten, die Leistungen nach dem SGB II oder SGB XII beziehen. Kindergeld wird dort als Einkommen angerechnet und kann die Sozialleistung entsprechend mindern. Die Fragesteller wollen wissen, wie viele betroffene Haushalte die Kindergelderhöhung dadurch gar nicht oder nur teilweise als Einkommensverbesserung erhalten und wie hoch die durchschnittlich tatsächlich verbleibende Erhöhung des verfügbaren Haushaltseinkommens ausfällt. Diese Frage trifft insbesondere Alleinerziehende, die statistisch häufiger auf Sozialleistungen angewiesen sind als Paarhaushalte.
Die Bundesregierung hat grundsätzlich 14 Tage nach Zuleitung der Anfrage an das Bundeskanzleramt Zeit, zu antworten. Eine Antwort liegt noch nicht vor. Das Einkommensteuerreformgesetz 2027 selbst befindet sich noch im Gesetzgebungsverfahren — der Bundestag hat darüber noch nicht abschließend abgestimmt. Zum parlamentarischen Kontext der laufenden Gesetzgebungsvorhaben bietet auch der Überblick Heute im Bundestag – 25.09.2026 weitere Einordnung.
Weiterlesen:
Von den Regelungen des Familienleistungsausgleichs sind alle Familien mit steuerlich zu berücksichtigenden Kindern betroffen — laut Drucksache rund 4,43 Millionen volle Kinderfreibeträge allein in den Fällen, in denen die Freibeträge günstiger als das Kindergeld sind. Besonders relevant ist die Frage für Alleinerziehende, Geringverdienende sowie Haushalte im SGB-II- oder SGB-XII-Bezug, bei denen die Kindergelderhöhung durch Anrechnung auf Sozialleistungen möglicherweise nicht oder nur teilweise als Einkommensverbesserung ankommt.
Die Kleine Anfrage (BT-Drs. 21/8165) ist am 24. September 2026 beim Bundestag eingegangen. Nach Zuleitung an das Bundeskanzleramt ist eine Antwort der Bundesregierung grundsätzlich innerhalb von 14 Tagen vorgesehen. Die Antwort ist noch nicht veröffentlicht.
- Günstigerprüfung
- Das Finanzamt vergleicht automatisch, ob Kindergeld oder die steuerliche Wirkung der Kinderfreibeträge für den Steuerpflichtigen vorteilhafter ist, und wendet die günstigere Option an.
- BEA-Freibetrag
- Freibetrag für den Betreuungs-, Erziehungs- oder Ausbildungsbedarf eines Kindes nach § 32 Abs. 6 EStG, derzeit 2.928 Euro je Kind und Jahr.
- Familienleistungsausgleich
- System aus Kindergeld und Kinderfreibeträgen, das sicherstellt, dass das Existenzminimum von Kindern steuerlich freigestellt wird.
Was ist der Familienleistungsausgleich?
Der Familienleistungsausgleich umfasst Kindergeld und Kinderfreibeträge. Wer höhere Steuern zahlt, profitiert mehr vom Freibetrag als vom Kindergeld — das Finanzamt prüft automatisch, was günstiger ist.
Was ist der BEA-Freibetrag?
Der BEA-Freibetrag deckt den Betreuungs-, Erziehungs- oder Ausbildungsbedarf eines Kindes steuerlich ab und beträgt derzeit 2.928 Euro je Kind und Jahr. Er soll laut Regierungsentwurf unverändert bleiben.
Warum bekommen SGB-II-Familien die Kindergelderhöhung möglicherweise nicht?
Kindergeld wird im SGB-II-Bezug als Einkommen angerechnet und kann die Sozialleistung mindern, sodass sich das verfügbare Haushaltseinkommen nicht oder nur teilweise erhöht.
Weitere Beiträge